








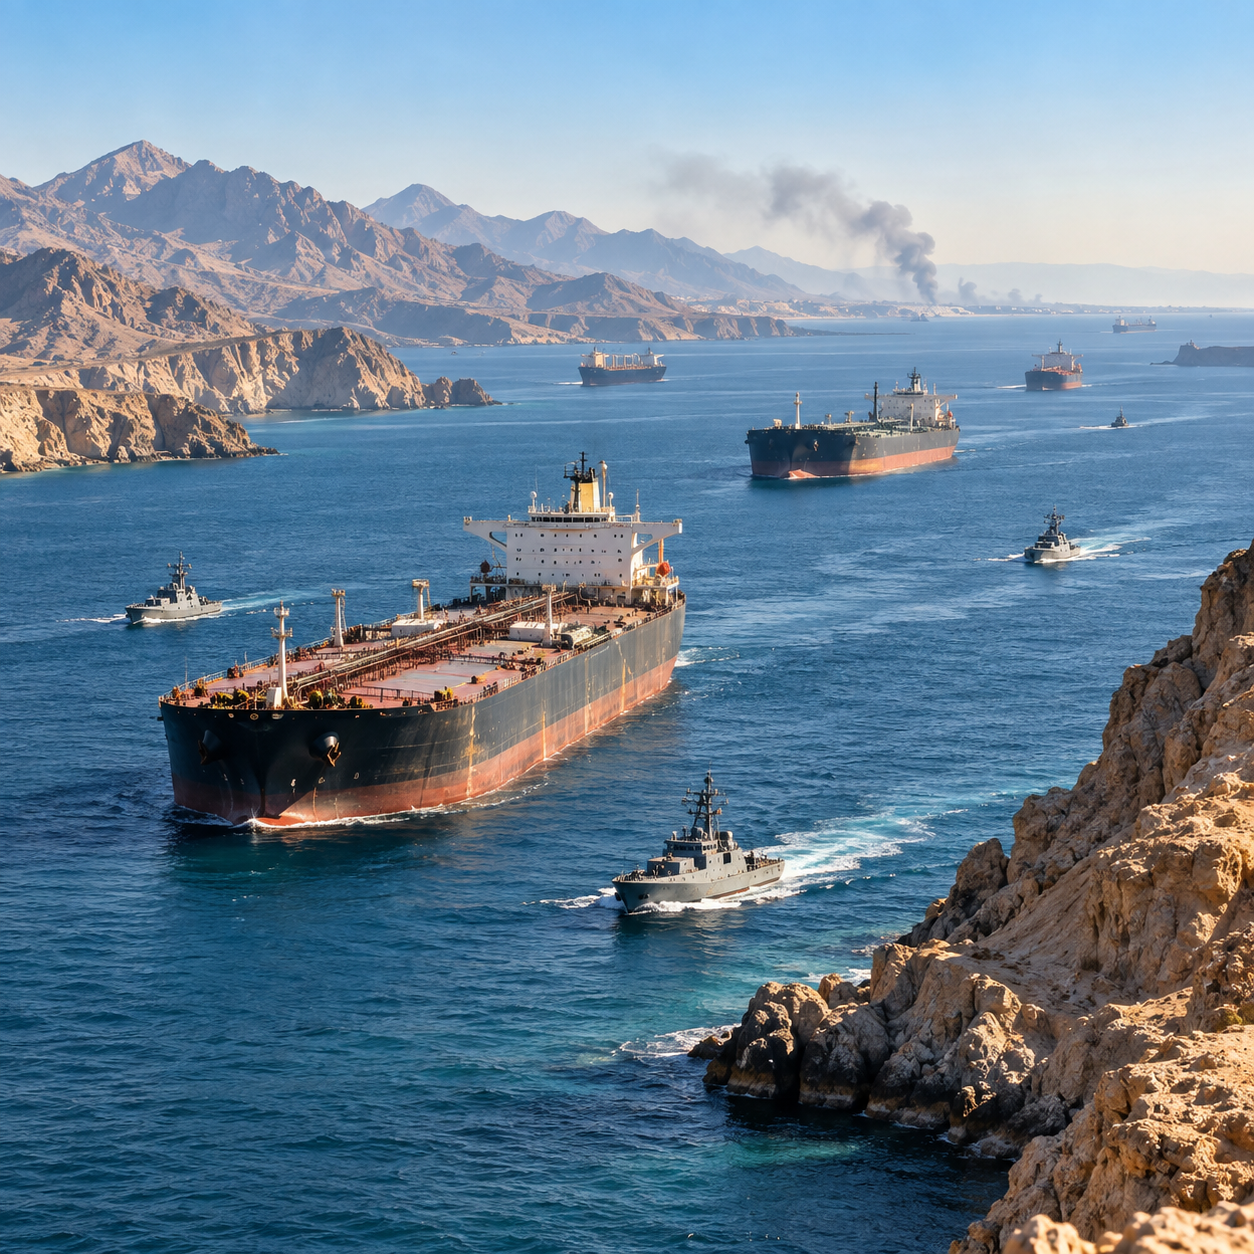
به گزارش نشریه دنیای نفت و قیر، شمار حوادث دریایی تأییدشده در تنگه هرمز و سایر بخشهای خاورمیانه تا ۶ اکتبر به ۹۳ مورد رسیده است؛ رقمی که روشنترین آمار رسمی تجمعی از ادامه فشار امنیتی بر کشتیرانی تجاری منطقه را ارائه میدهد. همزمان شمار تأییدشده جانباختگان دریانورد به ۲۴ نفر رسیده و تنها در چهار روز نخست اکتبر پنج کشتی دیگر به فهرست حوادث تأییدشده اضافه شدهاند.
کشتیهای تازه ثبتشده شامل KAZIMAH III در اول اکتبر، PROMISE در دوم اکتبر، GHANA PROSPERITY در سوم اکتبر و LIPSI و CAMEROON PROSPERITY در چهارم اکتبر هستند. چهار مورد از این حوادث در خود تنگه هرمز ثبت شدهاند و حادثه PROMISE در حدود چهار مایل دریایی شرق عمان رخ داده است.
برای هر پنج شناور، آسیبدیدگی بدون وقوع آلودگی ثبت شده است. در فهرست رسمی جدید برای هر یک از این موارد علت دقیق یا عامل حادثه بهطور جداگانه تعیین نشده است؛ بنابراین دقیقتر است که این موارد بهعنوان حوادث دریایی تأییدشده توصیف شوند و همه آنها بدون مدرک تکمیلی به یک عامل مشخص نسبت داده نشوند.
عدد تجمعی جدید نسبت به پایان سپتامبر افزایش قابل توجهی نشان میدهد. شمار حوادث تأییدشده در ۳۰ سپتامبر ۸۸ مورد بود و در نتیجه تنها طی چند روز ابتدایی اکتبر پنج مورد دیگر به آن اضافه شده است.
در عین حال شمار رسمی جانباختگان همچنان ۲۴ نفر است. بنابراین پنج حادثه تازه اکتبر تعداد مرگهای تأییدشده را افزایش ندادهاند، اما ادامه آسیب به کشتیها نشان میدهد ریسک عملیاتی خدمه و ناوگان در منطقه همچنان بالا باقی مانده است.
مسیر افزایش آمار طی هفتههای گذشته نیز قابل توجه است. در پایان اوت حدود ۷۰ حادثه تأیید شده بود. تا میانه سپتامبر شمار موارد به ۸۰ رسید، در پایان سپتامبر به ۸۸ افزایش یافت و اکنون در ۶ اکتبر به ۹۳ مورد رسیده است.
این روند نشان میدهد مشکل فقط به یک موج کوتاه حوادث در ابتدای بحران محدود نبوده است. حتی در شرایطی که شرکتهای کشتیرانی، تولیدکنندگان نفت و دولتها روشهای تازهای برای بازیابی جریان تجارت ایجاد کردهاند، تعداد حوادث دریایی همچنان افزایش یافته است.
این تضاد اکنون به یکی از ویژگیهای اصلی بازار انرژی خلیج فارس تبدیل شده است: جریان فیزیکی نفت با سرعت بالایی بازیابی شده، اما وضعیت امنیتی شبکهای که این نفت را حمل میکند به همان نسبت بهبود نیافته است.
صادرات نفت خام خاورمیانه در روزهای اخیر به سطح پیش از جنگ بازگشته و در برخی روزها از آن نیز عبور کرده است. میانگین متحرک هفتروزه در آغاز اکتبر به حدود ۱۸.۵ میلیون بشکه در روز رسید و جریان روزانه در برخی روزهای پایان سپتامبر حتی از ۱۹ تا ۲۲ میلیون بشکه در روز فراتر رفت.
این حجم بالا نشان میدهد کشورهای تولیدکننده با استفاده همزمان از عبور مستقیم از هرمز، خطوط لوله جایگزین، پایانههای دریای سرخ، زیرساخت فجیره و انتقال نفت بین کشتیها در خلیج عمان توانستهاند بخش بزرگی از ظرفیت صادرات را بازسازی کنند.
اما آمار ۹۳ حادثه سمت دیگر این بازیابی را نشان میدهد. بازگشت حجم صادرات به معنی بازگشت شرایط امنیتی کشتیرانی به وضعیت پیش از جنگ نیست.
این تفاوت برای بازار کرایه حمل و بیمه اهمیت زیادی دارد. یک مسیر دریایی میتواند از نظر فیزیکی باز باشد و کشتیها از آن عبور کنند، اما همزمان هزینه اقتصادی ریسک آن بسیار بالا باقی بماند.
برای مالک کشتی مسئله فقط این نیست که آیا کشتی دیگری روز گذشته با موفقیت از هرمز عبور کرده است. او باید احتمال آسیب، توقف سفر، تهدید خدمه و خسارت محموله در سفر بعدی خود را ارزیابی کند.
وجود ۹۳ حادثه تأییدشده چنین محاسبهای را با شرایط عادی کشتیرانی کاملاً متفاوت میکند.
محل وقوع پنج حادثه اخیر نیز اهمیت ویژه دارد. KAZIMAH III، GHANA PROSPERITY، LIPSI و CAMEROON PROSPERITY همگی در تنگه هرمز آسیب دیدهاند و PROMISE نیز در نزدیکی عمان دچار حادثه شده است.
تمرکز این موارد در خود تنگه یا اطراف آن نشان میدهد ریسک امنیتی همچنان در یکی از مهمترین گلوگاههای انرژی جهان متمرکز است و بهطور کامل به مسیرهای فرعی منتقل نشده است.
KAZIMAH III در اول اکتبر پس از آسیبدیدگی در تنگه هرمز به فهرست اضافه شد و برای آن آلودگی گزارش نشده است.
یک روز بعد، PROMISE در حدود چهار مایل دریایی شرق عمان آسیب دید و در این مورد نیز آلودگی ثبت نشد.
در سوم اکتبر GHANA PROSPERITY پس از آسیب در تنگه هرمز به فهرست اضافه شد و چهارم اکتبر نیز LIPSI و CAMEROON PROSPERITY در همان آبراه آسیب دیدند.
در هر دو مورد چهارم اکتبر نیز آلودگی گزارش نشده است. این توالی زمانی از آن جهت مهم است که در روزهای ابتدایی اکتبر تقریباً هر روز یک یا چند مورد تازه آسیب به کشتی تأیید شده است.
این دوره بلافاصله پس از چند حادثه دیگر در پایان سپتامبر قرار دارد. AL RUWAIS، SINBAD و MERSIN PROSPERITY همگی در ۲۹ سپتامبر ثبت شدند و AL FUNTAS نیز در ۲۸ سپتامبر آسیب دید.
بنابراین فاصله ۲۸ سپتامبر تا ۴ اکتبر یکی از دورههای پرتراکم حوادث دریایی اخیر در اطراف هرمز بوده است.
همه حوادث تأییدشده به تلفات انسانی یا آلودگی منجر نشدهاند. پنج مورد تازه اکتبر همگی بدون آلودگی ثبت شدهاند و شمار رسمی جانباختگان نیز افزایش نیافته است.
اما این موضوع اهمیت تجاری آنها را از بین نمیبرد. آسیب یک کشتی میتواند شناور را برای مدتی از بازار خارج کند، نیاز به بازرسی و تعمیر ایجاد کند، برنامه تحویل محموله را به تأخیر بیندازد، خسارت بیمهای ایجاد کند و بر تصمیم سایر مالکان برای پذیرش سفر مشابه اثر بگذارد.
در نتیجه اثر تجمعی حوادث حتی زمانی که هر شناور بهتنهایی از بین نرفته باشد اهمیت دارد.
تکرار حوادث میتواند ظرفیت واقعی ناوگان قابل استفاده را نیز کاهش دهد. ممکن است یک نفتکش همچنان از نظر فنی بخشی از ناوگان جهانی باشد، اما اگر مالک، بیمهگر، اجارهکننده یا خدمه حاضر به پذیرش سفر هرمز نباشند، آن شناور عملاً از ظرفیت قابل دسترس این بازار خارج میشود.
همین موضوع توضیح میدهد چرا صادرات بالای نفت و کرایه بالای کشتی میتوانند همزمان وجود داشته باشند.
منطقه ممکن است همان حجم یا حتی نفت بیشتری صادر کند، اما برای این کار بخش بزرگتری از ظرفیت مؤثر ناوگان را مصرف کند؛ زیرا کشتیها با زمان انتظار بیشتر، مراحل ایمنی اضافی، تغییر مسیر یا عملیات انتقال میان شناورها روبهرو هستند.
هر یک از این عوامل چرخه سفر را طولانی میکند و تعداد محمولههایی را که یک کشتی در مدت مشخص میتواند حمل کند کاهش میدهد.
در بازار بیمه نیز همین منطق وجود دارد. بیمهگران ریسک جنگ فقط باز یا بسته بودن هرمز را ارزیابی نمیکنند؛ احتمال خسارت و شدت بالقوه آن برای کشتی نیز در محاسبه آنها قرار دارد.
افزایش تجمعی حوادث در نتیجه میتواند باعث شود حقبیمهها حتی با افزایش ترافیک در سطح بالا باقی بمانند.
این موضوع پس از بازیابی اخیر صادرات نفت خام اهمیت بیشتری پیدا کرده است. در شرایط عادی، افزایش قابلیت اطمینان مسیر و رشد تردد بهتدریج کشتیهای بیشتری را جذب میکند و نرخهای استثنایی حمل را کاهش میدهد.
اما ادامه ثبت حوادث میتواند این فرایند عادیشدن را به تأخیر بیندازد، زیرا مالک همچنان باید احتمال خسارت را در تصمیم خود برای پذیرش سفر محاسبه کند.
موضوع اساسیتر همچنان ایمنی دریانوردان است. رقم تجمعی ۲۴ جانباخته تأیید میکند که پیامدهای بحران تنها به افزایش کرایه حمل یا تأخیر محموله محدود نمیشوند.
در حوادث قبلی علاوه بر مرگ دریانوردان، مواردی از جراحت، ناپدید شدن خدمه، ترک کشتی و آلودگی نیز ثبت شده است.
در ماه اوت هشدار داده شده بود که هزاران دریانورد در سراسر خلیج فارس همچنان تحت شرایط خطرناک و نامطمئن فعالیت میکنند و در دورههایی صدها کشتی با هزاران خدمه امکان خروج امن از منطقه را نداشتهاند.
ادامه حوادث در اکتبر نشان میدهد این نگرانیها صرفاً به دلیل افزایش حجم صادرات از بین نرفتهاند.
در همین نقطه باید میان بازیابی ترافیک و عادیشدن امنیت تفاوت گذاشت. ترافیک میتواند با تغییر الگوی تجارت، دخالت دولتها و پرداخت هزینه حمل بالاتر دوباره افزایش پیدا کند، اما عادیشدن امنیت زمانی رخ میدهد که احتمال آسیب یا حمله واقعاً کاهش یابد.
شرط نخست تا حد زیادی در حال تحقق است، اما شرط دوم هنوز تأیید نشده است.
این تفاوت برای بازار جهانی نفت اهمیت زیادی دارد. هرمز همچنان یکی از مهمترین مسیرهای انتقال انرژی جهان است و سهم بزرگی از نفت خام و گاز طبیعی مایع تجارتشده از این آبراه عبور میکند.
اگر تمایل مالکان برای ورود به تنگه دوباره کاهش پیدا کند، ظرفیت مؤثر صادرات منطقه میتواند بهسرعت افت کند، حتی اگر تولیدکنندگان خلیج فارس مقدار نفت استخراجی خود را تغییر ندهند.
سامانه فعلی تا حدی توانسته حوادث مکرر را جذب کند، زیرا تولیدکنندگان مسیرهای خود را متنوع کردهاند.
عربستان هم از صادرات خلیج فارس و هم از خط لوله شرق–غرب به ینبع استفاده کرده است. امارات امکان صادرات از فجیره در خارج از هرمز را دارد. عراق نقش مستقیم ناوگان خود در حمل نفت را افزایش داده و عملیات انتقال کشتیبهکشتی در خلیج عمان نیز بسیار گستردهتر شده است.
این تغییرها مقاومت شبکه صادرات را افزایش دادهاند، اما در مقابل پیچیدگی بیشتری ایجاد کردهاند.
یک شبکه پیچیده میتواند حجم بالایی نفت منتقل کند، اما همچنان از نظر هزینه و آسیبپذیری تفاوت زیادی با شرایط پیش از جنگ داشته باشد.
هر عملیات انتقال اضافه، زمان انتظار، تغییر مسیر یا الزام امنیتی نقطه دیگری برای ایجاد تأخیر و هزینه ایجاد میکند.
برای معاملهگر نفت خام، به همین دلیل هزینه تحویل اکنون اهمیت بیشتری از قیمت اسمی مبدأ پیدا کرده است.
کرایه بالا، بیمه و هزینههای عملیاتی میتوانند بخش بزرگی از تخفیفی را که تولیدکننده برای نفت خود ارائه میکند از بین ببرند.
برای فرآوردههای پالایششده شرایط میتواند حساستر باشد، زیرا کشتیهای حامل فرآورده معمولاً محموله کوچکتری از نفتکشهای بسیار بزرگ حمل میکنند و ناوگان آنها بر اساس نوع کشتی، سابقه محموله و مشخصات فنی بخشبندی شده است.
همین مسئله درباره حمل فرآوردههای سنگین نیز وجود دارد.
برای بازار قیر، رقم تازه ۹۳ حادثه در درجه نخست باید یک شاخص ریسک کشتیرانی تلقی شود و نه نشانهای از کاهش مستقیم تولید قیر.
در فهرست جدید اطلاعاتی وجود ندارد که نشان دهد یک پالایشگاه تولید قیر را کاهش داده یا محموله مشخصی از قیر مستقیماً به دلیل رسیدن تعداد حوادث به ۹۳ مورد از بازار خارج شده است.
اثر بالقوه از مسیر حمل ایجاد میشود. قیر فله به کشتیهای تخصصی گرمشونده نیاز دارد که بتوانند دمای محموله را در طول ذخیرهسازی و سفر حفظ کنند. اندازه این ناوگان بسیار کوچکتر از ناوگان نفتکشهای نفت خام است و نفتکشهای بسیار بزرگ یا کشتیهای عادی حامل فرآورده نمیتوانند بهسرعت جایگزین آنها شوند.
اگر مالکان کشتیهای گرمشونده تمایل کمتری برای ورود به خلیج فارس پیدا کنند، کاهش ظرفیت واقعی حمل میتواند حتی با وجود بالا ماندن ترافیک کلی منطقه بسیار محسوس باشد.
خروج تعداد نسبتاً کمی از مالکان از تجارت خلیج فارس میتواند تعداد کشتیهای مناسب برای حمل قیر را به شکل قابل توجهی کاهش دهد.
در چنین شرایطی کرایه حمل میتواند افزایش یابد، زمان انتظار طولانیتر شود یا صادرکنندگان مجبور شوند برنامه تحویل محمولهها را تغییر دهند.
بازارهای وارداتمحور مانند هند، بخشهایی از جنوب شرق آسیا و آفریقا نیز ممکن است بدون هیچ کاهش مستقیمی در تولید پالایشگاه، با افزایش هزینه تحویلی قیر مواجه شوند.
اثر بر قیر بستهبندیشده میتواند متفاوت باشد. قیر بشکهای یا کیسهای میتواند با کشتی بار عمومی، کانتینر یا سایر شبکههای حمل متعارف جابهجا شود و بنابراین به بخش متفاوتی از ناوگان دریایی وابسته است.
به همین دلیل نمیتوان عدد ۹۳ حادثه را مستقیماً به یک اثر واحد بر کرایه تمام انواع قیر تبدیل کرد.
حمل قیر فله و بستهبندیشده باید جداگانه بررسی شود.
همچنین هیچ مدرکی وجود ندارد که پنج کشتی تازه ثبتشده در اکتبر حامل قیر بوده باشند. بنابراین نسبت دادن کاهش مستقیم عرضه قیر به این پنج مورد از دادههای موجود فراتر میرود.
اهمیت این حوادث برای صنعت قیر در اطلاعاتی است که درباره محیط کلی ریسک حمل فرآوردههای نفتی خلیج فارس ارائه میکنند.
ارزش فهرست رسمی همچنین در این است که حوادث تأییدشده را از حجم بزرگتر گزارشهای تأییدنشدهای که در دوره جنگ منتشر میشوند جدا میکند.
بنابراین عدد ۹۳ باید بهعنوان تعداد حوادث برجسته و تأییدشده رسمی تا ۶ اکتبر در نظر گرفته شود و نه الزاماً تعداد تمام گزارشها یا رویدادهای مشکوکی که در آبهای منطقه مطرح شدهاند.
این تفاوت همچنین به این معنی است که عدد میتواند با تأیید رویدادهای تازه یا وقوع حوادث جدید دوباره افزایش پیدا کند.
بهروزرسانی بعدی اهمیت زیادی خواهد داشت، زیرا تنها پنج مورد ثبتشده میان اول تا چهارم اکتبر کافی بودهاند تا تعداد کل از ۸۸ مورد در پایان سپتامبر به ۹۳ برسد.
اگر حوادث تأییدشده با سرعت مشابه ادامه پیدا کنند، بازار شواهد بیشتری خواهد داشت که نشان دهد بازیابی فعلی جریان کشتیرانی با وجود ادامه خطر امنیتی حفظ شده است و نه در نتیجه برطرف شدن آن.
در مقابل، اگر تعداد حوادث جدید کاهش پیدا کند و ترافیک همچنان در سطح بالا باقی بماند، میتوان نشانههای واقعیتری از عادیشدن پایدار مشاهده کرد.
ترکیب همین دو عامل است که میتواند شرایط لازم برای کاهش معنیدار حقبیمه جنگ و کرایه حمل را فراهم کند.
برای بازار نفت، شاخصهای بعدی تنها حجم عبور از هرمز نیستند و باید تعداد حوادث تازه تأییدشده، شدت خسارت کشتیها، تلفات انسانی، نرخ بیمه و تعداد مالکانی که حاضرند به شکل منظم در منطقه فعالیت کنند نیز دنبال شوند.
برای بازار قیر، میزان دسترسی به کشتیهای تخصصی گرمشونده نیز باید به این فهرست اضافه شود.
افزایش ترافیک نفت خام بهتنهایی نمیتواند بهبود لجستیک قیر را تأیید کند، زیرا دو بازار کشتی از نظر نیاز فنی و اندازه ناوگان تفاوت زیادی دارند.
افزایش رسمی تعداد حوادث به ۹۳ مورد بنابراین نتیجه قبلی را تقویت میکند: خلیج فارس توانسته جریان فیزیکی انرژی را تا حد زیادی بازیابی کند، اما بازیابی مشابهی در وضعیت امنیت کشتیرانی رخ نداده است.
مهمترین نکته فقط آسیب دیدن پنج کشتی دیگر نیست؛ بلکه این است که این حوادث درست در زمانی ادامه پیدا کردهاند که صادرات نفت خام دوباره به سطوح بسیار بالا رسیده است.
در نتیجه، منطقه اکنون همزمان با حجم بالای جابهجایی انرژی و تداوم خطر جدی دریایی مواجه است. تا زمانی که تعداد حوادث جدید کاهش نیابد، حقبیمه ریسک پایین نیاید و طیف گستردهتری از مالکان به تجارت خلیج فارس بازنگردند، باید بازیابی فعلی را نوعی سازگاری عملیاتی با بحران دانست و از تلقی آن بهعنوان عادیشدن کامل شرایط کشتیرانی خودداری کرد.
برای صنعت قیر نیز همین احتیاط ضروری است. رسیدن تعداد رسمی حوادث به ۹۳ مورد کاهش عرضه فیزیکی قیر را ثابت نمیکند، اما تأیید میکند شرایط امنیتیای که میتواند کرایه کشتیهای تخصصی و هزینه بیمه را در سطح بالا نگه دارد همچنان پابرجاست.








