








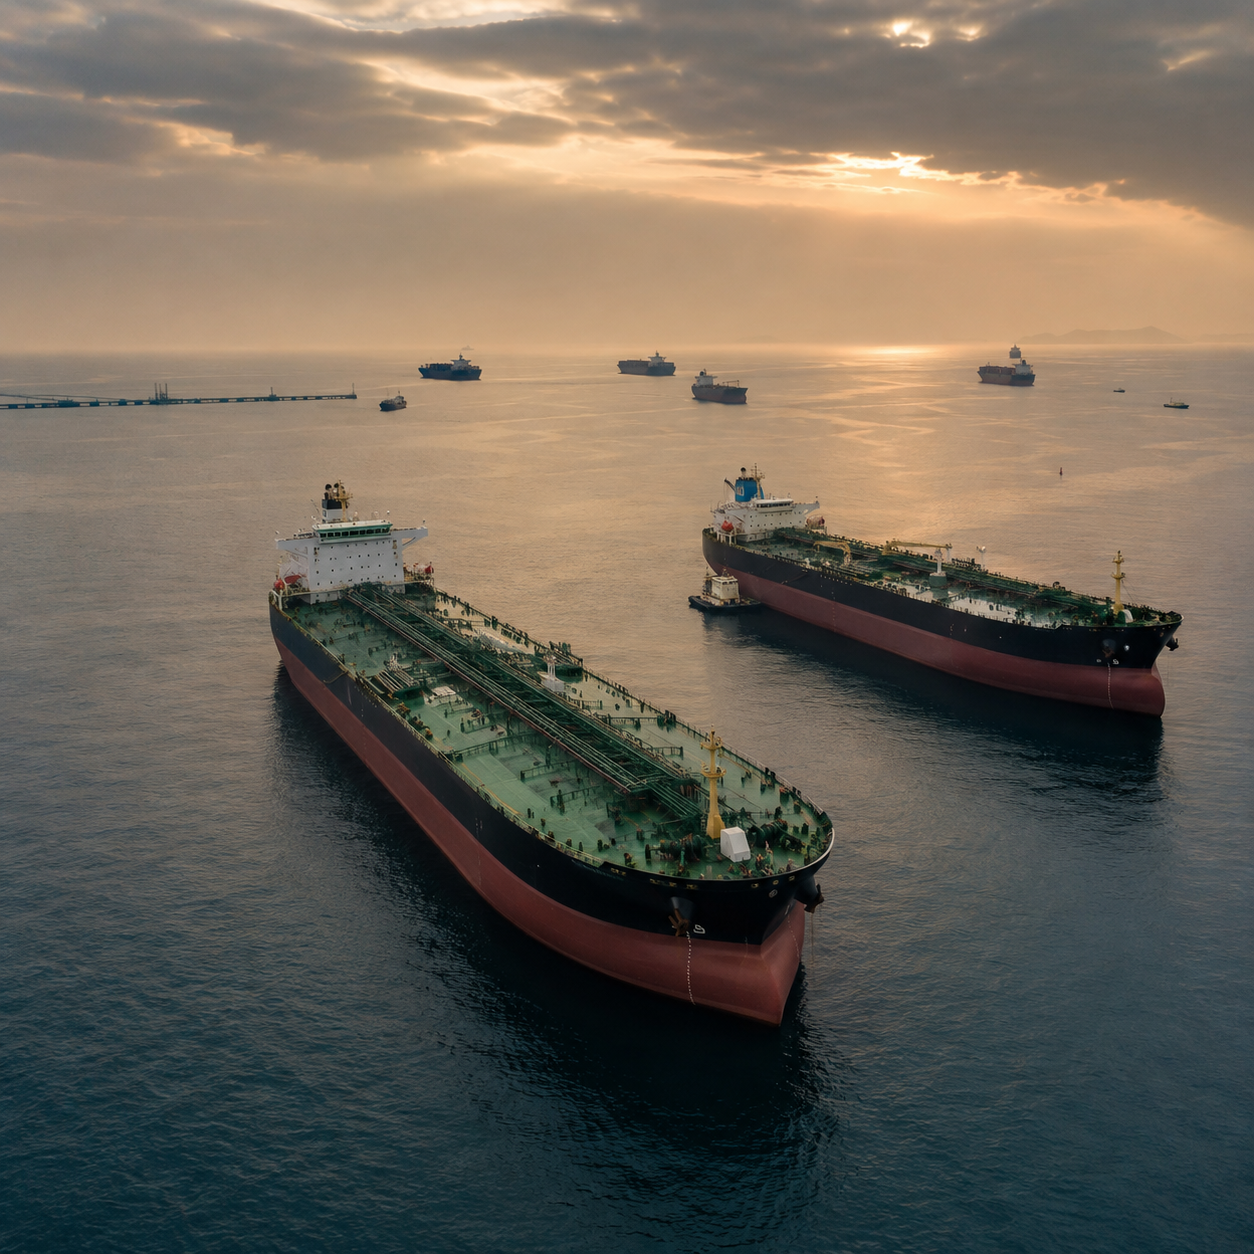
به گزارش نشریه دنیای نفت و قیر، آمریکا کشتیرانی را در مرکز کارزار گستردهتر تحریم علیه ایران قرار داده و لایه تازهای از ریسک را برای مالکان کشتی، اجارهکنندگان، بانکها، تریدرها و شرکتهای لجستیکی درگیر در تجارت ایران ایجاد کرده است. اقدامات اعلامشده در ۲۴ اوت ۲۰۲۶، بخش کشتیرانی ایران را رسماً تحت یک اختیار تحریمی جدید قرار دادند و همزمان دامنه احتمالی تحریمهای ثانویه علیه شرکتها و کانالهای مالی فعال از طریق کشورهای ثالث را گسترش دادند.
اقدام جدید فقط یک دور دیگر از اضافهکردن کشتیها به فهرست تحریم نیست. بر اساس تصمیمی که تحت فرمان اجرایی ۱۳۹۰۲ صادر شد، بخش کشتیرانی در کنار هوانوردی، داراییهای دیجیتال، طلا و فناوری به بخشهایی از اقتصاد ایران اضافه شد که فعالیت در آنها میتواند مبنایی برای اعمال تحریم باشد. این تصمیم از ۲۴ اوت اجرایی شده است و اختیار حقوقی بیشتری برای هدف قرار دادن اشخاص خارجی مرتبط با چنین فعالیتهایی در اختیار آمریکا قرار میدهد.
همزمان نزدیک به ۶۰ شخص، شرکت و کشتی در چند حوزه قضایی مختلف هدف تحریم قرار گرفتند. شبکههای موردنظر شامل واسطهها، شرکتها و کشتیهای مرتبط با ناوگان غیرشفاف بودند که از طریق امارات، هنگکنگ، چین، سنگاپور، سوئیس، اروپا و مناطق دیگر در انتقال نفت ایران یا جابهجایی درآمدهای مرتبط فعالیت میکردند. چند شرکت بینالمللی مرتبط با انتقال و فروش نفت خام و فرآوردههای نفتی ایران نیز در این اقدامات قرار گرفتند.
با این حال، تغییر مهمتر برای تجارت بینالمللی ممکن است مربوط به مرحله بعدی اجرای تحریمها باشد. مقامهای آمریکایی اعلام کردهاند برای توقف برخی فعالیتهای مشخص مرتبط با ایران مهلتهایی در نظر گرفته خواهد شد و شرکتهایی که به دورزدن تحریم یا پولشویی کمک کنند ممکن است دسترسی خود به نظام مالی آمریکا را از دست بدهند. واشنگتن همچنین هشدار داده است دامنه فعالیتهایی که میتوانند در آینده در معرض تحریمهای ثانویه قرار گیرند، گستردهتر خواهد شد.
این اقدامات هنوز به معنی ممنوعیت عمومی تمام شرکتهای خارجی از تجارت با ایران نیستند. بانکهای بزرگ چینی که احتمال داده میشود در برخی پرداختهای مربوط به نفت ایران نقش داشته باشند، در نخستین مجموعه تحریمها قرار نگرفتند و هنوز تمام کشورها، بانکها یا شرکتهایی که ممکن است در مراحل بعد هدف قرار گیرند مشخص نشدهاند. تا ۲۵ اوت، پیام اصلی این بود که ادامه برخی فعالیتهای مرتبط با ایران میتواند ریسک تحریم ثانویه بیشتری ایجاد کند و نه اینکه تمام تراکنشها بهطور خودکار ممنوع شده باشند.
این تفاوت برای بازار قیر اهمیت زیادی دارد. هیچیک از اقدامات ۲۴ اوت اعلام نمیکنند که تمام محمولههای قیر جادهای ایران در سراسر جهان مشمول یک ممنوعیت جدید شدهاند و تجارت فرآوردههای نفتی ایران از قبل نیز با محدودیتهای گسترده آمریکا روبهرو بوده است. ریسک حقوقی و تجاری هر محموله همچنان به طرفهای معامله، کشتی، بانکها، خدمات مورد استفاده، حوزه قضایی و مقررات تحریمی مرتبط با همان معامله بستگی دارد.
آنچه به شکل روشنتری تغییر کرده، ریسک پیرامون زنجیره حمل است. یک شرکت کشتیرانی خارجی دیگر نمیتواند بررسی خود را فقط به این موضوع محدود کند که آیا یک کشتی یا طرف ایرانی مشخص در فهرست تحریم قرار دارد یا خیر، زیرا فعالیت در بخش کشتیرانی ایران اکنون میتواند تحت تصمیم جدید مبنایی برای تحریم ایجاد کند. این موضوع اهمیت نحوه تفسیر خدمات ارائهشده به تجارت دریایی ایران را افزایش میدهد، بهویژه زمانی که معامله با شبکههای نفتی تحریمشده، اشخاص مسدودشده یا سازوکارهای دورزدن تحریم ارتباط داشته باشد.
برای قیر فله، این تغییر حتی بدون ممنوعیت رسمی محموله میتواند بهسرعت اهمیت تجاری پیدا کند. قیر گرم به نفتکشهای تخصصی دارای مخازن عایق، سامانه گرمایش و تجهیزات مناسب پمپاژ نیاز دارد و تعداد این شناورها بسیار کمتر از ناوگان جهانی حمل نفت خام یا فرآوردههای معمول است. اگر مالکان کشتی به این نتیجه برسند که فعالیت مرتبط با ایران احتمال تحریم آینده، مشکل بانکی یا محدودیت بیمهای را افزایش داده است، کاهش داوطلبانه ریسک میتواند بهتنهایی بخشی از ناوگان را از بازار خارج کند.
چنین تغییری میتواند حتی در صورت ثابتماندن تولید پالایشگاههای ایران، کرایه حمل را افزایش دهد. مالک کشتی هنگام بررسی قرارداد حمل قیر ایران باید ریسک تحریم را در کنار بیمه خطر جنگ، امکان عبور از هرمز، سابقه شناور و امنیت بندر ارزیابی کند و همزمان بررسی کند که مدیر کشتی، شرکت پرچم، مؤسسه ردهبندی، تأمینکننده سوخت، بیمهگر و بانک تأمینکننده مالی حاضر به ادامه همکاری هستند یا خیر. بنابراین اثر تحریم کشتیرانی میتواند بسیار فراتر از خود شناور در کل معامله گسترش پیدا کند.
دستورالعملهای تحریمی موجود از قبل خدماتی مانند ارائه نفتکش، پرچم، ردهبندی، بازرسی کشتی، تعمیر، سوخترسانی و پهلوگیری را از حوزههایی میدانند که در صورت حمایت از فعالیت مشمول تحریم ایران میتوانند ریسک ایجاد کنند. مؤسسات مالی خارجی نیز در صورت تسهیل آگاهانه برخی تراکنشهای قابلتحریم ممکن است با پیامدهای جدی روبهرو شوند. گسترش جدید درست در زمانی اهمیت این ارتباطات را بیشتر میکند که کشتیرانی خلیج فارس از قبل با ریسکهای امنیتی و بیمهای غیرعادی مواجه است.
برای تریدرهای قیر، بانک میتواند به اندازه کرایه حمل اهمیت پیدا کند. محمولههای دارای منشأ ایران مدتها از سازوکارهای جایگزین پرداخت و واسطههایی خارج از تسویه معمول دلاری استفاده کردهاند، اما افزایش بررسی کانالهای مالی کشورهای ثالث باعث میشود انتقال پول از طریق یک کشور دیگر بهطور خودکار ریسک تحریم مرتبط با ایران را از بین نبرد. تحریم شبکههایی در امارات، چین، هنگکنگ، سنگاپور و دیگر مراکز تجاری نیز همین موضوع را تأیید میکند.
چین در مرکز این معادله قرار دارد، زیرا مهمترین مقصد نفت خام ایران و یکی از بخشهای اصلی شبکه گسترده تجارت فرآوردههای نفتی این کشور بوده است. جریان نفت ایران به چین حتی پیش از اقدامات جدید کاهش یافته بود و پرداختها نیز در بسیاری از موارد از طریق واسطهها و روشهای غیر دلاری انجام میشد. تحریمنکردن فوری بانکهای بزرگ چین نشان میدهد واشنگتن در تلاش است فشار را افزایش دهد، بدون اینکه در همان مرحله نخست شوک بزرگی به نظام مالی گستردهتر وارد کند.
با این حال، خود عدم قطعیت میتواند پیش از اجرای تحریمهای بیشتر رفتار خریداران را تغییر دهد. خریداران قیر در چین، هند، آسیای جنوب شرقی و آفریقا ممکن است در مقابل پذیرش پرداختهای پیچیدهتر، زمان تسویه طولانیتر، گزینههای کمتر برای کشتی، هزینه بیشتر بررسی مقرراتی یا احتمال خروج یک شرکت لجستیکی از معامله، تخفیف بیشتری مطالبه کنند. همچنین ممکن است در شرایطی که تداوم دسترسی به بانک یا شرکت حمل برای چند هفته بعد مشخص نیست، قراردادهای نقدی کوتاه را به برنامههای تأمین بلندمدت ترجیح دهند.
هنوز مدرکی وجود ندارد که نشان دهد اقدامات ۲۴ اوت تخفیف مشخص و قابلاندازهگیری جدیدی برای قیر ایران ایجاد کردهاند و نباید چنین اثری را قطعی اعلام کرد. تحول فوری افزایش عدم قطعیت مقرراتی و هزینه بالقوه انجام معامله است و نه تغییر تأییدشده در قیمت فیزیکی قیر. واکنش واقعی بازار تا حد زیادی به نحوه برخورد بانکها، مالکان کشتی، بیمهگران و خریداران با شرایط جدید بستگی خواهد داشت.
قیر بستهبندیشده با مجموعه متفاوت اما مرتبطی از فشارها روبهرو میشود. بشکه و جامبوبگ به نفتکشهای تخصصی گرمشونده وابسته نیستند و میتوانند از شبکه کانتینری یا کشتیهای عمومی استفاده کنند، بنابراین صادرکننده نسبت به قیر فله گزینههای لجستیکی بیشتری دارد. با این حال، خطوط کانتینری، شرکتهای حمل، پایانهها و بانکها نیز بررسی تحریم انجام میدهند و افزایش تمرکز بر کشتیرانی ایران میتواند بر پذیرش بار، اسناد، ترانشیپمنت و پرداخت اثر بگذارد.
منشأ محموله نیز اهمیت بیشتری پیدا خواهد کرد. محصولی که از طریق یک کشور ثالث بازاریابی میشود، در صورتی که منشأ واقعی، فروشنده، زنجیره پرداخت یا خدمات لجستیکی آن همچنان به ایران متصل باشند، بهطور خودکار ریسک تحریمی مرتبط با ایران را از دست نمیدهد. در مقابل، محصول غیرایرانی نیز نباید فقط به دلیل استفاده از بخشی از زیرساخت ایران، بدون بررسی منشأ، فروشنده و مسیر پرداخت، ایرانی تلقی شود.
این شرایط احتمالاً فشار بیشتری بر بررسی اسناد ایجاد خواهد کرد. خریداران ممکن است گواهی پالایشگاه، گواهی مبدأ، سابقه مالکیت کشتی، بارنامه، اطلاعات زنجیره پرداخت و مدارک شرکتهای واسطه را پیش از پذیرش محموله مطالبه کنند. برای تریدرهایی که به معاملات سریع بازار نقدی عادت دارند، افزایش این بررسیها میتواند هم زمان معامله و هم هزینه اداری را بیشتر کند.
در نتیجه، اثر تحریمها بر قیمت تحویلشده میتواند مهمتر از تغییر خود FOB باشد. قیمت FOB ایران ممکن است روی کاغذ همچنان جذاب باقی بماند، اما افزایش کرایه حمل، کاهش پذیرش توسط مالکان کشتی، هزینههای بانکی، محدودیت بیمه و تأخیرهای مقرراتی میتوانند این مزیت را کاهش دهند یا کاملاً از بین ببرند. خریدار در نهایت هزینه کل زنجیره تأمین را پرداخت میکند و نه فقط قیمت محصول در نقطه بارگیری را.
همین اصل میتواند بر کل لجستیک خلیج فارس نیز اثر بگذارد. شرکتهای کشتیرانی که حضور خود در تجارت ایران را کاهش دهند ممکن است بخشی از شناورها را به محمولههای امارات، عربستان، عراق یا سایر بازارهای منطقه منتقل کنند و در نتیجه دسترسی به کشتی و اختلاف کرایه میان مسیرها تغییر کند. در مقابل، اگر بررسی مقرراتی تمام سفرهای خلیج فارس سختتر شود، برخی مالکان بینالمللی ممکن است نسبت به کل منطقه محتاطتر شوند.
اقدام جدید آمریکا برای بازار قیر اهمیت دارد، زیرا سازوکاری را هدف میگیرد که تولید پالایشگاه را به عرضه قابلصادرات تبدیل میکند. ایران ممکن است همچنان قیر تولید کند، خریداران ممکن است همچنان به دنبال محموله باشند و قیمت FOB رقابتی نیز در دسترس باقی بماند، اما اگر کشتی، بانک، بیمهگر یا واسطه لازم برای تکمیل معامله حاضر به پذیرش ریسک نباشد، هیچیک از این عوامل بهتنهایی تجارت را تضمین نمیکنند.
مرحله بعدی به نحوه اجرای تحریمها بستگی خواهد داشت. اگر فشار عمدتاً بر شبکههای مشخص دورزدن تحریم و شرکتهای تعیینشده متمرکز بماند، تریدرهای باتجربه ممکن است در مواردی که مسیرهای قانونی و قابلقبول وجود دارند، فعالیت خود را ادامه دهند. اما اگر تحریمهای ثانویه به بانکهای بزرگ خارجی، شرکتهای کشتیرانی یا ارائهدهندگان خدماتی گسترش پیدا کنند که ارتباط قابلتوجهی با تجارت ایران دارند، اثر آن بر تجارت نفت و قیر میتواند بسیار گستردهتر شود.
اقدامات ۲۴ اوت هنوز به معنی توقف عمومی صادرات قیر ایران نیستند، اما تعداد شرکتهایی را افزایش میدهند که در هر معامله باید بهطور مستقل تصمیم بگیرند آیا ادامه تجارت با ایران ارزش پذیرش ریسک را دارد یا خیر. در بازاری که از قبل با محدودیت عبور از هرمز، هزینه بالای بیمه و تعداد محدود نفتکشهای تخصصی گرمشونده روبهرو است، همین فشار مقرراتی میتواند نقش لجستیک را در تصمیم نهایی خریدار پررنگتر کند.
قیر ایران ممکن است همچنان در مبدا قدرت رقابتی داشته باشد، اما قیمت FOB بهتنهایی تعیین نخواهد کرد که یک محموله به خریدار برسد یا خیر. مسئله مهمتر این است که چه تعداد بانک، بیمهگر، مالک کشتی و شرکت لجستیکی همچنان حاضر خواهند بود تأمین مالی، بیمه، حمل و تحویل این محصول را در محیط جدید تحریمها انجام دهند.








