








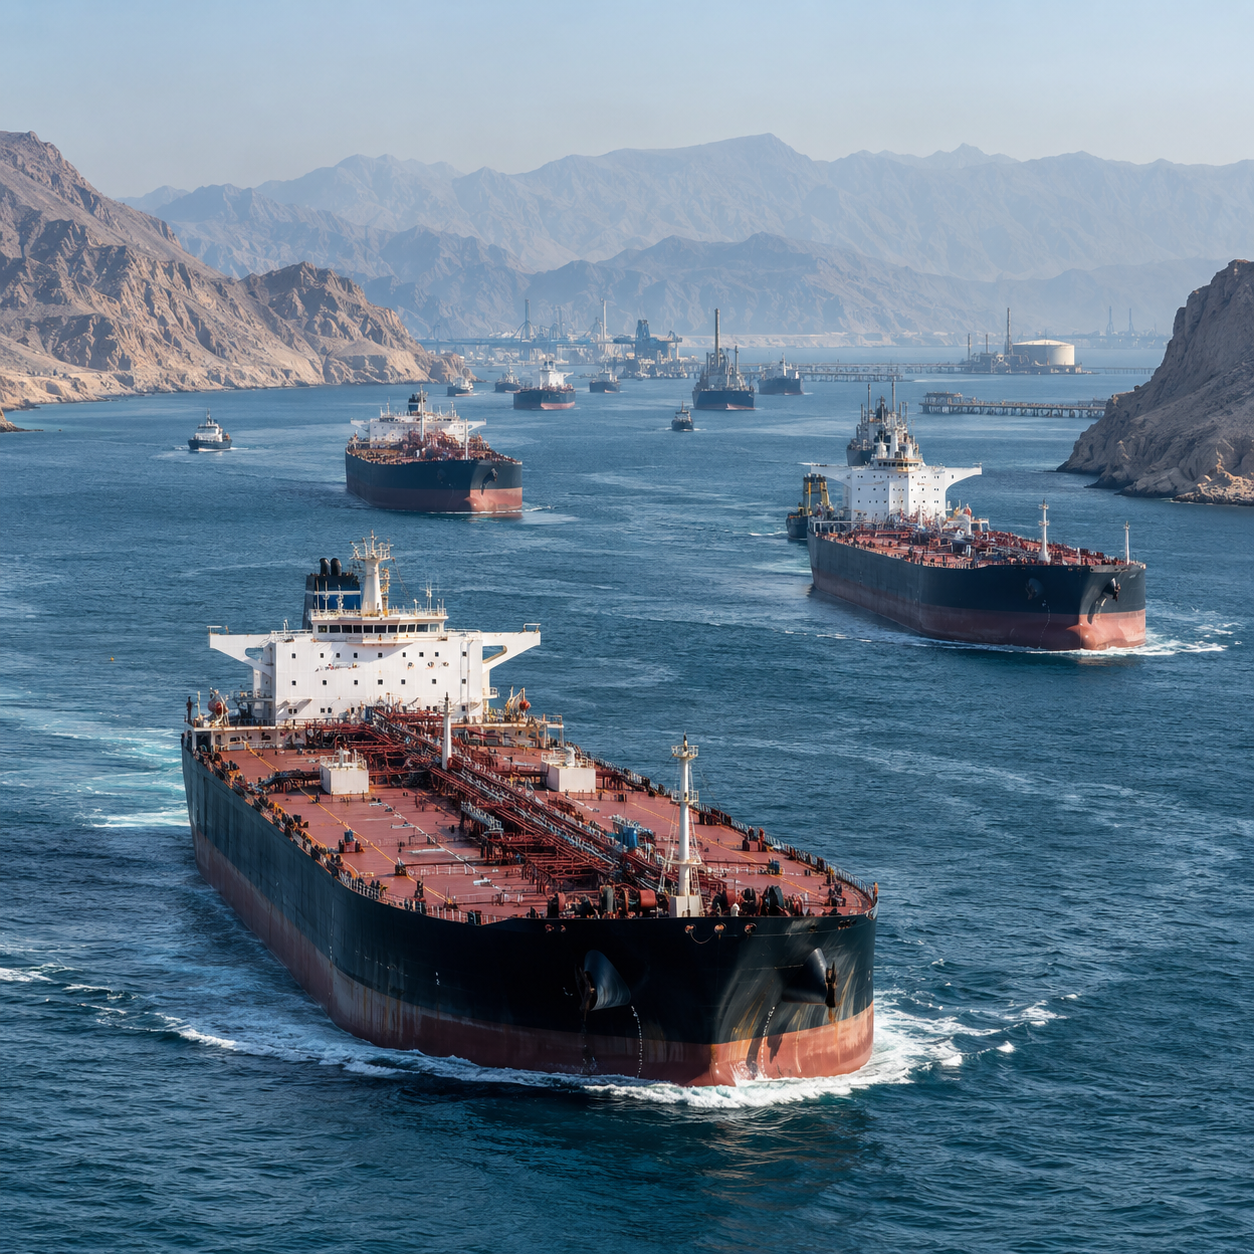
به گزارش نشریه دنیای نفت و قیر، صادرات نفت خام از تنگه هرمز از ۲۰ سپتامبر تا آخرین دادههای ردیابی منتشرشده در ۲۵ سپتامبر به ۳۳.۷ میلیون بشکه رسیده و در ۲۳ سپتامبر نیز بالاترین حجم روزانه عبور نفت خام از این آبراه از اوایل ژوئیه ثبت شده است. این دادهها نشان میدهند جریان واقعی نفت نسبت به شدیدترین دورههای اختلال بهبود قابل توجهی داشته، هرچند تردد کلی کشتیهای تجاری همچنان فاصله زیادی با شرایط عادی دارد.
دادههای مقدماتی ردیابی کشتیهای Kpler نشان میدهند این ۳۳.۷ میلیون بشکه با ۱۹ نفتکش از هرمز خارج شده که ۱۷ فروند آنها نفتکش بسیار بزرگ یا VLCC بودهاند. هر یک از این کشتیها توان حمل حدود ۲ میلیون بشکه نفت خام را دارند.
بزرگترین سهم محمولهها متعلق به عربستان بوده و عراق در جایگاه بعدی قرار داشته است. افزایش حضور نفت عربستان در این مسیر نتیجه تغییر بزرگی است که پس از اختلال خط لوله شرق–غرب و محدودشدن صادرات از بندر ینبع در دریای سرخ شکل گرفت.
در بازه ۱۳ تا ۱۹ سپتامبر حدود ۴۹.۲ میلیون بشکه نفت خام از هرمز خارج شده بود. رقم ۳۳.۷ میلیون بشکه را نباید مستقیماً با این عدد مقایسه کرد، زیرا تنها بخشی از دوره آغازشده در ۲۰ سپتامبر را پوشش میدهد؛ دادههای مقدماتی نشان میدهند سرعت فعلی صادرات در مجموع تقریباً با دوره هفتروزه قبلی همسطح است.
در ۲۳ سپتامبر نشانه قویتری از ظرفیت عبور نفت در شرایط بهبود تردد دیده شد. به گفته یک مقام آمریکایی، حدود ۶۰ کشتی تجاری از انواع مختلف در آن تاریخ از تنگه هرمز عبور کردند و همزمان حجم نفت خام عبوری به بالاترین سطح روزانه از اوایل ژوئیه رسید.
همان مقام حجم نفت خارجشده از هرمز در ۲۳ سپتامبر را حدود ۲۲ میلیون بشکه اعلام کرده است. این رقم بهطور مستقل تأیید نشده و باید جدا از دادههای Kpler درباره حجم دورهای صادرات و تعداد نفتکشها در نظر گرفته شود.
این تفکیک اهمیت زیادی دارد، زیرا دو مجموعه داده یک موضوع واحد را اندازهگیری نمیکنند. رقم حدود ۶۰ کشتی از اظهارات یک مقام آمریکایی به دست آمده و انواع مختلف کشتیهای تجاری را در بر میگیرد، در حالی که آمار ۳۳.۷ میلیون بشکه و ۱۹ نفتکش بر پایه دادههای مقدماتی ردیابی محمولههای نفت خام است.
بهبود تردد نیز کاملاً یکنواخت نبوده است. در ۲۴ سپتامبر تعداد کشتیهای کالایی ردیابیشده از ۱۴ فروند در ۲۳ سپتامبر به ۹ فروند کاهش یافت که هشت فروند از آنها در حال خروج از خلیج فارس بودند.
این رقم همچنان تنها حدود نصف میانگین ۱۰روزه نزدیک به ۱۸ کشتی بود. کاهش سریع تردد میان ۲۳ و ۲۴ سپتامبر نشان میدهد ثبت یک روز با جریان بسیار بالای نفت خام هنوز به معنی بازگشت کامل کشتیرانی به شرایط عادی نیست.
دادههای ردیابی کشتی نیز محدودیتهای خود را دارند. تعدادی از شناورها همچنان با سامانه شناسایی خودکار خاموش حرکت میکنند و در نتیجه در شمارشهای معمول ردیابی دریایی دیده نمیشوند.
پیش از اختلال گسترده در تردد منطقه، بهطور معمول حدود ۱۲۵ کشتی بزرگ تجاری در روز از هرمز عبور میکردند. این رقم شامل نفتکشهای خام و فرآورده، کشتیهای LNG، فلهبرها و کانتینربرها بود و نشان میدهد سطح فعلی تردد قابل ردیابی هنوز بهطور محسوسی پایینتر از شرایط پیش از بحران قرار دارد.
فاصله میان حجم بالای نفت خام و تعداد نسبتاً کم کشتیها تا حد زیادی به نوع نفتکشهایی مربوط میشود که اکنون در این مسیر فعال هستند. یک VLCC با بار کامل میتواند حدود ۲ میلیون بشکه نفت حمل کند و در نتیجه تعداد محدودی نفتکش بزرگ قادرند حجم بسیار بالایی از نفت خام را جابهجا کنند، حتی اگر تردد کلی کشتیها پایین بماند.
عربستان یکی از اصلیترین عوامل شکلگیری این الگو است. صادرات نفت این کشور از هرمز در سپتامبر پس از اختلال خط لوله شرق–غرب و کاهش امکان انتقال نفت به سمت ینبع بهشدت افزایش یافته است.
در نتیجه بخش بیشتری از نفت سعودی دوباره از پایانههای خلیج فارس وارد بازار میشود و تقاضا برای نفتکشهای بسیار بزرگ در داخل و اطراف هرمز افزایش یافته است. به همین دلیل رشد حجم صادرات الزاماً به معنی بهترشدن دسترسی به نفتکش نیست.
فشار این تغییر اکنون در خلیج عمان نیز بهوضوح دیده میشود. عملیات انتقال کشتیبهکشتی برای نفت خاورمیانهای که از داخل هرمز خارج میشود به محدودیت عملی ظرفیت نزدیک شده، زیرا نفت بیشتر عربستان به محمولههای عراق، امارات و سایر تولیدکنندگان اضافه شده است.
در این ساختار، نفتکشهای منطقهای محموله را از هرمز عبور میدهند و سپس در بیرون خلیج فارس آن را به کشتیهای دوربرد تحویل میدهند. این روش نیاز به ورود همه نفتکشهای بینالمللی به تنگه را کاهش میدهد، اما در مقابل به کشتیهای بیشتر، تجهیزات انتقال، یدککش و هماهنگی گستردهتر در دریا نیاز دارد.
افزایش صادرات عربستان به همین دلیل تقاضای تازهای در بازاری ایجاد کرده که از قبل با محدودیت نفتکش روبهرو بوده است. نفت بیشتری میتواند از منطقه خارج شود، اما جابهجایی آن اکنون به تعداد بیشتری حرکت کشتی و شبکه لجستیکی پیچیدهتری نیاز دارد.
این شرایط بهجای افزایش سریع دسترسی به نفتکش، فشار بازار کشتی را بیشتر کرده است. نرخ حمل VLCC در مسیرهای خاورمیانه به آسیا همچنان در سطوح بسیار بالایی قرار دارد و زمان انتظار برای عملیات انتقال دریایی در اطراف عمان نیز افزایش یافته است.
در برخی موارد، عملیاتی که پیشتر حدود پنج تا هفت روز زمان میبرد اکنون نزدیک به ۱۰ روز طول میکشد. فشار به اندازهای افزایش یافته که بعضی فعالان بازار نقاط دیگری در نزدیکی هند و مالزی را برای انتقال محموله بررسی میکنند.
بنابراین دو روند متفاوت بهطور همزمان در بازار دیده میشود: حجم نفت خام عبوری از هرمز در حال بازیابی است، اما شبکه کشتیرانی پشتیبان این جریان همچنان محدود و پرهزینه باقی مانده است.
این تفاوت برای بازار قیر اهمیت ویژهای دارد. افزایش حجم نفت خامی که با VLCC از هرمز عبور میکند به این معنی نیست که دسترسی به کشتیهای تخصصی حمل قیر نیز به همان نسبت بهتر شده است.
قیر فله در بازار بسیار کوچکتر و تخصصیتری حمل میشود و به کشتیهایی با مخازن گرمشونده، تجهیزات مناسب بارگیری و امکان حفظ دمای محصول در طول سفر نیاز دارد. بنابراین افزایش حرکت نفتکشهای خام را نمیتوان مستقیماً به افزایش ظرفیت صادرات قیر ارتباط داد.
با این حال اثر غیرمستقیم این روند میتواند مهم باشد. پایدارترشدن جریان نفت خام از هرمز امنیت خوراک پالایشگاههای منطقه را افزایش میدهد و امکان برنامهریزی دقیقتر برای فعالیت واحدهای پالایشی را فراهم میکند.
دسترسی مطمئنتر به نفت خام همچنین میتواند بخشی از عدم اطمینان در تولید فرآوردههای سنگین را کاهش دهد، اما مزیت ایجادشده در پالایشگاه ممکن است همچنان با فشار موجود در بخش حملونقل محدود شود.
ازدحام عملیات انتقال دریایی، هزینه بالای بیمه خطر جنگ و محدودیت دسترسی به کشتی میتوانند هزینه حمل را حتی با افزایش جریان نفت خام در سطح بالایی نگه دارند. بنابراین بهترشدن امنیت خوراک الزاماً به کاهش فوری هزینه حمل منجر نمیشود.
برای صادرکنندگان قیر، این شرایط یک وضعیت دوگانه ایجاد کرده است. پالایشگاه میتواند به خوراک مطمئنتری دسترسی داشته باشد و برنامه تولید خود را بهتر مدیریت کند، اما یافتن کشتی تخصصی قیر و اجرای محموله همچنان میتواند پرهزینه باقی بماند.
در حال حاضر هیچ داده مستقیمی وجود ندارد که نشان دهد افزایش جریان نفت خام از هرمز در سپتامبر باعث افزایش محسوس دسترسی به کشتیهای مخصوص حمل قیر یا کاهش پایدار هزینه حمل این محصول شده است.
آمار ۲۵ سپتامبر در واقع نشان میدهد سیستم نفت منطقه چگونه خود را با محدودیت شدید ظرفیت دریایی تطبیق داده است. نفتکشهای بسیار بزرگ با بار کامل، کشتیهای رفتوبرگشتی منطقهای و انتقال کشتیبهکشتی امکان جابهجایی حجم بالاتری از نفت را فراهم کردهاند، در حالی که تعداد کلی کشتیهای عبوری هنوز بسیار پایینتر از شرایط عادی است.
پایداری این روند به عواملی فراتر از حجم نفت خام بستگی خواهد داشت. تعداد کشتیهای عبوری باید به شکل منظمتری افزایش یابد، ازدحام انتقالهای دریایی کاهش پیدا کند و دسترسی به ناوگان بهتر شود تا بتوان از بازگشت گستردهتر شرایط حملونقل به وضعیت عادی صحبت کرد.
در شرایط فعلی، نتیجه روشنتر این است که جریان نفت خام از هرمز نسبت به پایینترین سطوح بحران به شکل محسوسی بازیابی شده و در ۲۳ سپتامبر به بالاترین حجم روزانه از اوایل ژوئیه رسیده است، اما شبکه کشتیرانی که این حجم نفت را جابهجا میکند همچنان تحت فشار، محدود و پرهزینه باقی مانده است.








