








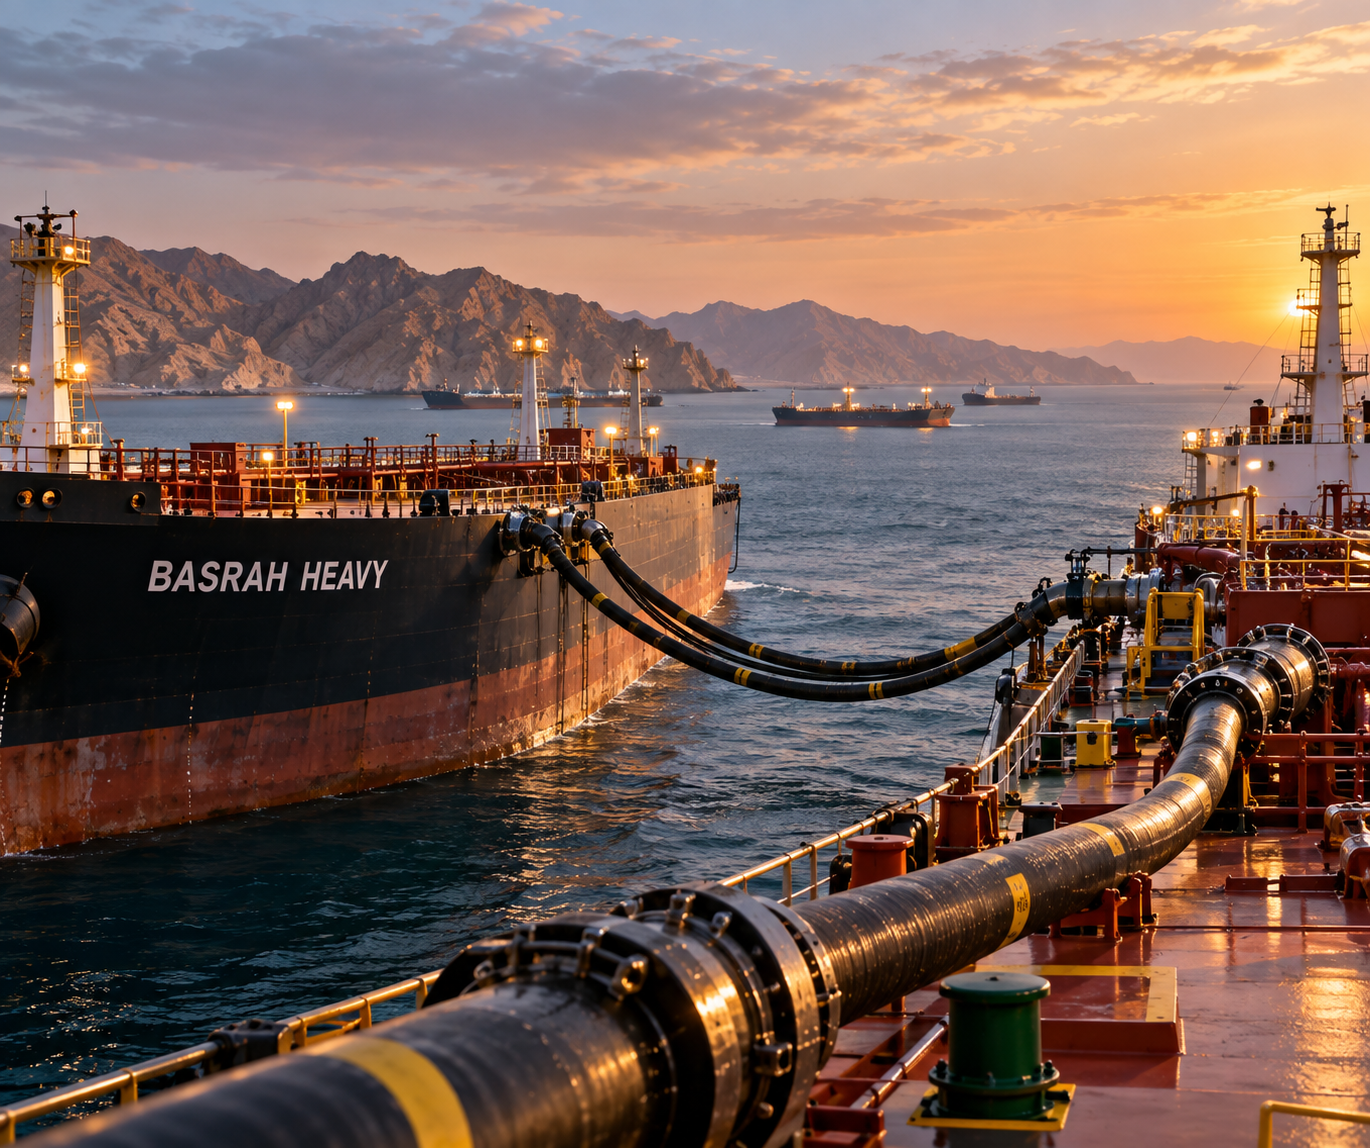
به گزارش نشریه دنیای نفت و قیر، عراق یک مناقصه فوری برای فروش ۲ میلیون بشکه نفت خام سنگین بصره منتشر کرده که قرار است از طریق انتقال کشتیبهکشتی در نزدیکی سواحل عمان تحویل شود. این ساختار به خریداران اجازه میدهد محموله را خارج از تنگه هرمز دریافت کنند، بدون آنکه نفتکش اقیانوسپیمای آنها برای بارگیری مستقیم وارد خلیج فارس شود.
این محموله از سوی شرکت دولتی بازاریابی نفت عراق، سومو، با شرایط فوب عرضه شده و بازه بارگیری آن ۲۷ تا ۳۰ سپتامبر تعیین شده است. مهلت ارائه پیشنهاد نیز تا ۲۴ سپتامبر ادامه دارد و قیمتها بر اساس شاخصهای مرجع مربوط به نفت خام سنگین بصره ارائه میشوند.
اهمیت این مناقصه فقط به حجم ۲ میلیون بشکهای آن مربوط نیست، بلکه محل و روش تحویل بخش مهمتر ماجراست. خریدار میتواند نفت خام سنگین بصره را در نزدیکی عمان تحویل بگیرد و دیگر لازم نیست نفتکش بزرگ خود را تا پایانههای جنوبی عراق بفرستد، در آنجا منتظر بارگیری بماند و سپس بار دیگر از تنگه هرمز عبور کند.
این تغییر در سال ۲۰۲۶ اهمیت زیادی پیدا کرده است، زیرا تردد نفتکشها در هرمز همچنان پایینتر از شرایط عادی قرار دارد و همزمان هزینه بیمه، دسترسی به کشتی و نرخ حمل در مسیرهای خلیج فارس افزایش یافته است. در چنین شرایطی، تغییر محل تحویل میتواند بخشی از ریسک عملیاتی خریدار را کاهش دهد، حتی اگر خود نفت عراق همچنان از هرمز عبور کند.
البته این نخستین بار نیست که عراق از چنین مدلی استفاده میکند. در اواخر اوت، سومو نفت خام متوسط بصره و نفت خام سنگین بصره را نیز با امکان انتقال کشتیبهکشتی در نزدیکی عمان عرضه کرده بود؛ بنابراین مناقصه جدید بیشتر نشاندهنده تکرار و تثبیت تدریجی این ساختار تجاری است تا آغاز یک روش کاملاً تازه.
تفاوت مهم این بار آن است که یک محموله مشخص ۲ میلیون بشکهای با بازه بارگیری دقیق وارد بازار شده است. این موضوع نشان میدهد انتقال دریایی در نزدیکی عمان ممکن است از یک راهکار اضطراری و موقت به گزینهای تبدیل شود که در شرایط فعلی بارها مورد استفاده قرار گیرد.
در عین حال باید یک نکته لجستیکی را دقیق در نظر گرفت. نفت عراق برای رسیدن از پایانههای جنوبی این کشور به محل انتقال در نزدیکی عمان همچنان باید از تنگه هرمز عبور کند، بنابراین این شیوه یک مسیر فیزیکی کاملاً جایگزین برای هرمز ایجاد نمیکند.
تغییر اصلی در نقطه تحویل و نحوه تقسیم ریسک میان فروشنده و خریدار اتفاق میافتد. یک نفتکش منطقهای میتواند محموله را از خلیج فارس عبور دهد و نفتکش بزرگ خریدار بیرون از تنگه منتظر بماند؛ در نتیجه نفتکش اصلی دیگر مجبور نیست وارد منطقه پرریسکتر داخل خلیج فارس شود.
این ساختار برای پالایشگاهها و شرکتهای بازرگانی مزیت عملیاتی مشخصی دارد. نفتکش دوربرد میتواند محموله را خارج از هرمز تحویل بگیرد و پس از انتقال، مستقیماً به سمت آسیا یا مقصد بعدی حرکت کند، هرچند هزینه نفتکش منطقهای، عملیات انتقال، بیمه و زمان انتظار همچنان در قیمت نهایی محموله باقی میماند.
رشد این مدل باعث شده عملیات انتقال کشتیبهکشتی در اطراف عمان طی هفتههای اخیر افزایش پیدا کند. حجم نفت جابهجاشده در این شبکه در سپتامبر حدود ۲.۵ میلیون بشکه در روز برآورد شده، در حالی که این رقم در اوت نزدیک به ۱.۴ میلیون بشکه در روز بود.
این شبکه فقط به عراق محدود نیست. عربستان نیز بخشی از نفت خود را به سمت نقاط انتقال نزدیک عمان هدایت کرده و امارات نیز از شبکه تجاری و ناوگان نفتکش خود برای جابهجایی محمولههای منطقهای استفاده کرده است؛ نشانهای که نشان میدهد سواحل عمان بهتدریج نقش مهمتری در ساختار جدید حمل نفت خلیج فارس پیدا میکنند.
نفت عراق نیز پیش از مناقصه جدید وارد این شبکه شده بود. در ماه سپتامبر یک نفتکش بسیار بزرگ حامل حدود ۲ میلیون بشکه نفت عراق در نزدیکی فجیره محموله خود را به نفتکش دیگری منتقل کرد که مقصد نهایی آن چین بود.
در نتیجه، تجارت نفت منطقه در حال تقسیمشدن به دو بخش مجزا است. بخشی از مسیر با نفتکشهای منطقهای از داخل هرمز انجام میشود و بخش دوم، یعنی سفر بینالمللی طولانیتر، از بیرون تنگه آغاز میشود؛ ساختاری که اجازه میدهد نفت همچنان به بازار برسد، اما هزینه و پیچیدگی بیشتری به زنجیره حمل اضافه میکند.
هزینه این مدل قابل توجه است. نرخ نفتکشهای بزرگ در مسیرهای مرتبط با هرمز طی بحران بهشدت افزایش یافته و در برخی معاملات، هزینه حمل از ۳۰ دلار برای هر بشکه نیز عبور کرده است؛ رقمی که اقتصاد تجارت نفت خلیج فارس را بهطور جدی تغییر میدهد.
عملیات انتقال کشتیبهکشتی نیز هزینههای خاص خود را دارد. دو کشتی باید در یک زمان و موقعیت مشخص هماهنگ شوند، تجهیزات انتقال و الزامات ایمنی فراهم شود و نفتکش دریافتکننده ممکن است ساعتها یا حتی مدت بیشتری در دریا منتظر بماند.
در مقابل، مزیت اصلی این مدل انعطاف بیشتر برای فروشنده و خریدار است. عراق میتواند نفت خود را به خریدارانی عرضه کند که حاضر نیستند نفتکشهای بزرگ خود را وارد خلیج فارس کنند و در نتیجه احتمال فروش محموله بدون نیاز به تخفیفهای بسیار سنگین افزایش مییابد.
این موضوع برای نفت خام سنگین بصره اهمیت بیشتری دارد، زیرا این گرید با درجه API حدود ۲۴ و میزان گوگرد نزدیک به ۴.۰۵ درصد، در گروه نفتهای خام سنگین و پرگوگرد قرار میگیرد. پالایشگاههای پیچیدهای که توان فرآورش چنین خوراکی را دارند معمولاً مشتریان اصلی این نوع نفت هستند.
ویژگیهای نفت خام سنگین بصره برای بازار قیر نیز قابل توجه است، زیرا نفتهای سنگین در پالایشگاههای مناسب میتوانند جریانهای بیشتری از مواد سنگین ایجاد کنند. این مواد بسته به طراحی پالایشگاه، اقتصاد تولید و تقاضای بازار میتوانند در تولید نفت کوره یا قیر مورد استفاده قرار گیرند.
با این حال نباید نتیجه گرفت که این محموله ۲ میلیون بشکهای الزاماً به تولید قیر منجر خواهد شد. مواد سنگین پالایشگاهی مسیرهای مصرف متعددی دارند و میزان قیر تولیدشده به ترکیب خوراک، تجهیزات پالایشگاه، شرایط عملیاتی و سودآوری هر محصول بستگی دارد.
اثر این خبر بر بازار قیر در شرایط فعلی بیشتر از مسیر خوراک و لجستیک منتقل میشود. افزایش هزینه یا دشواری انتقال نفت خام سنگین میتواند بر هزینه خوراک، نرخ فعالیت پالایشگاه و اقتصاد تولید فرآوردههای سنگین اثر بگذارد، بدون آنکه الزاماً تغییری مستقیم در عرضه قیر ایجاد شود.
در مورد صادرات قیر عراق نیز تاکنون مدرکی منتشر نشده که نشان دهد چنین ساختار انتقال کشتیبهکشتی در نزدیکی عمان برای محمولههای قیر مورد استفاده قرار گرفته باشد. قیر به زیرساخت متفاوتی شامل مخازن گرمشونده، تجهیزات تخصصی بارگیری و کشتیهای مخصوص نیاز دارد و نمیتوان شبکه انتقال نفت خام را مستقیماً به تجارت قیر تعمیم داد.
با این حال توسعه زیرساخت و خدمات دریایی در اطراف عمان میتواند در بلندمدت اهمیت بیشتری پیدا کند. اگر انتقال دریایی، ذخیرهسازی، خدمات پشتیبانی و حضور کشتیها در این منطقه گسترش یابد، سواحل عمان ممکن است به نقطه مهمتری برای توزیع مجدد انواع فرآوردههای نفتی تبدیل شوند.
موقعیت جغرافیایی عمان یکی از عوامل اصلی این تغییر است. ساحل این کشور مستقیماً به دریای عرب دسترسی دارد و نفتکش دریافتکننده برای حضور در منطقه انتقال نیازی به ورود به تنگه هرمز ندارد؛ مزیتی که در دوره افزایش ریسک کشتیرانی ارزش تجاری بیشتری پیدا کرده است.
با وجود این، انتقال کشتیبهکشتی نباید بهعنوان یک مسیر ارزان جایگزین در نظر گرفته شود. هزینه واقعی همچنان شامل نفتکش منطقهای، عبور از هرمز، بیمه، عملیات انتقال و زمان انتظار است و به همین دلیل این روش بیشتر یک ابزار مدیریت ریسک محسوب میشود تا راهی برای کاهش ساده هزینه حمل.
عراق در مراحل ابتدایی بحران تلاش کرده بود با تخفیفهای سنگین خریداران را برای بارگیری مستقیم در داخل خلیج فارس جذب کند. در اوت، تخفیف برخی محمولههای نفت خام سنگین بصره به حدود ۲۷.۸۰ تا ۲۹.۸۰ دلار در هر بشکه رسیده بود تا بخشی از ریسک ورود نفتکش به منطقه جبران شود.
انتقال نقطه تحویل به نزدیکی عمان این معادله را تغییر میدهد. بهجای آنکه تمام ریسک حمل از طریق کاهش شدید قیمت به خریدار منتقل شود، بخشی از ریسک میتواند پیش از تحویل محموله توسط فروشنده و شرکتهای حمل مدیریت شود.
با این حال وابستگی ساختاری عراق به هرمز همچنان باقی است. صادرات اصلی جنوب این کشور از زیرساختهای داخل خلیج فارس انجام میشود و عراق برخلاف برخی تولیدکنندگان منطقه، خط لوله بزرگ و فعال مستقیمی که بتواند حجم بالایی از نفت را به ساحلی خارج از هرمز منتقل کند در اختیار ندارد.
به همین دلیل شبکه نفتکشهای منطقهای و انتقال دریایی فعلاً یک راهکار عملیاتی برای کاهش ریسک است، نه جایگزین کامل تنگه هرمز. اهمیت این مدل زمانی بیشتر خواهد شد که تعداد مناقصههای مشابه افزایش پیدا کند و استفاده از آن به بخشی ثابت از ساختار صادرات عراق تبدیل شود.
اکنون بازار نتیجه مناقصه و قیمت نهایی محموله ۲۷ تا ۳۰ سپتامبر را دنبال خواهد کرد. اگر سومو در هفتهها و ماههای آینده عرضههای مشابه بیشتری منتشر کند، میتوان با اطمینان بیشتری گفت که تحویل در نزدیکی عمان به بخشی پایدارتر از راهبرد فروش نفت عراق تبدیل شده است.
افزایش چنین معاملاتى میتواند در مقابل تقاضا برای نفتکش در اطراف عمان را نیز بالا ببرد. هر انتقال به یک نفتکش منطقهای و یک کشتی دریافتکننده نیاز دارد و با افزایش تعداد عملیات، موقعیت کشتیها، زمان انتظار و ازدحام در مناطق انتقال میتواند به بخش مهمتری از هزینه حمل تبدیل شود.
آنچه در حال شکلگیری است بازگشت ساده تجارت نفت به وضعیت قبل نیست. تولیدکنندگان در حال ساخت شبکهای پیچیدهتر از نفتکشهای منطقهای، انتقالهای دریایی و سفرهای چندمرحلهای هستند تا صادرات را در شرایط پرریسک ادامه دهند؛ شبکهای که انعطاف بیشتری ایجاد میکند اما هزینه بالاتری دارد.
محموله ۲ میلیون بشکهای نفت خام سنگین بصره مسیر فیزیکی جدیدی برای دورزدن کامل هرمز ایجاد نمیکند، اما نقطه تحویل تجاری را به خارج از تنگه منتقل میکند و نیاز نفتکش اصلی خریدار به ورود به خلیج فارس را کاهش میدهد.
اگر این الگو ادامه پیدا کند، سواحل عمان میتوانند نقش بزرگتری در دریافت، انتقال و توزیع مجدد نفت خام عراق و سایر تولیدکنندگان منطقه داشته باشند. در چنین شرایطی، الگوی تقاضا برای نفتکش، هزینه حمل و ساختار لجستیکی تجارت نفت خلیج فارس نیز بهتدریج تغییر خواهد کرد.
برای قیر هنوز نمونه مشابهی از این مدل تأیید نشده است. با این حال تغییر جغرافیای انتقال نفت خام، امنیت خوراک پالایشگاهها و هزینه حمل منطقهای میتواند در ادامه برای بازار قیر و آسفالت نیز اهمیت بیشتری پیدا کند.








