








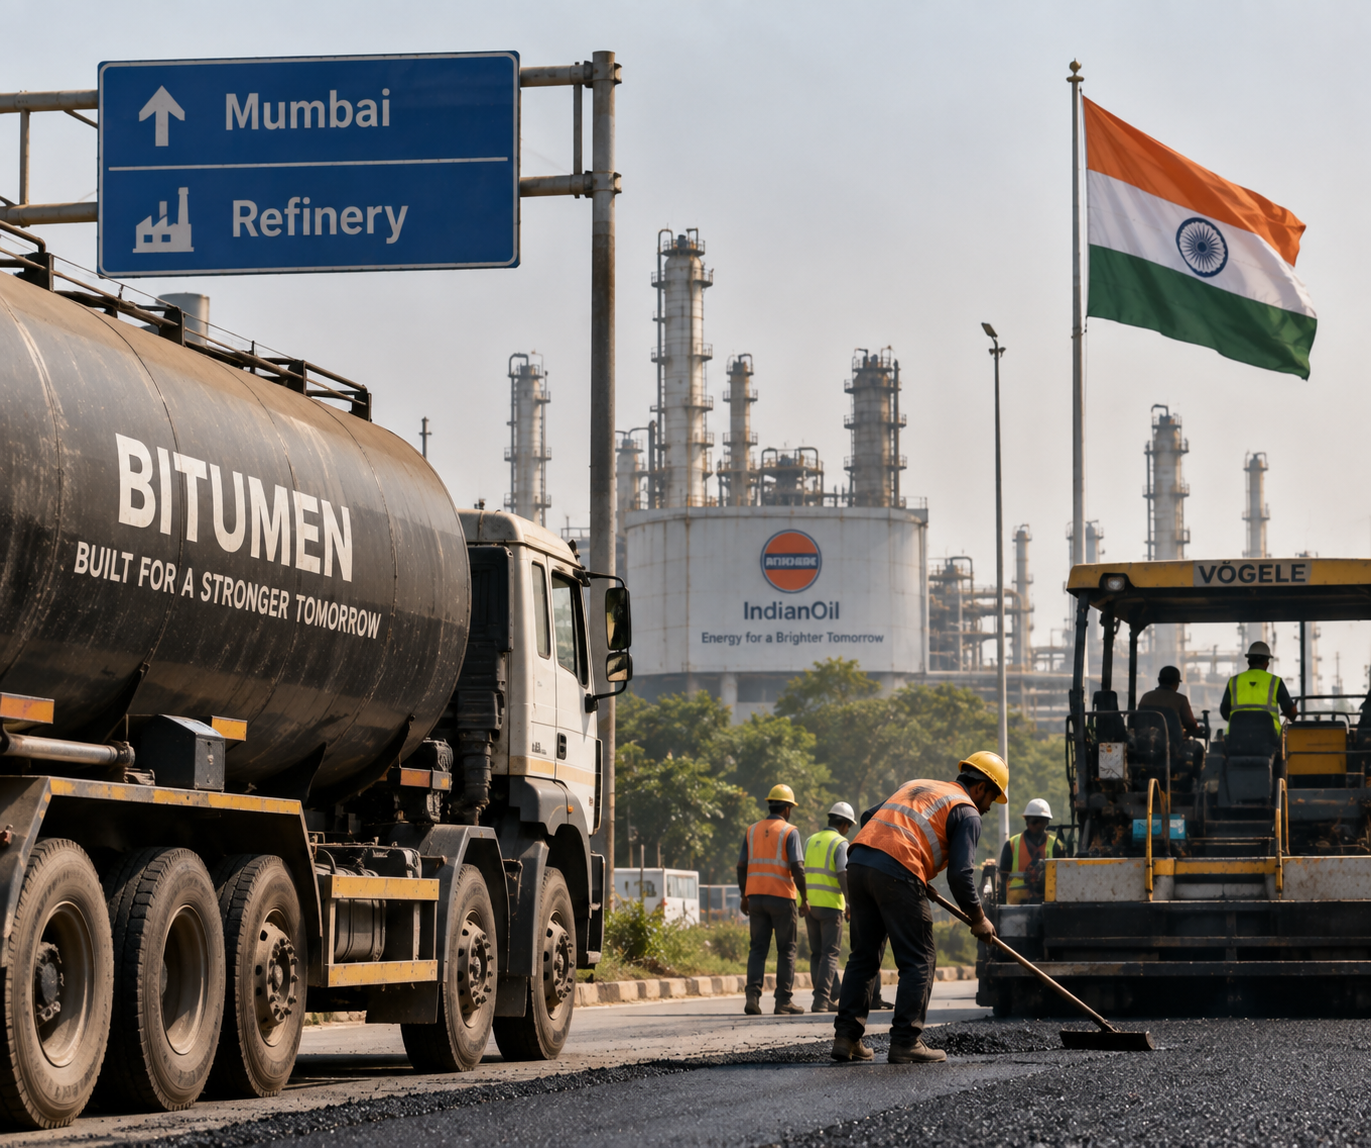
به گزارش نشریه دنیای نفت و قیر، پالایشگاههای هند برای دومین بار در ماه سپتامبر قیمت قیر را افزایش دادهاند و از ۱۶ سپتامبر قیمت VG30 حدود ۲۸ دلار و VG40 نزدیک به ۳۰ دلار به ازای هر تن بالا رفته است. افزایش جدید بهمراتب بزرگتر از اصلاح قیمت ابتدای ماه است و در شرایطی انجام شده که با کاهش تدریجی بارندگی، تقاضای راهسازی تازه در بخشهایی از کشور در حال بازگشت است.
افزایش ۱۶ سپتامبر پس از نخستین اصلاح قیمت در ابتدای ماه انجام شد. در انبار ویزاگ، قیمت قیر فله VG30 در اول سپتامبر با افزایش ۱۱۶۰ روپیهای به ۷۰ هزار و ۸۶۰ روپیه در هر تن رسید و VG40 نیز با رشد ۱۳۲۰ روپیهای به ۷۵ هزار و ۹۸۰ روپیه افزایش یافت.
بنابراین شدت افزایش جدید به شکل محسوسی بیشتر از اصلاح ابتدای ماه است. دادههای بازار نشان میدهند قیمت پالایشگاهی قیر در حال حاضر سریعتر از مصرف واقعی رشد میکند و میان هزینه جایگزینی محصول و سرعت بازگشت خریداران به بازار فاصله ایجاد شده است.
از نظر فصلی معمولاً در این مقطع انتظار میرود تقاضا تقویت شود، اما این تغییر هنوز در سراسر هند کامل نشده است. بارندگی در برخی مناطق در حال کاهش است و بخشی از فعالیتهای راهسازی دوباره آغاز شده، اما خروج مونسون جنوبغربی از کشور همچنان بهتدریج در حال انجام است.
این تفاوت اهمیت زیادی دارد، زیرا افزایش قیمت سپتامبر را نمیتوان صرفاً نتیجه جهش ناگهانی مصرف قیر دانست. افزایش هزینه تأمین، قیمت بالای محمولههای وارداتی و ادامه عدم اطمینان در بازار انرژی و حملونقل منطقه نیز قیمت جایگزینی قیر را بالا بردهاند.
هند پیش از این نیز در سال مالی جاری با فشار جدی قیمت و محدودیت دسترسی به قیر روبهرو بوده است. بررسیهای اخیر بخش راه این کشور نشان میدهند افزایش شدید قیمت قیر و اختلال در دسترسی به محصول، اجرای پروژههای جادهای را در سهماهه نخست سال مالی ۲۰۲۷ تحت تأثیر قرار داده است.
با این حال حجم پروژههای راهسازی همچنان قابل توجه است. پیشبینی میشود اجرای راههای ملی در سال مالی ۲۰۲۷ در محدوده ۹۰۰۰ تا ۹۵۰۰ کیلومتر باقی بماند و حجم واگذاری پروژهها نیز به حدود ۸۰۰۰ تا ۸۵۰۰ کیلومتر برسد؛ بنابراین پس از مساعدشدن شرایط جوی، ظرفیت قابل توجهی برای افزایش مصرف قیر وجود خواهد داشت.
نشانههایی از بازگشت فعالیتهای عمرانی در برخی مناطق نیز مشاهده میشود. در چند شهر، عملیات روکش مجدد جادهها با کاهش بارندگی در حال ازسرگیری است، اما دسترسی نامنظم به قیر همچنان یکی از مشکلات پیمانکاران و پروژههای تعمیر راه محسوب میشود.
ترکیب این شرایط ساختار متفاوتی در بازار ایجاد کرده است. تقاضا در حال بازیابی فصلی است، اما هنوز به سطح دوره اصلی اجرای پروژهها نرسیده و در مقابل، قیمت پالایشگاهها پیش از شکلگیری کامل این تقاضا افزایش قابل توجهی داشته است.
قیر وارداتی نیز در شرایط فعلی مانع مؤثری در برابر افزایش قیمت داخلی ایجاد نکرده است. هزینه بالاتر محمولهها، ریسکهای حمل دریایی و افزایش هزینه بیمه برای عرضه خاورمیانه باعث شده واردات برای بخشی از خریداران هندی از نظر اقتصادی دشوارتر شود.
این موضوع اهمیت زیادی دارد، زیرا واردات معمولاً زمانی که قیمت پالایشگاههای داخلی افزایش پیدا میکند گزینه جایگزین خریداران محسوب میشود. اگر قیمت نهایی تحویلی قیر خارجی نیز بالا باشد، پالایشگاههای داخلی فضای بیشتری برای افزایش قیمت خواهند داشت بدون آنکه فوراً بخش بزرگی از مشتریان خود را به واردات واگذار کنند.
اثر افزایش جدید برای همه پیمانکاران یکسان نخواهد بود. خریدارانی که برنامه زمانی مشخص و پروژههای فوری دارند ممکن است ناچار به پذیرش قیمتهای بالاتر شوند، در حالی که خریداران حساستر به قیمت میتوانند بخشی از خرید خود را تا افزایش واقعی فعالیتهای عمرانی به تعویق بیندازند.
برای تولیدکنندگان آسفالت و پیمانکاران راه، افزایش ۱۶ سپتامبر خطر فشار بر حاشیه سود را پیش از آغاز کامل دوره پرمصرف افزایش میدهد. پروژههایی که سازوکار مناسبی برای تعدیل قیمت مواد اولیه ندارند بیشتر در معرض فاصله میان هزینههای اولیه قرارداد و قیمت فعلی قیر قرار خواهند گرفت.
شرکتهای بزرگ زیرساختی نیز با فشار مشابهی مواجه هستند. افزایش قیمت قیر، سیمان و فولاد در کنار رشد هزینه حمل و بیمه میتواند حاشیه سود پروژهها را کاهش دهد، هرچند سرمایهگذاری زیرساختی و حجم پروژههای هند همچنان در سطح بالایی باقی مانده است.
مرحله بعدی بازار به این بستگی دارد که آیا تقاضای واقعی میتواند خود را به افزایش قیمت پالایشگاهها برساند یا خیر. اگر با عقبنشینی بارندگیها فعالیت راهسازی با سرعت افزایش پیدا کند، قیمتهای فعلی پشتوانه بیشتری از سمت مصرف واقعی خواهند داشت و وابستگی آنها به هزینه تأمین کاهش مییابد.
در مقابل، اگر بازیابی تقاضا آهستهتر باشد، ادامه افزایش قیمت میتواند با مقاومت بیشتری از سوی پیمانکاران روبهرو شود. این موضوع بهویژه در مناطقی اهمیت دارد که خریداران امکان عقبانداختن خرید یا کاهش موجودی انبار خود را دارند.
واردات نیز یکی از شاخصهای مهم هفتههای آینده خواهد بود. اگر افزایش قیمت داخلی به حدی برسد که با وجود هزینه حمل و بیمه، محمولههای خارجی دوباره جذاب شوند، هند میتواند بار دیگر به سمت افزایش خرید از عرضهکنندگان خارجی از جمله مبدأهای خاورمیانه حرکت کند.
در شرایط فعلی، افزایش ۱۶ سپتامبر نشان میدهد بازار قیر هند وارد دوره جدید فعالیت عمرانی با سطح هزینهای بالاتری شده است. نکته مهم فقط دومین افزایش قیمت VG30 و VG40 نیست، بلکه این است که قیمت پالایشگاهی فعلاً از سرعت بازیابی تقاضای واقعی جلو افتاده است.
این توازن با افزایش فعالیتهای راهسازی میتواند بهسرعت تغییر کند. بازار در هفتههای آینده قیمتهای پالایشگاهی، هزینه محمولههای وارداتی، روند عقبنشینی بارندگی و حجم واقعی خرید پیمانکاران را دنبال خواهد کرد تا مشخص شود افزایش جدید قیمت تا چه اندازه پایدار خواهد بود.








