








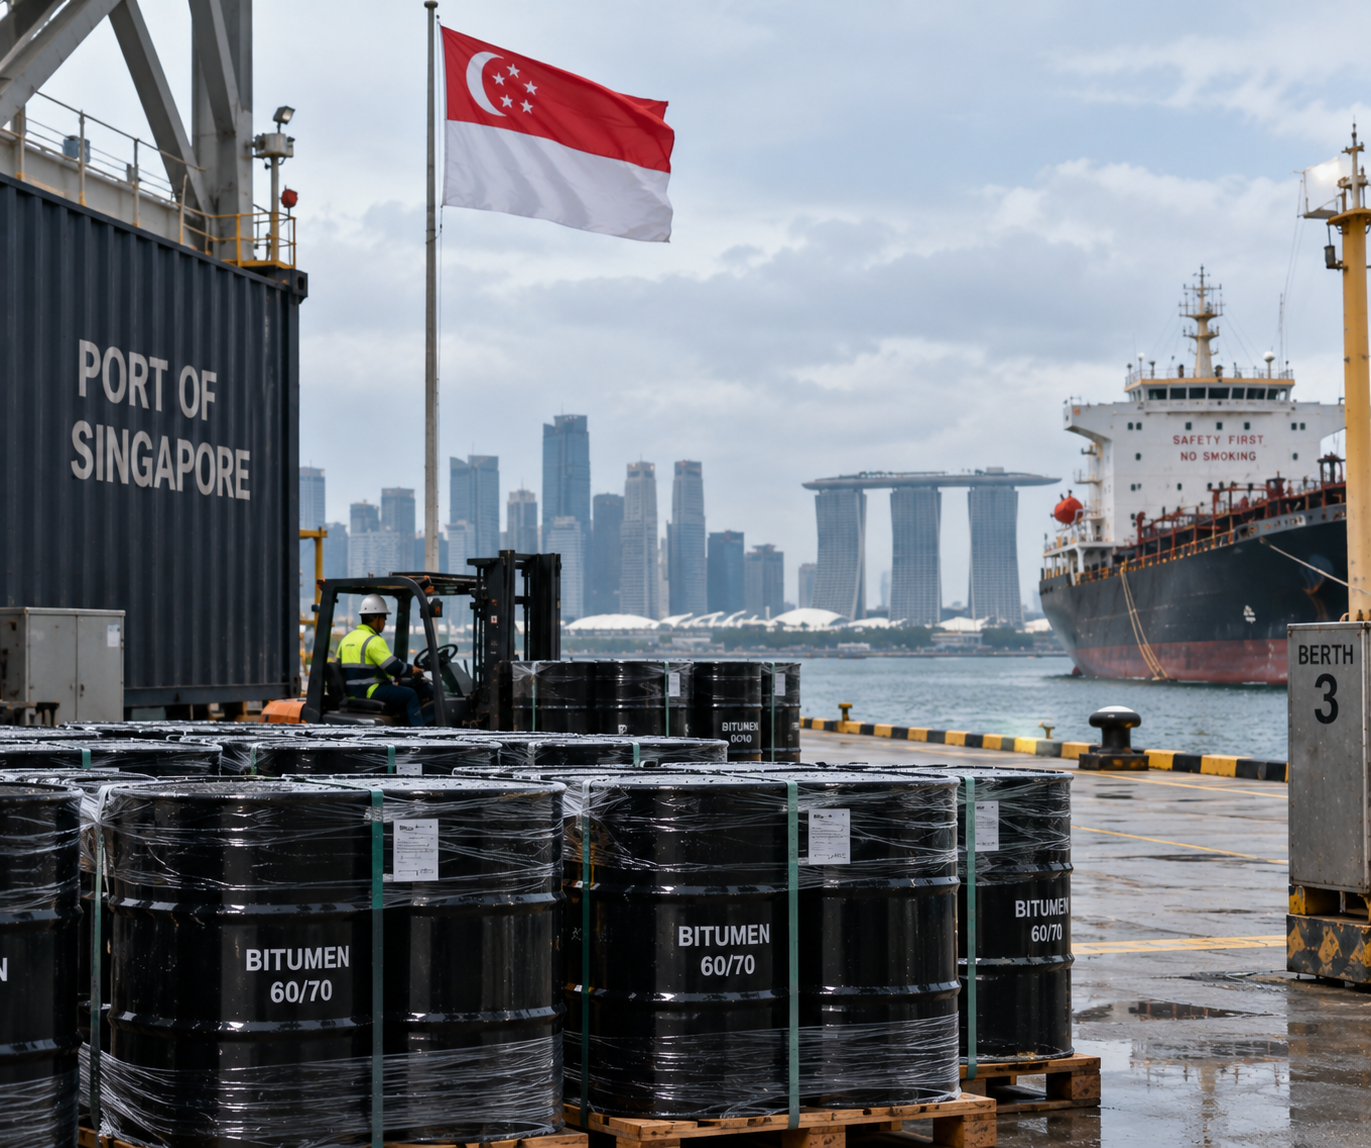
به گزارش نشریه دنیای نفت و قیر، بازار قیر سنگاپور با محدودیت جدیتری در عرضه واقعی روبهرو شده است؛ بهطوری که صادرات این کشور از آوریل تا اوت نسبت به مدت مشابه سال قبل ۶۲.۵ درصد کاهش یافته و یکی از ارزیابیهای اصلی قیمت فوب نیز در سپتامبر دوباره به ۶۶۰ دلار به ازای هر تن رسیده است. فشار کنونی بیش از آنکه صرفاً ناشی از نوسان قیمت باشد، به محدودیت خوراک پالایشگاهها و کاهش عرضه در بازار آزاد مربوط میشود.
سنگاپور از آوریل تا اوت ۲۰۲۶ حدود ۴۳۰ هزار و ۵۱۱ تن قیر صادر کرد که ۶۲.۵ درصد کمتر از مدت مشابه سال ۲۰۲۵ بود. صادرات ماه اوت نیز از ۲۲۵ هزار و ۹۳۰ تن در سال قبل به تنها ۶۸ هزار و ۳۵۸ تن کاهش یافت و افت ۶۹.۷ درصدی را ثبت کرد.
این کاهش به یک ماه یا اختلال کوتاهمدت در بارگیری محدود نبوده است. صادرات در مه حدود ۷۳.۱ درصد، در ژوئن ۷۰.۴ درصد، در ژوئیه ۶۱.۶ درصد و در اوت ۶۹.۷ درصد نسبت به ماههای مشابه سال قبل کاهش داشته و از محدودیت مستمر عرضه در یکی از مهمترین مراکز قیر آسیا حکایت دارد.
فشار عرضه اکنون در ساختار قیمت نیز دیده میشود. یکی از ارزیابیهای اصلی بازار، قیمت قیر ۶۰\۷۰ فوب سنگاپور را در ۱۱ سپتامبر ۶۶۰ دلار به ازای هر تن تعیین کرده که بالاترین سطح از آوریل ۲۰۲۶ محسوب میشود.
دادههای هفتگی WPB نیز تصویر تکمیلی از این بازار ارائه میکنند، هرچند روشهای ارزیابی مختلف را نباید کاملاً یکسان در نظر گرفت. WPB قیمت قیر فله ۶۰\۷۰ سنگاپور را در هفته چهارم اوت ±۵ ۶۶۰ دلار به ازای هر تن فوب و در هفته نخست سپتامبر ۶۵۰±۵ دلار اعلام کرد و قیمت قیر بشکهای نیز در هفته نخست سپتامبر ۷۲۰±۵ دلار بود.
بنابراین عدد ۶۶۰ دلار در ۱۱ سپتامبر را نباید صرفاً افزایش مستقیم ۱۰ دلاری نسبت به ارزیابی قبلی WPB دانست. مجموعه این شاخصها در عوض نشان میدهد که سنگاپور با وجود نوسان کوتاهمدت قیمت همچنان یکی از بازارهای گران منطقه است و دسترسی واقعی به محموله نقش مهمتری در معاملات پیدا کرده است.
مذاکرات اخیر برای بارگیری اکتبر نیز همین شرایط را تأیید میکنند. محدوده قابل مذاکره حدود ۶۴۵ تا ۶۶۰ دلار به ازای هر تن فوب بوده و حتی در بخش بالایی این محدوده نیز فروشندگان عجله زیادی برای نهاییکردن معاملات نشان ندادهاند.
این وضعیت نشان میدهد زمان بارگیری و اطمینان از وجود محموله اکنون تقریباً به اندازه قیمت اهمیت پیدا کرده است. ممکن است خریدار با یک قیمت اسمی مواجه باشد، اما تأمین واقعی حجم مورد نیاز در زمان مناسب به مسئلهای جداگانه تبدیل شده است.
ریشه بخشی از کمبود به داخل پالایشگاهها بازمیگردد. تولید قیر سنگاپور به دسترسی به نفت خام سنگین مناسب و مواد سنگین حاصل از فرآوری آن وابسته است، اما تأمین حجم کافی از این خوراک دشوارتر شده است.
نشانههای بازار از وضعیت نامتوازن تولید در پالایشگاهها حکایت دارند. برخی واحدها عرضه قابل توجهی در بازار آزاد نداشتهاند و برخی دیگر با کمبود خوراک، مشکلات مشخصات فنی محصول یا تولید مقطعی روبهرو بودهاند که باعث شده بخشی از محصول آنها امکان ورود به معاملات عادی را نداشته باشد.
برآورد میشود یکی از تولیدکنندگانی که فعالیت آن بهصورت مقطعی ادامه دارد ماهانه حدود ۳۰ تا ۴۰ هزار تن قیر تولید کند. با این حال بخش عمده این حجم از قبل در قراردادهای مدتدار تعهد شده و سهم محدودی برای خریداران بازار آزاد باقی میماند.
به همین دلیل باید میان حجم کل تولید پالایشگاه و عرضه در بازار آزاد تفاوت قائل شد. یک پالایشگاه ممکن است همچنان حجم قابل توجهی تولید کند، اما قراردادهای موجود و تولید خارج از مشخصات فنی میتوانند مقدار واقعی قابل معامله را بهشدت کاهش دهند.
دسترسی به نفت خام سنگین در مرکز این مشکل قرار دارد. پالایشگاههای سنگاپور برای تولید این نوع محصول از نفتهای سنگین مناسب، از جمله برخی محمولههای کانادا و در دورههایی از خاورمیانه، استفاده کردهاند اما حجم موجود برای افزایش سریع تولید قیر کافی نبوده است.
تصمیم پالایشگاه در عین حال فقط فنی نیست و به اقتصاد تولید نیز بستگی دارد. همان خوراک سنگین میتواند برای تولید سایر محصولات باقیمانده پالایشگاهی، بهویژه نفت کوره، مورد استفاده قرار گیرد و پالایشگر باید بازده اقتصادی این گزینهها را با تولید قیر مقایسه کند.
به همین دلیل افزایش قیمت قیر الزاماً به رشد سریع تولید منجر نمیشود. حتی زمانی که حاشیه تولید قیر جذاب است، پالایشگاه ممکن است نفت کوره را ترجیح دهد، زیرا همان خوراک میتواند ارزش تجاری بیشتر یا حجم بزرگتری از محصول قابل فروش ایجاد کند.
این رقابت با تقویت بازار نفت کوره پرگوگرد شدیدتر شده است. اختلاف قیمت نفت کوره ۳۸۰ CST سنگاپور برای ماه نزدیک نسبت به نفت خام برنت (Brent) در ۱۱ سپتامبر به حدود منفی ۲.۴۷ دلار در هر بشکه رسید، در حالی که این رقم در ۱۰ سپتامبر منفی ۳.۶۷ دلار بود و حاشیه این محصول طی یک هفته بیش از ۵۰ درصد بهبود یافت.
برای خریداران قیر، این شرایط به معنی محدودیتی است که صرفاً با پیشنهاد قیمت بالاتر برطرف نمیشود. تا زمانی که نفت کوره برای استفاده از همان مواد سنگین رقیب قدرتمندی باشد، ممکن است پالایشگاهها انگیزه کافی برای انتقال سریع حجم بیشتری از خوراک به تولید قیر نداشته باشند.
محدودیت عرضه دیگر فقط به سنگاپور مربوط نیست. نشانههای بازار حاکی از آن است که تولیدکنندگان کره جنوبی نیز با محدودیت در تأمین خوراک سنگین مناسب روبهرو شدهاند و این وضعیت توجه به محمولههای چین را برای جبران بخشی از کمبود منطقه افزایش داده است.
در نتیجه نقش چین در توازن عرضه قیر آسیا پررنگتر شده است. با این حال توان محمولههای چینی برای جایگزینی عرضه از دسترفته به حجم صادرات، مشخصات فنی محصول، هزینه حمل و زمان بارگیری بستگی خواهد داشت.
در سمت تقاضا نیز بازار همچنان حمایت میشود. مصرف قیر استرالیا طی سال ۲۰۲۶ قوی باقی مانده و این کشور به دوره فعالتر فصلی نزدیک میشود، در حالی که پروژههای زیرساختی نیز تقاضای داخلی سنگاپور را حفظ کردهاند.
برخی مصرفکنندگان نهایی که با برنامههای ثابت عمرانی روبهرو هستند آمادگی پذیرش هزینههای جایگزینی بالاتری را در زمان کمبود نشان دادهاند. گزارشهایی از امکان پذیرش سطوح ۷۰۰ تا ۸۰۰ دلار وجود دارد، اما این ارقام را نباید بهعنوان قیمت عمومی بازار سنگاپور در نظر گرفت و اهمیت آنها بیشتر در نشاندادن اولویت دسترسی به محصول است.
تغییر اولویت خریداران در هند نیز مشاهده میشود. برخی خریداران به محمولههای عراق توجه بیشتری نشان دادهاند و در شرایط محدودیت عرضه، دسترسی به محصول و امکان اجرای معامله در بعضی موارد نسبت به مبدأ یا ترجیحات معمول خرید اهمیت بیشتری پیدا کرده است.
مشکلات حمل محمولههای خاورمیانه فشار دیگری بر بازار وارد کردهاند. وجود قیر در مبدأ الزاماً به معنی عرضه قابل دسترس برای خریدار آسیایی نیست، زیرا دسترسی به کشتی، امنیت مسیر، بیمه و زمان تحویل میتوانند مانع انتقال سریع محموله شوند.
ترکیب این عوامل باعث شده برخی فعالان بازار احتمال دهند در صورت ادامه کمبود، قیمت فوب سنگاپور دوباره به محدوده ۷۰۰ دلار نزدیک شود. این سطح صرفاً یک انتظار بازار است و تحقق آن به وضعیت خوراک، تصمیم پالایشگاهها، تقاضای منطقهای و رقابت اقتصادی نفت کوره با قیر بستگی دارد.
یک شاخص محاسباتی مستقل نیز برای ۱۱ سپتامبر عددی نزدیک به ۶۶۸ دلار به ازای هر تن برای قیر ۶۰\۷۰ سنگاپور نشان داده است. این عدد یک قیمت قطعی قابل معامله نیست و نباید با ارزیابی بازار فیزیکی یکسان تلقی شود، اما نشانه دیگری از بالا ماندن سطح عمومی قیمتها در این بازار است.
با این حال مهمترین شاخص فعلی احتمالاً نه یک قیمت مشخص، بلکه حجم صادرات است. افت ۶۲.۵ درصدی در دوره پنجماهه و کاهش نزدیک به ۷۰ درصدی در اوت نشان میدهد محدودیت عرضه سنگاپور فقط حاصل نوسان کوتاهمدت قیمت نیست.
برای معاملهگران و تولیدکنندگان آسفالت، این وضعیت معادله خرید را تغییر داده است. مبدأ، مشخصات فنی، تأیید موجودی، زمان بارگیری، هزینه حمل و امکان واقعی اجرای معامله اکنون در کنار قیمت فوب، ارزش واقعی هر پیشنهاد را تعیین میکنند.
برای پالایشگاهها نیز دو عامل تعیینکننده خواهند بود: دسترسی به حجم بیشتری از نفت خام سنگین مناسب و توان قیر برای رقابت اقتصادی با نفت کوره بر سر مواد سنگین پالایشگاهی. تا زمانی که هر دو عامل بهبود پیدا نکنند، بالا ماندن قیمت قیر بهتنهایی احتمالاً برای بازیابی سریع عرضه کافی نخواهد بود.
شرایط فعلی سنگاپور بنابراین فراتر از رسیدن قیمت به بالاترین سطح پنج ماه اخیر است. سقوط صادرات، محدودیت خوراک سنگین، کاهش عرضه آزاد و تقویت اقتصاد نفت کوره در کنار یکدیگر نشان میدهند ساختار عرضه قیر در بخش مهمی از بازار آسیا همچنان تحت فشار قرار دارد.








