








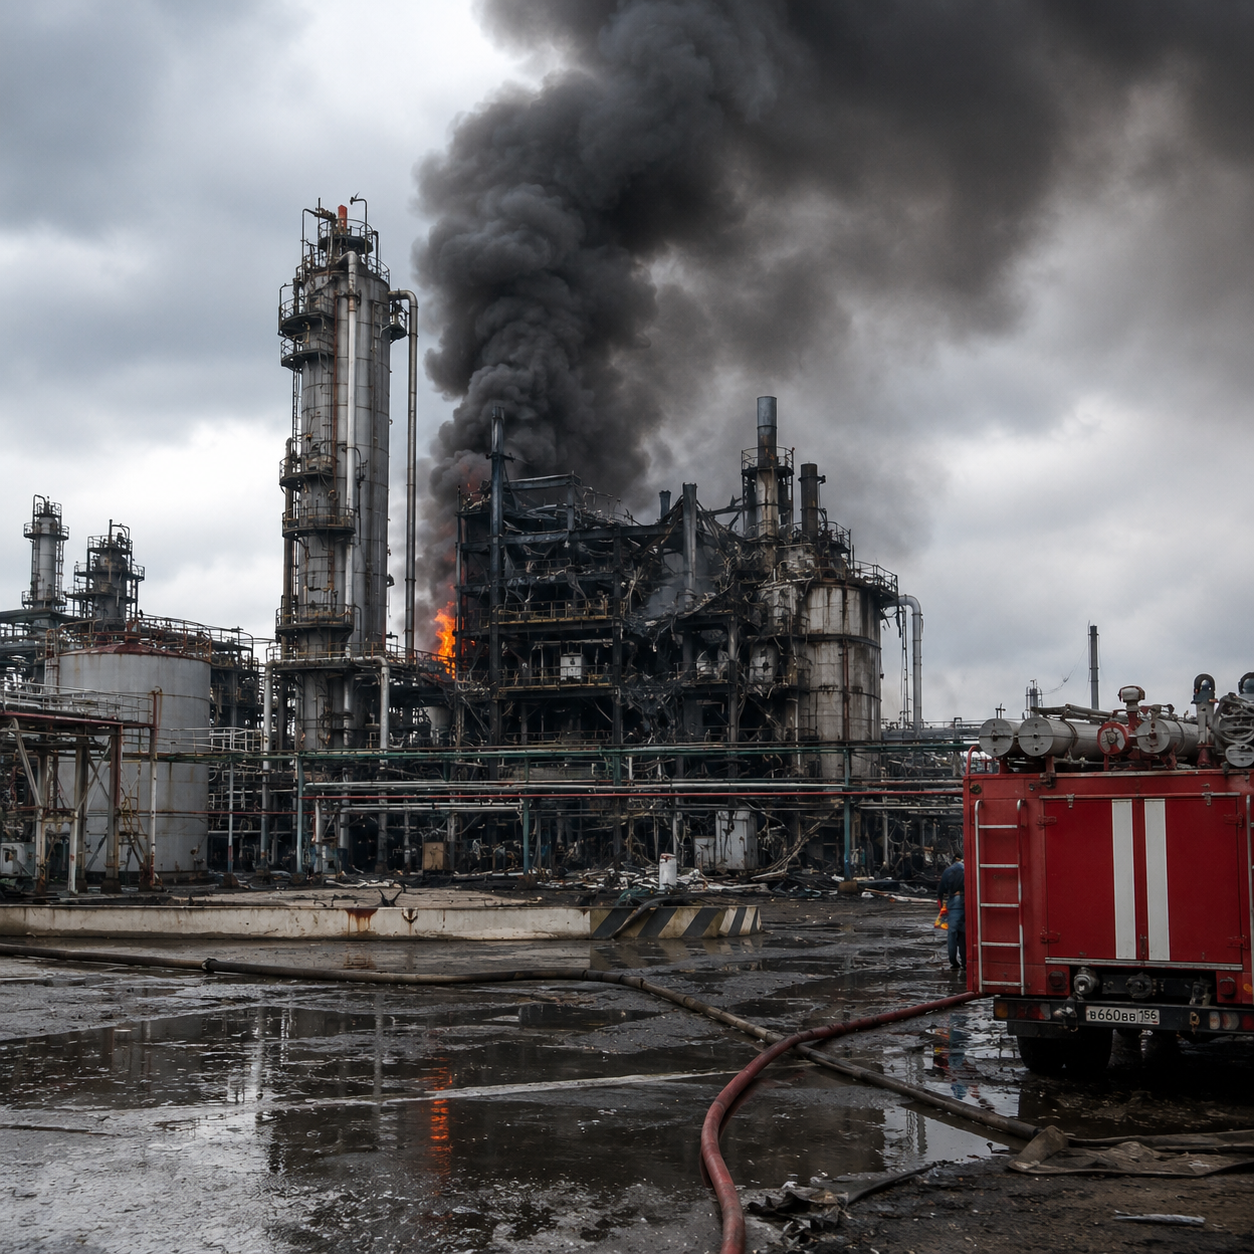
به گزارش نشریه دنیای نفت و قیر، روسیه پس از توقف فرآورش در پالایشگاه اورسکنفتاورگسینتز (Orsknefteorgsintez) در منطقه اورنبورگ در پی حمله پهپادی ۱۱ اوت ۲۰۲۶، تولید یکی از پالایشگاههایی را از دست داده است که مستقیماً قیر جادهای تولید میکند. این اختلال برای بازار قیر اهمیت بیشتری نسبت به توقف یک پالایشگاه معمولی دارد، زیرا سبد محصولات تأییدشده اورسک شامل قیر جادهای، نفت کوره و جریانهای سنگین پالایشگاهی است که اقتصاد تولید قیر بر پایه آنها شکل میگیرد. بر اساس اعلام دولت منطقهای، تعمیر زیرساختهای آسیبدیده ممکن است تا شش ماه طول بکشد، هرچند این برآورد نباید به معنی تأیید تعطیلی کامل پالایشگاه برای تمام این دوره در نظر گرفته شود.
پالایشگاه اورسکنفتاورگسینتز ظرفیت فرآورش سالانه حدود ۵.۷۶ میلیون تن، معادل تقریباً ۱۱۵ هزار و ۲۰۰ بشکه در روز را دارد. این پالایشگاه در سال ۲۰۲۴ حدود ۴.۲ میلیون تن نفت خام فرآورش کرد و حجم قابلتوجهی گازوئیل، بنزین، قیر و نفت کوره تولید کرد. اسناد رسمی محصولات خود پالایشگاه نیز تولید قیر جادهای نفتی ویسکوز در گریدهای BND 60/90 و BND 70/100 را در کنار نفت کوره و مواد سنگین پالایشگاهی تأیید میکنند. بنابراین ارتباط میان توقف این پالایشگاه و عرضه قیر مستقیم است و فقط بر یک تحلیل نظری تکیه ندارد.
پالایشگاه پس از آن فرآورش را متوقف کرد که حمله به واحدهای عملیاتی آسیب رساند و آتشسوزی ایجاد کرد. مقامهای منطقه اورنبورگ در ۱۳ اوت خسارت واردشده به زیرساختهای اصلی را شدید توصیف کردند و هشدار دادند که برای بازسازی ممکن است به تجهیزات وارداتی نیاز باشد که تهیه آنها تحت تحریمهای موجود دشوار است. مدت تعمیرات تا شش ماه برآورد شده است. این زمانبندی همچنان یک برآورد محسوب میشود و تاریخ قطعی راهاندازی مجدد نیست، اما احتمال میدهد که فعالیت اورسک در بخش قابلتوجهی از فصل راهسازی روسیه و حتی ورود به ماههای سرد با محدودیت روبهرو باقی بماند.
برای بازار قیر روسیه، مسئله اصلی فقط ظرفیت اسمی فرآورش نفت خام این پالایشگاه نیست. هیچ پالایشگاهی تمام نفت خام ورودی را به قیر تبدیل نمیکند و تاکنون رقم تأییدشدهای منتشر نشده است که نشان دهد توقف اورسک دقیقاً چند تن تولید قیر را از بازار حذف کرده است. نتیجه دقیقتر این است که یک پالایشگاه فعال با سابقه تأییدشده تولید قیر جادهای، فرآورش را متوقف کرده و بازگشت آن ممکن است چند ماه طول بکشد.
دادههای عملیاتی تاریخی نشان میدهند قیر یک محصول حاشیهای در اورسک نبوده است. این پالایشگاه در مارس ۲۰۲۱ در شرایطی که حدود ۳۵۳ هزار تن خوراک فرآورش کرد، نزدیک به ۱۹ هزار تن قیر تولید کرد. نمیتوان از این رقم تاریخی برای تخمین تولید ماهانه فعلی استفاده کرد، زیرا نوع فعالیت پالایشگاه، نرخ فرآورش و اقتصاد محصولات در طول زمان تغییر میکنند. با این حال، این داده تأیید میکند که این مجموعه پیشتر قیر جادهای را در حجم تجاری قابلتوجه تولید کرده است و قیر فقط یک محصول ثانویه و گاهبهگاه در فهرست تولیدات آن نبوده است.
زمان این توقف نیز اهمیت دارد، زیرا همزمان با کاهش گستردهتر فعالیت پالایشگاههای روسیه رخ داده است. نرخ فرآورش در این کشور تحت تأثیر حملات مکرر به ظرفیتهای پالایشی، به سطوحی نزدیک شده است که در حدود دو دهه گذشته مشاهده نشده بود. کمبود سوخت در چند منطقه روسیه دوباره ظاهر شده و مقامها با محدودیت صادرات، کاهش برخی الزامات کیفی سوخت و واردات فرآوردههای نفتی برای کنترل وضعیت واکنش نشان دادهاند. منطقه اورنبورگ نیز یکی از مناطقی بوده است که با فشار بر عرضه مواجه شده است.
با این حال، بازار قیر باید از بحران بنزین جدا بررسی شود. اولویت فوری سیاستگذاران روسیه حفظ عرضه سوخت حملونقل، بهویژه بنزین و گازوئیل است. این مسئله میتواند بهطور غیرمستقیم بر قیر اثر بگذارد، زیرا زمانی که سوختهای ضروری کمیاب میشوند، نحوه بهینهسازی پالایشگاهها نیز تغییر میکند. جریانهای سنگینی مانند وکیوم باتوم بسته به نوع پالایشگاه، حاشیه سود و نیاز عملیاتی میتوانند به مسیرهای مختلفی اختصاص پیدا کنند. پالایشگاهی که تلاش میکند تولید سوخت حملونقل را به حداکثر برساند، ممکن است درباره تخصیص مواد سنگین تصمیم متفاوتی نسبت به شرایط عادی بگیرد.
این موضوع در اورسک اهمیت بیشتری دارد، زیرا این پالایشگاه هم قیر و هم نفت کوره تولید میکند. وقتی کل زنجیره فرآورش مختل میشود، هر دو جریان محصول ممکن است تحت تأثیر قرار گیرند. با این حال، زمانی که واحدهای مختلف بهتدریج فعالیت خود را از سر بگیرند، لزوماً ترکیب محصولات با همان سرعت به حالت عادی بازنمیگردد. راهاندازی مجدد تقطیر نفت خام به معنی بازگشت کامل تولید قیر نیست، همانطور که راهاندازی یک واحد مرتبط با قیر نیز به معنی بازگشت کل پالایشگاه به ظرفیت عادی نخواهد بود.
توقف اورسک میتواند فراتر از بازار فوری اورنبورگ نیز اهمیت داشته باشد. شرکت فورتهاینوست اعلام کرده است که محصولات پالایشگاه اورسک علاوه بر بازار داخلی روسیه، به مشتریانی در کشورهای نزدیک و دور از جمله قزاقستان، قرقیزستان، تاجیکستان، ازبکستان، مغولستان، افغانستان، چین و بلاروس عرضه میشوند. این شرکت مشخص نکرده است که قیر به تمام این کشورها صادر میشود و بنابراین نباید این فهرست را نقشه مقاصد صادراتی قیر اورسک تلقی کرد. با این حال، این داده نشان میدهد پالایشگاه در یک شبکه تجاری فعالیت میکند که بسیار فراتر از منطقه محل استقرار آن امتداد دارد.
این موقعیت منطقهای اهمیت دارد، زیرا بازارهای زمینی قیر به فاصله حمل بسیار حساس هستند. برخلاف فرآوردههای پالایشی با ارزش بالاتر، قیر جادهای نسبت به ارزش هر تن خود هزینه لجستیکی بالایی دارد. هزینه حمل کامیونی یا ریلی میتواند بهسرعت اقتصاد خرید از یک عرضهکننده جایگزین را تغییر دهد. اگر خریدارانی که معمولاً از منطقه اورال یا نقاط نزدیک روسیه تأمین میشوند مجبور شوند محصول را از پالایشگاههای دورتر تهیه کنند، ممکن است قیر جایگزین موجود باشد، اما الزاماً با همان هزینه قابل تهیه نخواهد بود.
این اثر برای پروژههای راهسازی دارای بودجه ثابت یا نسبتاً ثابت میتواند شدیدتر باشد. یک تولیدکننده آسفالت فقط به دسترسی فیزیکی به قیر نیاز ندارد، بلکه باید گرید مناسب را در زمان مشخص و با قیمت تحویلشده سازگار با اقتصاد پروژه دریافت کند. سبد رسمی محصولات اورسک شامل BND 60/90 و BND 70/100 است که در کاربردهای راهسازی استفاده میشوند. حذف یک منبع تثبیتشده برای این گریدها میتواند خریداران را مجبور به تغییر مسیرهای تأمین کند، حتی اگر روسیه در مجموع همچنان حجم زیادی قیر تولید کند.
همچنین باید میان فشار بر عرضه داخلی و میزان محصول قابلصادرات تفاوت قائل شد. اگر مقامهای روسیه در شرایط محدودیت فعالیت پالایشگاهها، تأمین سوخت و نیازهای ساختوساز داخلی را در اولویت قرار دهند، ممکن است دسترسی صادرکنندگان به برخی فرآوردههای پالایشی کاهش پیدا کند، حتی اگر محدودیت رسمی برای صادرات قیر وضع نشده باشد. در حال حاضر مدرکی وجود ندارد که چنین سیاستی را بهطور مشخص برای قیر تأیید کند و بنابراین توصیف توقف اورسک بهعنوان ممنوعیت صادرات یا کمبود سراسری قیر روسیه زودهنگام خواهد بود. ریسک تجاری در این است که کاهش تعداد مراکز فعال عرضه، انعطاف بازارهای منطقهای را کمتر کند.
جغرافیای روسیه نیز این مسئله را تشدید میکند. پالایشگاههایی که اورال، منطقه ولگا، سیبری و غرب روسیه را تأمین میکنند، منابع کاملاً قابلجایگزین با یکدیگر نیستند. زیرساخت حمل، دسترسی به واگنهای ریلی، ذخیرهسازی، نیاز به گرمایش و فاصله میتوانند اختلاف قابلتوجهی در قیمت تحویلشده ایجاد کنند. بنابراین نمیتوان فرض کرد تولید از دسترفته در اورنبورگ با ارسال همان مقدار محصول از پالایشگاهی در فاصله چند هزار کیلومتری و با همان هزینه جایگزین خواهد شد.
این توقف میتواند بر اقتصاد فرآوردههای سنگین نیز اثر بگذارد. اورسک در کنار قیر جادهای نفت کوره تولید میکند و اسناد رسمی آن وجود مواد سنگین پالایشگاهی را نیز در سبد محصولات تأیید میکنند. زمانی که پالایشگاهی که توانایی عرضه چند جریان سنگین را دارد از بازار خارج میشود، توازن منطقهای نفت کوره، مواد سنگین و قیر میتواند همزمان محدودتر شود. این موضوع به معنی حرکت یکسان قیمت همه این محصولات نیست، اما رقابت برای تأمین جایگزین را افزایش میدهد.
تحریمها نیز میتوانند روند بازگشت پالایشگاه را پیچیدهتر کنند. هشدار درباره دشواری تهیه برخی تجهیزات جایگزین اهمیت تجاری دارد، زیرا تعمیر یک پالایشگاه فقط به بازسازی سازههای آسیبدیده محدود نمیشود. تجهیزات تخصصی، سامانههای کنترلی و قطعات فنی میتوانند سرعت بازگشت واحدهای مختلف را تعیین کنند. طولانیشدن روند تعمیر به این معنا خواهد بود که بازار باید مدت بیشتری بدون بخشی از تولید اورسک فعالیت کند.
به همین دلیل، برای خریداران قیر مهمترین شاخص فقط اعلام راهاندازی مجدد پالایشگاه نخواهد بود، بلکه ترتیب بازگشت واحدها به فعالیت اهمیت بیشتری خواهد داشت. نرخ فرآورش نفت خام، دسترسی به وکیوم باتوم و تولید واقعی قیر جادهای باید بازیابی شوند تا اورسک دوباره بهعنوان یک منبع کاملاً فعال قیر در نظر گرفته شود.
بازار پالایش روسیه در حال حاضر انعطاف کمتری نسبت به شرایط عادی دارد. خارجشدن یک تولیدکننده تأییدشده قیر جادهای از چنین سامانهای، در دورهای که نرخ فعالیت پالایشگاهها بهشدت کاهش یافته است، محدودیت دیگری ایجاد میکند. این خبر ثابت نمیکند که روسیه وارد کمبود سراسری قیر شده است و هنوز داده کافی برای محاسبه دقیق حجم تولید ازدسترفته وجود ندارد. آنچه با اطمینان میتوان گفت این است که پالایشگاهی با سابقه تولید BND 60/90 و BND 70/100 فرآورش را متوقف کرده است و تعمیر آن ممکن است بهجای چند روز، چند ماه طول بکشد.
همین تفاوت برای بازارهای منطقهای قیر جادهای اهمیت کافی دارد. تعطیلی اورسک یکی از منابع عرضه را از سامانهای حذف کرده است که پیش از این نیز تحت فشار شدید پالایشی قرار داشت. اگر دوره تعمیرات به سقف برآورد فعلی نزدیک شود، اثر آن فقط با کاهش ظرفیت فرآورش اندازهگیری نخواهد شد و فاصله بیشتر تأمین، هزینه لجستیک جایگزین و قیمت تحویلشده برای ادامه پروژههای راهسازی نیز اهمیت بیشتری پیدا خواهند کرد.








