








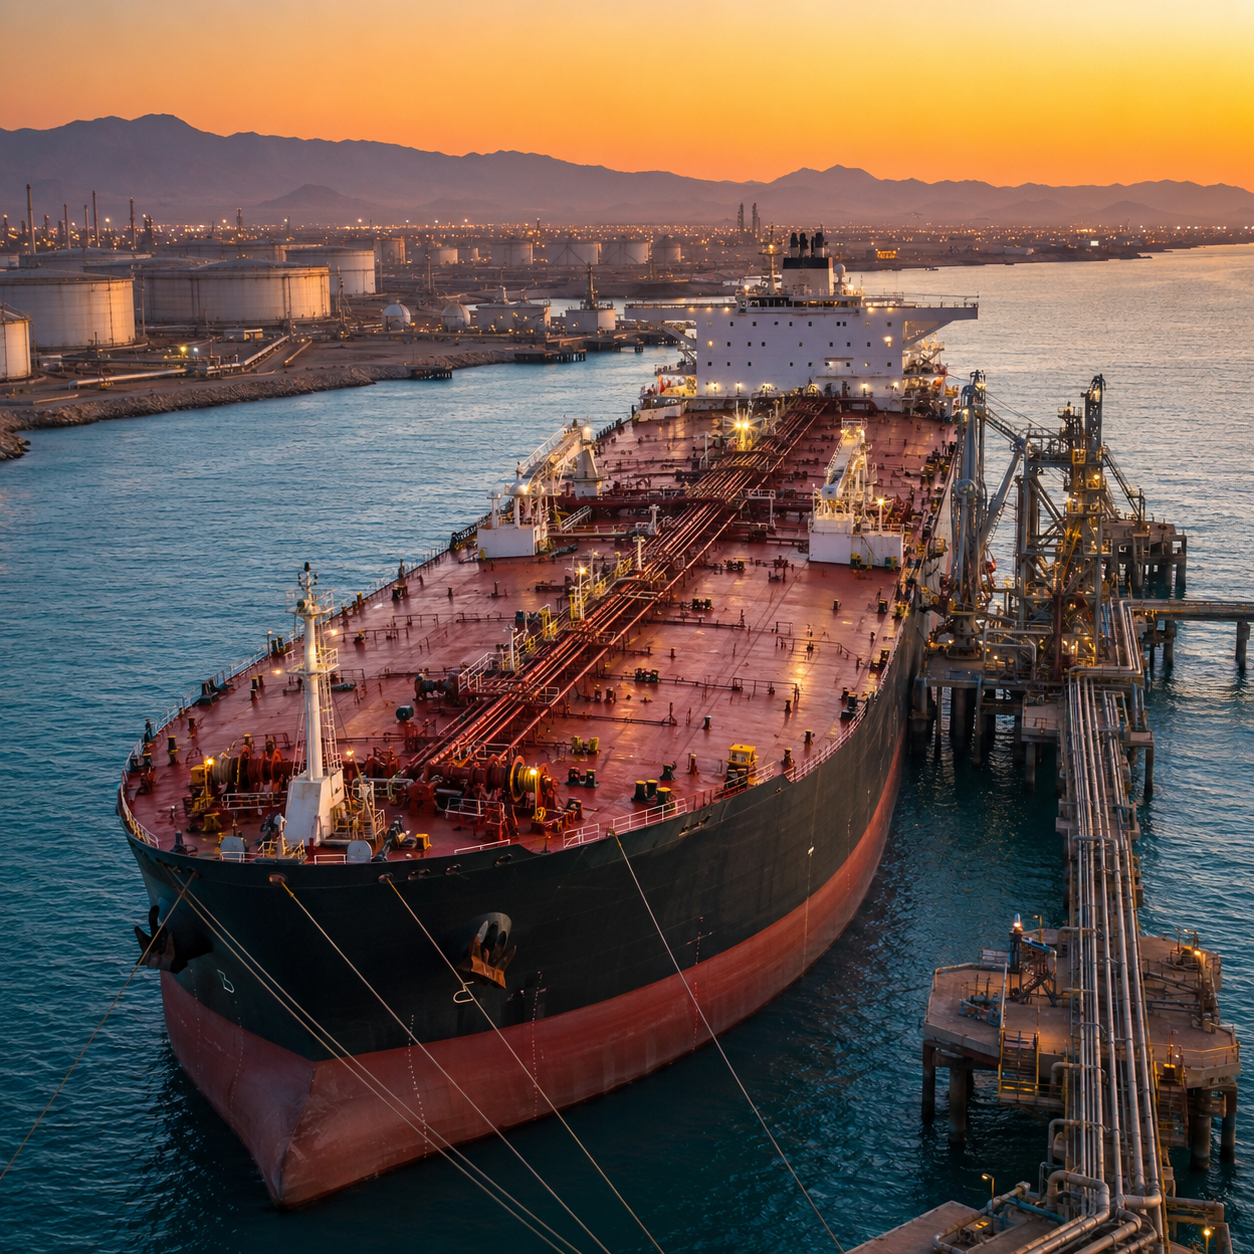
به گزارش نشریه دنیای نفت و قیر، دو شرکت بزرگ دولتی حمل نفت چین دیگر تنگه هرمز و بابالمندب را مسیرهایی عادی برای ناوگان نفتکش خود در نظر نمیگیرند. از اواخر ژوئیه ۲۰۲۶، COSCO Shipping Energy Transportation و China Merchants Energy Shipping یا CMES نفتکشهای خود را از هر دو گلوگاه مهم خاورمیانه دور نگه داشتهاند و بهطور فزاینده کشتیها را برای دریافت نفت خام در خارج از خلیج فارس، بهویژه در اطراف فجیره در امارات و آبهای نزدیک بنادر عمان، مستقر کردهاند. این تغییر فراتر از یک واکنش کوتاهمدت دیگر به حملات دریایی است و نشان میدهد یکی از بزرگترین خریداران انرژی آسیا در حال بازطراحی لجستیک تأمین نفت خاورمیانه بر اساس میزان ریسک کشتی است و دیگر فرض نمیکند مسیرهای سنتی بارگیری همیشه از نظر تجاری قابل استفاده باقی خواهند ماند.
اندازه شرکتهایی که چنین تصمیمی گرفتهاند اهمیت آن را بیشتر میکند. COSCO Shipping Energy Transportation و CMES در مجموع بیش از ۱۰۰ نفتکش بسیار بزرگ VLCC را در اختیار دارند که هر کدام معمولاً توان حمل حدود ۲ میلیون بشکه نفت را دارند. پیش از آغاز جنگ ایران در فوریه ۲۰۲۶، این دو شرکت دولتی طبق برآوردهای بازار کشتیرانی تقریباً نیمی از واردات نفت خام خاورمیانه چین را جابهجا میکردند. چین در سال ۲۰۲۵، بدون احتساب نفت تحریمشده ایران، بهطور متوسط حدود ۴.۹ میلیون بشکه در روز نفت خام از خاورمیانه وارد کرد و این دو شرکت در مرکز یکی از بزرگترین مسیرهای حمل نفتکش دوربرد جهان قرار داشتند. بنابراین دورشدن آنها از مسیرهای پرریسک را نمیتوان با تصمیم یک مالک مستقل برای نپذیرفتن یک سفر مقایسه کرد.
شواهد مدل جدید لجستیکی از همین حالا در خارج از خلیج فارس دیده میشود. حجم انتقال کشتی به کشتی یا STS با مشارکت شناورهای تحت مالکیت چین و هنگکنگ در دریای عمان طی ژوئن و ژوئیه از ۶۰۰ هزار بشکه در روز فراتر رفت، در حالی که چنین فعالیتی در آوریل و مه تقریباً وجود نداشت و در هر یک از دو ماه نخست سال ۲۰۲۶ نیز کمتر از ۳۰ هزار بشکه در روز بود. در ماه ژوئیه، چهار VLCC تحت مدیریت COSCO و یک کشتی CMES نفت خام را از طریق STS در فجیره دریافت کردند. از آگوست تا نیمه سپتامبر نیز حدود ۱۲ نفتکش بسیار بزرگ تحت کنترل هر یک از این دو شرکت برای بارگیری خارج از خلیج فارس، عمدتاً در فجیره و در بنادر عمان یا آبهای نزدیک آنها، برنامهریزی شدهاند و در نتیجه تقریباً دو دوجین VLCC دولتی چین در سیستمی قرار گرفتهاند که از ورود کشتی دریافتکننده به بخش داخلی خلیج فارس جلوگیری میکند.
شرایط اقتصادی نیز توضیح میدهد چرا چنین مدلی باوجود پیچیدگی بیشتر میتواند قابل اجرا باشد. در ۱۴ آگوست، کرایه روزانه مسیر عمان به چین برای یک VLCC حدود ۱۴۰ هزار دلار ارزیابی شد و یکی از مدیران صنعت کشتیرانی حاشیه روزانه را نزدیک به ۱۱۰ هزار دلار برآورد کرد. پیش از درگیری، سود یک سفر مشابه حدود ۳۰ تا ۴۰ هزار دلار در روز بود. بنابراین بازار فعلی حمل نفت به مالکانی که کشتیهای خود را در سمت کمریسکتر منطقه مستقر میکنند و از ورود مستقیم به پرخطرترین مسیرها خودداری میکنند، بازده مالی بسیار بیشتری میدهد.
اما برای بازار قیر، نکته اصلی این نیست که عملیات STS نفت خام را بتوان مستقیماً برای قیر تکرار کرد. یک VLCC حامل ۲ میلیون بشکه نفت خام از نظر عملیاتی تفاوت زیادی با کشتی تخصصی حمل قیر گرم دارد. نفت خام را میتوان از طریق روشهای شناختهشده STS میان نفتکشهای مناسب در دریا منتقل کرد، اما قیر فله باید در دمای مناسب نگهداری شود و به مخازن گرمشونده، خطوط انتقال سازگار و تجهیزات تخصصی نیاز دارد. بنابراین اینکه خریداران چینی میتوانند نفت خام را در خارج از هرمز دریافت کنند، ثابت نمیکند که قیر ایران، عراق، کویت، بحرین یا دیگر مبادی خلیج فارس نیز بتواند بلافاصله از همان شبکه استفاده کند.
اهمیت این تحول برای قیر بیشتر از چیزی ناشی میشود که راهبرد نفتکشهای چین درباره رفتار خریداران نشان میدهد. واردکنندگان وابسته به دولت چین عملاً نشان دادهاند که قیمت مبدأ دیگر بهتنهایی تعیین نمیکند یک محموله خاورمیانهای از نظر تجاری جذاب است یا خیر. بشکهای که برای دریافت آن لازم باشد کشتی خود خریدار وارد منطقهای پرریسک شود، ممکن است جذابیت کمتری نسبت به بشکه گرانتری داشته باشد که در یک نقطه انتقال خارجی با ریسک عملیاتی کمتر در دسترس قرار میگیرد. همین منطق میتواند بهطور فزایندهای در تجارت قیر نیز اثر بگذارد و قابلیت جابهجایی مطمئن محصول را به عاملی هموزن با قیمت آن در پالایشگاه تبدیل کند.
در بازار عادی، خریدار هنگام مقایسه محمولههای قیر خلیج فارس معمولاً از قیمت FOB در پایانه تولیدکننده آغاز میکند و سپس کرایه، بیمه و زمان سفر را برای محاسبه CFR یا سایر قیمتهای تحویلشده اضافه میکند. زمانی که مالکان کشتی حاضر به ورود به منطقه بارگیری نباشند یا برای این کار پرمیوم ریسک بزرگی مطالبه کنند، کارایی این ساختار کاهش مییابد. در چنین شرایطی، قیمت اسمی FOB بخشی از ارزش تجاری خود را از دست میدهد، زیرا سؤال اصلی این میشود که آیا محصول را میتوان به نقطهای منتقل کرد که کشتی مورد قبول بازار واقعاً حاضر به دریافت آن باشد. همین مسئله یکی از دلایلی است که اهمیت راهبردی فجیره را افزایش میدهد.
فجیره در ساحل شرقی امارات و خارج از تنگه هرمز قرار دارد و از طریق خط لوله نفت خامی با ظرفیت حدود ۱.۵ تا ۱.۸ میلیون بشکه در روز به سیستم تولید ابوظبی متصل است. در جریان اختلالات سال ۲۰۲۶، این بندر به یکی از مهمترین جایگزینهای امارات برای پایانههای داخل خلیج فارس تبدیل شد و صادرات نفت خام از آن پس از آغاز درگیری بهشدت افزایش یافت. زیرساخت ذخیرهسازی، اختلاط و انتقال نیز باعث شد فجیره نقش بزرگتری در لجستیک منطقهای نفت پیدا کند. پایانههای بزرگ آن از قبل خدماتی مانند ذخیرهسازی فرآوردههای نفتی، اختلاط، تقسیم محموله، تجمیع، انتقال خط لوله و عملیات کشتی به کشتی را ارائه میکنند.
با این حال، این زیرساخت به معنای آن نیست که فجیره همین حالا جایگزینی آماده برای پایانههای قیر خلیج فارس است. قیر نهایی را نمیتوان فقط به این دلیل که خط لوله نفت خام ابوظبی به فجیره میرسد، از همان خط منتقل کرد و هر مخزن یا اسکله نفتی نیز الزاماً توان جابهجایی قیر راهسازی را ندارد. تبدیل فجیره به یک دروازه واقعی قیر به ذخیرهسازی گرم اختصاصی، خطوط عایق یا سیستمهای انتقال جادهای مناسب، بازوهای بارگیری سازگار، تفکیک کیفیت و کشتیهای تخصصی حمل قیر نیاز خواهد داشت. بنابراین باید فجیره را یک جهتگیری تجاری جذاب برای متنوعسازی آینده دانست و نه مدرکی که نشان دهد قیر خلیج فارس اکنون در مقیاس بالا از این مسیر منتقل میشود.
عمان نیز امکان مشابهی ایجاد میکند. نفتکشهای چینی بهطور فزاینده نفت را در بنادر عمان یا آبهای نزدیک آنها دریافت میکنند، زیرا این نقاط بدون ورود به خلیج فارس از طریق هرمز قابل دسترسی هستند. خط ساحلی طولانی عمان نیز گزینههای راهبردی بیشتری نسبت به تولیدکنندگانی فراهم میکند که پشت تنگه هرمز قرار گرفتهاند. اما در اینجا نیز باید میان جغرافیای نفت خام و زیرساخت قیر نهایی تفاوت قائل شد. تبدیل عمان به یک مرکز عمده توزیع مجدد قیر سایر کشورها به ذخیرهسازی گرم کافی، ظرفیت مناسب جابهجایی، تفکیک محصول و ترتیبات انتقالی نیاز دارد که از نظر اقتصادی قابل اجرا باشند.
قویترین نشانه گسترش این مدل در خود تجارت نفت خام دیده میشود. عربستان عرضه Arab Medium و Arab Heavy به پالایشگاههای آسیایی را از طریق انتقال کشتی به کشتی در آبهای فجیره آغاز کرده است و همزمان بخشی از نفت عربستان نیز دوباره از پایانههای داخل هرمز بارگیری میشود. از ۱۲ تا ۱۶ آگوست، سه VLCC هر یک حدود ۲ میلیون بشکه نفت از جُعیمه (Juaymah) و رأس تنوره (Ras Tanura) بارگیری کردند و انتظار میرفت نفتکشهای دیگری نیز در ادامه ماه بارگیری کنند. همزمانی بارگیریهای سنتی داخل خلیج فارس با ترتیبات انتقال خارجی نشان میدهد منطقه دیگر بر اساس یک مدل لجستیکی واحد فعالیت نمیکند.
برخی محمولهها همچنان از پایانههای سنتی خلیج فارس حرکت میکنند و برخی دیگر در خارج از هرمز انتقال مییابند. بعضی مالکان کشتی حاضر به عبور هستند، در حالی که شرکتهای بزرگ دولتی چین چنین ریسکی را نمیپذیرند. نتیجه، بازاری پراکنده در بخش کشتیرانی است که در آن مبدأ محموله، مالکیت کشتی، پذیرش بیمهگر و محل بارگیری میتوانند برای محصولات نفتی مشابه هزینههای بسیار متفاوتی در حمل و ریسک ایجاد کنند. این وضعیت برای تاجران قیر اهمیت بیشتری دارد، زیرا تعداد کشتیهای تخصصی در دسترس آنها بسیار کمتر از ناوگان جهانی نفت خام است.
بازار نفت خام میتواند بخشی از تغییر رفتار مالکان را با ناوگان گسترده VLCC، Suezmax و Aframax جذب کند، اما قیر فله جایگزینهای بسیار کمتری دارد، زیرا محموله گرم به ناوگان تخصصیتری وابسته است. حتی کاهش نسبتاً محدود تعداد مالکانی که حاضرند وارد خلیج فارس شوند میتواند اثر بزرگی بر دسترسی به کشتی، زمان انتظار و نرخ اجاره برای قیر ایجاد کند. برای وقوع این فشار نیز لازم نیست هرمز رسماً بسته شود و کافی است مسیر برای تعداد قابلتوجهی از مالکان از نظر تجاری جذابیت خود را از دست بدهد.
ممکن است عبور از نظر فنی امکانپذیر باقی بماند، اما از نظر اقتصادی دشوار شود. اگر مالک پرمیوم ریسک بالایی مطالبه کند، بیمهگر شرایط سختتری تعیین کند، پذیرش سفر از سوی خدمه دشوار شود یا کشتی مجبور باشد برای پنجره مناسب عبور منتظر بماند، هزینه تحویلشده میتواند افزایش پیدا کند حتی اگر قیمت FOB پالایشگاه ثابت بماند. تصمیم شرکتهای چینی به این دلیل اهمیت ویژهای دارد که نشاندهنده مدیریت ریسک در سمت خریدار است و فقط از اختلال در سمت فروشنده ناشی نمیشود. بخش بزرگی از بحث هرمز روی این متمرکز بوده است که آیا تولیدکننده توان صادرات دارد، اما راهبرد چین سؤال دیگری را مطرح میکند: حتی اگر فروشنده بتواند بارگیری کند، آیا خریدار حاضر است کشتی موردنظر خود را برای دریافت محموله به آن منطقه بفرستد؟
این تفاوت میتواند ساختار مذاکرات را تغییر دهد. عرضهکنندهای در خلیج فارس که بتواند محصول را در خارج از هرمز قابل تحویل کند، ممکن است در آینده ارزش تجاری متفاوتی نسبت به فروشندهای داشته باشد که همان محصول را فقط در پایانه داخل خلیج فارس عرضه میکند. خریداران میتوانند بیش از گذشته میان یک قیمت اسمی FOB در مبدأ و یک نقطه بارگیری واقعاً قابل اجرا که کشتی مناسب در آن در دسترس است تفاوت قائل شوند. در دورهای با عدم قطعیت شدید حمل، این وضعیت میتواند اهمیت قیمتگذاری CFR را نیز افزایش دهد، زیرا برخی خریداران ممکن است ترجیح دهند مسئولیت تهیه کشتی را بر عهده فروشنده بگذارند.
فروشندهای که CFR ارائه میکند نیز باید نوسان کرایه، بیمه و دسترسی به کشتی را در قیمت خود لحاظ کند و به همین دلیل فاصله میان FOB و CFR میتواند بسیار بیشتر از دوره پیش از بحران باقی بماند. برای خریداران آسیایی، این شرایط حتی بدون تغییر شدید قیمت خود محصول میتواند مقایسه قیر خلیج فارس را با سنگاپور، کره جنوبی یا مالزی تغییر دهد. یک محموله ۶۰\۷۰ خلیج فارس ممکن است در مبدأ ارزانتر باشد، اما پس از اضافهشدن هزینه کشتی، بیمه و عدم قطعیت این مزیت را از دست بدهد. در مقابل، محمولهای گرانتر از مبدأیی با بارگیری قابل اتکا و حمل قابل پیشبینی ممکن است در نهایت هزینه تحویلشده کمتری پس از محاسبه ریسک ایجاد کند.
این موضوع برای چین اهمیت خاصی دارد، زیرا شرکتهای نفتکش دولتی آن عملاً نشان میدهند برای دوری از مسیرهای نامطمئن چه ارزش تجاری بالایی قائل هستند. رفتار آنها همچنین درس دوم و مهمی فراتر از هرمز دارد، زیرا COSCO و CMES از اواخر ژوئیه از بابالمندب نیز دوری کردهاند. پیش از آن، دو VLCC مرتبط با چین که نفت عربستان را حمل میکردند در ۲۳ ژوئیه با موفقیت از بابالمندب خارج شده بودند، اما بدترشدن شرایط امنیتی رفتار ناوگان را تغییر داد. یکی از کشتیهای تحت مدیریت COSCO بعداً مسیر خود را تغییر داد و بدون بار از کانال سوئز عبور کرد تا بهجای ادامه مسیر اولیه در دریای سرخ، نفت عربستان را از بندر سیدی کریر (Sidi Kerir) مصر در مدیترانه بارگیری کند.
این رفتار نشان میدهد چین فقط یک گلوگاه خطرناک را با گلوگاهی دیگر جایگزین نمیکند. شرکتهای بزرگ دولتی این کشور در تلاش هستند سفرهای خود را بر اساس چند ریسک دریایی مرتبط بهطور همزمان بازطراحی کنند. برای قیری که به مقصد اروپا یا مدیترانه حرکت میکند، این نکته بسیار مهم است، زیرا محمولهای که با موفقیت از هرمز خارج شود در مسیر دریای سرخ و کانال سوئز همچنان با ریسک بابالمندب روبهرو خواهد شد. دورزدن دماغه امید نیک این ریسک را حذف میکند، اما مسافت، مصرف سوخت، تعداد روزهای درگیری کشتی، هزینه تأمین مالی و احتمالاً نیاز حرارتی قیر فله را افزایش میدهد.
برای مقاصد آسیایی مانند چین، هند و جنوب شرق آسیا، نقاط بارگیری فجیره و عمان از نظر راهبردی جذابتر هستند، زیرا محمولههای شرقرو میتوانند بدون ورود به هرمز یا بابالمندب مستقیماً وارد دریای عرب و اقیانوس هند شوند. همین مزیت جغرافیایی میتواند حتی در صورت بهبود شرایط سیاسی، اهمیت تجاری شرق امارات و عمان را افزایش دهد. در عین حال، بازار نباید فرض کند این مناطق بهطور خودکار جای بندرعباس، بصره، کویت، بحرین یا سایر مبادی سنتی بارگیری قیر را خواهند گرفت. ایجاد مسیر جایگزین نفت خام در جایی که خط لوله از قبل وجود دارد بسیار سادهتر از ایجاد زنجیره جایگزینی است که باید خود قیر نهایی را به هاب خارجی منتقل کند.
برای قیر ایران و عراق، این محدودیت اهمیت ویژهای دارد. خط لوله نفت خام نمیتواند قیر نهایی راهسازی را حمل کند و هر گزینه جدی خارج از هرمز به حمل جادهای، ریلی، کشتیرانی ساحلی یا ترتیبات تخصصی انتقال متناسب با شکل فیزیکی محصول نیاز خواهد داشت. قیر بستهبندیشده انعطاف بیشتری دارد، زیرا بشکه و جامبوبگ را میتوان بدون حفظ گرمایش مداوم قیر فله با کامیون یا کانتینر جابهجا کرد. اگر بنادر شرق امارات یا عمان اهمیت بیشتری بهعنوان دروازههای کانتینری و کالای عمومی پیدا کنند، قیر بستهبندیشده ممکن است سریعتر از قیر فله با جغرافیای جدید لجستیک سازگار شود، در حالی که محموله فله همچنان به زیرساخت بسیار تخصصیتری نیاز خواهد داشت.
بنابراین مهمترین تحول این نیست که فجیره ناگهان به یک پایانه قیر برای چین تبدیل شده باشد و هیچ مدرکی چنین نتیجهای را تأیید نمیکند. اهمیت اصلی در این است که بزرگترین شرکتهای دولتی حمل نفت چین نشان دادهاند حاضرند یکی از بزرگترین سیستمهای واردات نفت جهان را بازطراحی کنند تا کشتیهای خود را در معرض دو گلوگاه بیثبات قرار ندهند. زمانی که خریداری در چنین مقیاسی تأمین خود را حول نقاط بارگیری خارجی سازماندهی میکند، ارزش تجاری ذخیرهسازی، ظرفیت انتقال و نقاط بارگیری قابل دسترس در خارج از منطقه خطر در کل بازار نفت افزایش پیدا میکند.
برای قیر، چند شاخص از این پس اهمیت بیشتری خواهند داشت. تاجران باید بررسی کنند آیا محمولههای بیشتری در فجیره یا بنادر عمان قیمتگذاری میشوند، آیا ظرفیت ذخیرهسازی گرم خارج از هرمز ارزش تجاری بیشتری پیدا میکند، آیا مالکان کشتیهای تخصصی قیر میان بارگیری داخل و خارج از خلیج فارس اختلاف محسوسی در نرخ حمل ایجاد میکنند و آیا خریداران بیش از گذشته شرایط CFR را به FOB ترجیح میدهند. این نشانهها مشخص خواهند کرد که آیا بازطراحی بازار نفت خام در حال انتقال به ساختار تجاری قیر نهایی است یا خیر.
تغییر بزرگتر ممکن است در نهایت به همان اندازه که فیزیکی است، ذهنیت بازار را نیز تغییر دهد. پیش از بحران، ورود به هرمز بخشی عادی از سفر خلیج فارس محسوب میشد و کرایه حمل بر همان فرض محاسبه میشد. در بازار جدید، دسترسی ایمن خود در حال تبدیلشدن به خدمتی است که قیمت مشخصی دارد. راهبرد ناوگان دولتی چین این تغییر را آشکار میکند، زیرا خریدار اکنون حاضر است برای بازطراحی زنجیره تأمین خود بر اساس دسترسی و ریسک هزینه بیشتری بپردازد و مسیر سنتی را صرفاً بهعنوان یک فرض ثابت نپذیرد.
اگر این مدل ادامه پیدا کند، رقابتیترین عرضهکنندگان الزاماً کسانی نخواهند بود که پایینترین قیمت را در پالایشگاه ارائه میکنند. مزیت میتواند به سمت فروشندگانی حرکت کند که محصول را در امنترین و قابلدسترسترین نقطه بارگیری، همراه با کشتی تأییدشده، بیمه قابل پیشبینی و شرایط تحویل مطمئن عرضه میکنند. برای بازار قیر آسیا، این روند میتواند بهتدریج مرکز ثقل تجاری را از دروازه پالایشگاه به سمت هابهای لجستیکی خارج از آسیبپذیرترین گلوگاههای دریایی منتقل کند.
فجیره و عمان هنوز جایگزین شبکه سنتی بارگیری قیر خلیج فارس نشدهاند و شواهدی وجود ندارد که چنین انتقالی هماکنون رخ داده باشد. با این حال، در بازاری که برخی از مهمترین شرکتهای نفتکش چین دیگر تمایلی به عبور از هرمز یا بابالمندب ندارند، قرارگرفتن در خارج از گلوگاه دریایی به یک مزیت تجاری باارزش تبدیل میشود. اگر این ترجیح به یک رفتار ساختاری تبدیل شود، مرحله بعدی رقابت در بازار قیر آسیا ممکن است فقط بر این اساس تعیین نشود که چه کسی ارزانترین محصول را دارد، بلکه بر این اساس شکل بگیرد که چه کسی میتواند محصول را در نقطهای عرضه کند که کشتی خریدار واقعاً حاضر باشد به آنجا برود.








