








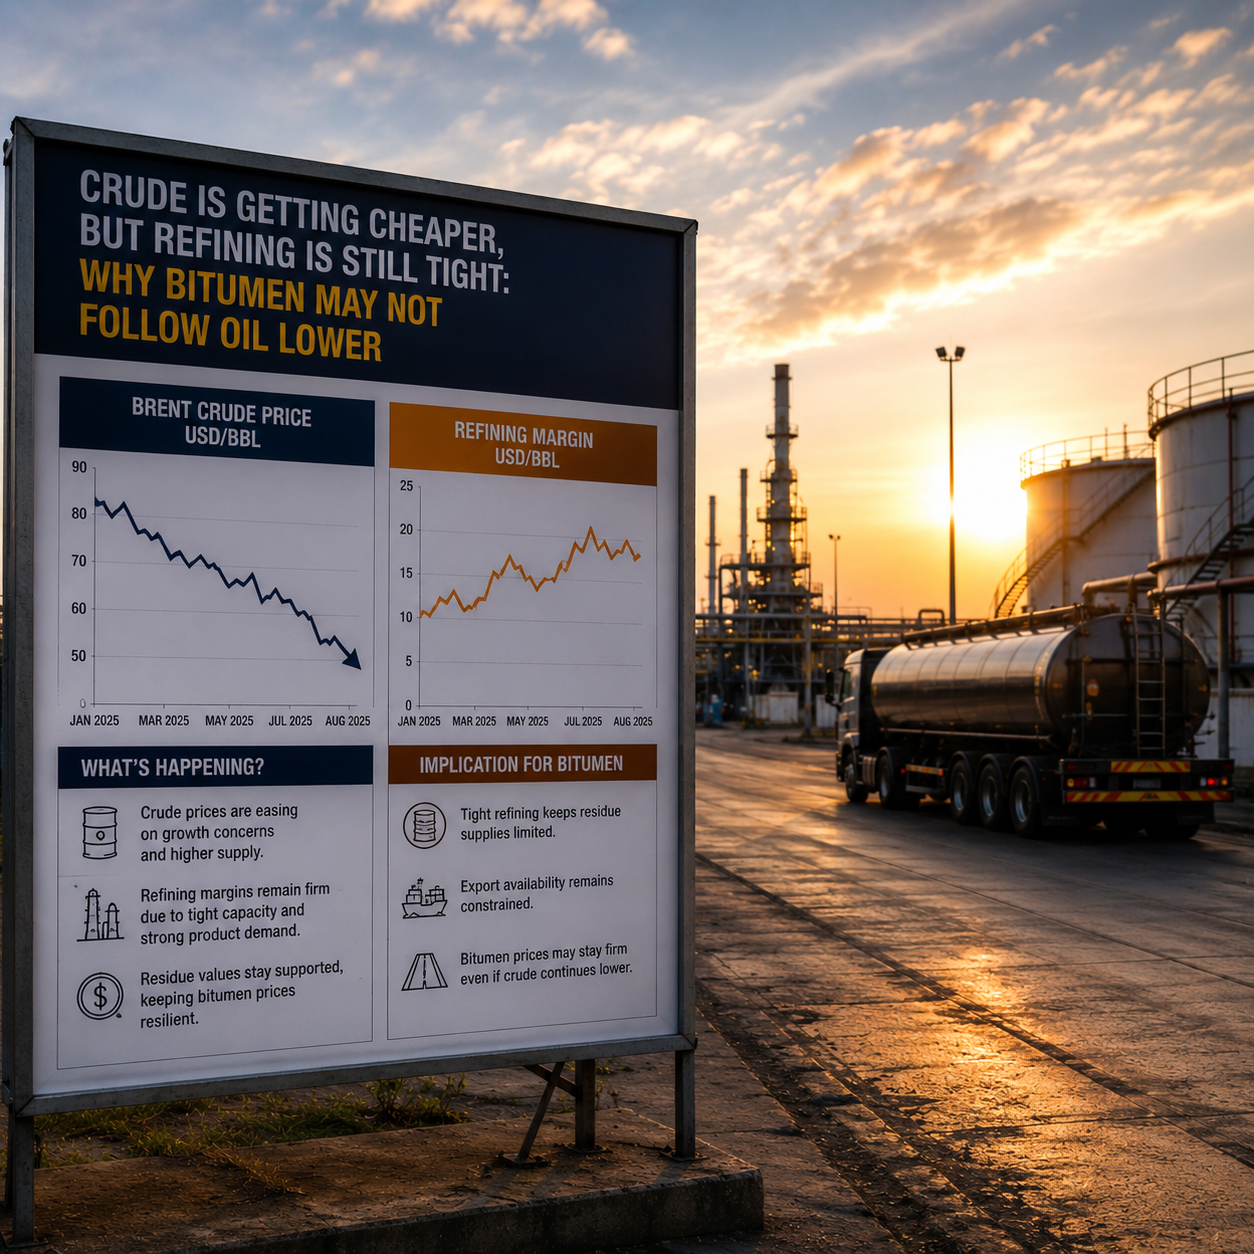
به گزارش نشریه دنیای نفت و قیر، مهمترین محدودیت بازار فعلی نفت شاید دیگر فقط در دسترسی به نفت خام نباشد. فشار بهطور فزایندهای به بخش پاییندستی منتقل شده است؛ جایی که آسیبدیدگی تأسیسات، کاهش فعالیت پالایشگاهها و محدودبودن ظرفیت مؤثر فرآوری باعث شده بازار فرآوردههای نفتی بسیار فشردهتر از چیزی باقی بماند که قیمت نفت خام نشان میدهد. نفت برنت در ۱۷ آگوست ۲۰۲۶ در محدوده ۸۸ دلار در هر بشکه معامله میشد که تقریباً یکسوم پایینتر از سطح حدود ۱۲۶ دلار در اوج جنگ ایران بود. اما قیمت گازوئیل با همان سرعت نفت خام کاهش پیدا نکرده است. این فاصله برای بازار قیر اهمیت دارد، زیرا پالایشگاه فقط بر اساس قیمت خوراک نفت خام خود درباره مقدار تولید قیر تصمیم نمیگیرد. پالایشگاه همچنین ارزش برشهای سنگین خود را با درآمدی مقایسه میکند که میتواند از تبدیل همین مواد به سوختهای باارزشتر به دست آورد.
دادههای جدید بخش پالایش نشان میدهند این فاصله تا چه اندازه افزایش یافته است. آژانس بینالمللی انرژی برآورد میکند که ظرفیت عملیاتی پالایشگاههای خاورمیانه در سهماهه دوم سال ۲۰۲۶ حدود ۲.۹ میلیون بشکه در روز پایینتر از سطح پیش از جنگ باقی مانده و انتظار میرود در سهماهه سوم نیز حدود ۲.۲ میلیون بشکه در روز پایینتر از آن سطح قرار داشته باشد. در همین حال، فعالیت پالایشگاهی روسیه پس از آسیبهای مکرر به زیرساختهای فرآوری به محدودهای نزدیک شده است که طی حدود دو دهه دیده نشده بود و چین نیز فعالیت پالایشگاهها و صادرات سوخت خود را کاهش داده است. در مقیاس جهانی، پالایشگاهها در ماه ژوئیه حدود ۵ میلیون بشکه در روز نفت خام کمتر از مدت مشابه سال قبل فرآوری کردند.
این وضعیت در بخش فرآوردههای میانتقطیر بیش از همه دیده میشود. طبق برآورد آژانس بینالمللی انرژی، مجموع صادرات گازوئیل از روسیه، خاورمیانه و تأمینکنندگان اصلی آسیایی در ژوئیه حدود ۱.۳ میلیون بشکه در روز کمتر از یک سال قبل بود. این کاهش تقریباً معادل یکپنجم تجارت دریایی است که بازارهای واردکننده به آن متکی هستند. موجودی گازوئیل در مرکز آمستردام، روتردام و آنتورپ حدود ۲۴ درصد پایینتر از میانگین پنجساله قرار داشت و موجودی سوخت جت نیز حدود ۳۹ درصد پایینتر از میانگین بود. همچنین فاصله قیمت گازوئیل اروپا با برنت که یکی از شاخصهای کلی سودآوری تولید گازوئیل در پالایشگاه محسوب میشود، از حدود ۲۵ دلار در هر بشکه در ابتدای سال ۲۰۲۶ به بیش از ۷۰ دلار افزایش یافته است.
این ارقام سؤال تجاری بازار قیر را تغییر میدهند.
اگر نفت خام ارزانتر شود اما حاشیه سود گازوئیل و سوخت جت در سطوح بسیار بالا باقی بماند، یک پالایشگاه پیچیده حتی ممکن است انگیزه بیشتری برای افزایش تبدیل برشهای سنگین داشته باشد. مواد سنگینی که پس از تقطیر اتمسفری و خلأ باقی میمانند بهطور خودکار به قیر تبدیل نمیشوند. بسته به نوع پالایشگاه، بخشی از این مواد میتواند برای تولید آسفالت نگه داشته شود، وارد ترکیب نفت کوره شود یا به واحدهای ککسازی تأخیری، هیدروکراکر، ویسبریکر و سایر واحدهای ارتقا فرستاده شود تا به فرآوردههای سبکتر و احتمالاً سودآورتر تبدیل شود.
مبنای فنی این رقابت روشن است. ککسازی تأخیری میتواند برشهای سنگین پالایشی را در دما و فشار بالا به روغنهای سبکتر و کک نفتی تبدیل کند. واحدهای فلکسیکوکر و ککسازی سیال نیز قادرند هیدروکربنهای سنگین و باقیماندههای حاصل از تقطیر را به محصولات سبکتر تبدیل کنند. هیدروکراکر نیز میتواند مواد سنگین یا باقیمانده پالایشی را به محصولاتی از جمله سوخت جت و سایر فرآوردههای باارزشتر تبدیل کند. فرآیند حلالزدایی نیز میتواند ترکیبات آسفالتی را از برشهای سنگین جدا کند تا بخش بازیابیشده در مسیر تولید سوخت مورد استفاده قرار گیرد.
برای تاجران قیر، این موضوع به آن معناست که بازار نمیتواند فرض کند کاهش قیمت نفت خام بهطور خودکار قیر ارزانتر یا فراوانتری ایجاد خواهد کرد.
محاسبه مهم داخل پالایشگاه به ارزش فرصت بخش سنگین هر بشکه مربوط میشود. زمانی که حاشیه سود گازوئیل در سطح عادی قرار دارد، فروش بخشی از باقیمانده مناسب برج خلأ بهعنوان قیر راهسازی میتواند بازده جذابی ایجاد کند. اما زمانی که حاشیه سود گازوئیل به سطوح بسیار بالا میرسد، پالایشگاه ممکن است با انتقال مقدار بیشتری از خوراک سنگین به واحدهای تبدیل، ارزش بیشتری ایجاد کند؛ البته به شرط آنکه تأسیسات مناسب در اختیار داشته باشد و ماده نیز از نظر فنی برای این فرآیندها مناسب باشد. هرچه بازده تولید سوختهای حملونقل افزایش پیدا کند، هزینه فرصت حفظ جریان سنگین برای تولید قیر نیز میتواند بیشتر شود.
این اثر در همه پالایشگاهها یکسان نیست. پالایشگاهی نسبتاً ساده که ظرفیت محدودی برای تبدیل مواد سنگین دارد، گزینههای کمتری در اختیار خواهد داشت. چنین پالایشگاهی ممکن است حتی در دورههای حاشیه سود بالای گازوئیل همچنان مقدار قابلتوجهی از مواد سنگین و قیر تولید کند. اما پالایشگاهی پیشرفته که به ککساز، هیدروکراکر یا سایر واحدهای تبدیل عمیق مجهز است انعطاف بسیار بیشتری دارد. بنابراین دو پالایشگاه که نفت خام مشابهی را فرآوری میکنند ممکن است در برابر قیمت بالای گازوئیل تصمیمهای کاملاً متفاوتی بگیرند.
نوع نفت خام مصرفی نیز متغیر دیگری ایجاد میکند. نفتهای خام سنگین و متوسط ترش معمولاً نسبت متفاوتی از برشهای سنگین را نسبت به نفتهای سبک و شیرین تولید میکنند. با این حال، مصرف نفت خام سنگینتر تضمین نمیکند که قیر تجاری بیشتری تولید شود. اگر اقتصاد واحدهای تبدیل جذاب باشد، باقیمانده بیشتر میتواند به خوراک بیشتر برای ارتقا تبدیل شود و الزاماً وارد خط تولید آسفالت نشود. در مقابل، پالایشگاهی که نفت خام مناسب را مصرف میکند اما ظرفیت تبدیل عمیق در اختیار ندارد ممکن است گزینههای سودآور کمتری برای مواد سنگین خود داشته باشد.
به همین دلیل اقتصاد پالایشگاه به اندازه دسترسی به نفت خام اهمیت پیدا میکند.
شرایط فعلی همچنین توضیح میدهد که چرا توافق صلح یا کاهش بیشتر قیمت برنت الزاماً بازار قیر را بلافاصله عادی نخواهد کرد. اگر تولید و مسیرهای کشتیرانی احیا شوند، نفت خام میتواند نسبتاً سریعتر به تجارت بینالمللی بازگردد. اما واحدهای فرآوری آسیبدیده با همان سرعت قابل بازسازی نیستند. بازسازی موجودی فرآوردهها نیز زمان میبرد و پالایشگاههایی که با کاهش موجودی گازوئیل مواجهاند انگیزه زیادی دارند که اولویت را به محصولاتی بدهند که بیشترین حاشیه سود را ایجاد میکنند.
این مشکل بهویژه در خاورمیانه دیده میشود. بخشی از نفت خام میتواند از طریق خطوط لوله موجود، تنگه هرمز را دور بزند، اما ظرفیت خطوط انتقال نفت خام جایگزین تولید ازدسترفته پالایشگاه نمیشود و مسیر لولهای جایگزینی برای انتقال گازوئیل، سوخت جت یا قیر نهایی ایجاد نمیکند. بنابراین یک بشکه نفت خام که با موفقیت از مسیر دیگری منتقل میشود، معادل یک بشکه فرآورده آماده صادرات نیست.
این تفاوت برای قیر خلیج فارس اهمیت تجاری زیادی دارد. منطقه ممکن است نفت خام در اختیار داشته باشد اما اگر واحدهای پالایشی آسیب دیده باشند، پایینتر از ظرفیت عادی فعالیت کنند یا تولید سایر فرآوردهها را در اولویت قرار دهند، موجودی برخی محصولات پالایشی همچنان محدود باقی میماند. همزمان صادرات قیر نیز با محدودیتهای خاص مربوط به کشتیرانی و بیمه روبهرو است. در نتیجه بازاری میتواند شکل بگیرد که در آن قیمت نفت خام کاهش پیدا میکند اما هزینه جایگزینی قیر همچنان بالا باقی میماند.
روسیه نیز لایه دیگری به این وضعیت اضافه میکند. حملات مکرر به زیرساخت پالایشی روسیه فعالیت فرآوری این کشور را به محدودهای نزدیک کرده است که طی حدود دو دهه مشاهده نشده بود و بخشی از عرضه فرآوردههای جهانی را که معمولاً به متعادلکردن بازار گازوئیل و سایر سوختها کمک میکرد، کاهش داده است. اثر آن بر قیر غیرمستقیم اما واقعی است. اگر پالایشگاههای سایر نقاط جهان مجبور شوند کسری عرضه فرآوردههای میانتقطیر روسیه را جبران کنند، حاشیه سود بالای این محصولات میتواند مدت بیشتری ادامه پیدا کند و انگیزه اقتصادی برای افزایش تبدیل مواد سنگین را تقویت کند.
چین شکل متفاوتی از همین مشکل را نشان میدهد. دادههای رسمی ماه ژوئیه نشان دادند پالایشگاههای چین ۵۳.۱۱ میلیون تن نفت خام، معادل حدود ۱۲.۵ میلیون بشکه در روز، فرآوری کردند. این رقم اندکی نسبت به ژوئن افزایش یافت، اما همچنان ۱۵.۸ درصد کمتر از ژوئیه ۲۰۲۵ و بسیار پایینتر از سطح فعالیت پیش از جنگ بود. چین همچنین در بخشهایی از دوره اختلال، صادرات سوخت خود را برای حفاظت از عرضه داخلی کاهش داده است. بنابراین این کشور همچنان متغیری مهم برای موجودی فرآوردههای نفتی و توازن بازار قیر آسیا محسوب میشود.
کمبود ظرفیت مؤثر پالایشی در جهان میتواند از چند مسیر به بازار قیر منتقل شود.
نخستین مسیر به تولید فیزیکی مربوط میشود. کاهش فعالیت پالایشگاهها معمولاً حجم کل باقیماندههای اتمسفری و خلأ تولیدشده را کاهش میدهد. این موضوع کاهش درصدی مشابهی را برای تولید قیر ثابت نمیکند، زیرا پالایشگاهها میتوانند نوع نفت خام و بازده محصولات را تغییر دهند، اما میتواند حجم خوراکی را که امکان تولید قیر از آن وجود دارد محدود کند.
مسیر دوم به تخصیص مواد در پالایشگاه مربوط میشود. حتی زمانی که مواد سنگین در دسترس هستند، حاشیه سود بالای گازوئیل و سوخت جت میتواند انگیزه اقتصادی بیشتری ایجاد کند تا مواد مناسب به واحدهای تبدیل فرستاده شوند و تولید قیر راهسازی به حداکثر نرسد.
مسیر سوم از طریق قیمت عمل میکند. فروشندگان قیر میدانند که مواد سنگین کاربردهای جایگزین دارند. اگر ارزش این کاربردهای جایگزین افزایش پیدا کند، حداقل قیمتی که فروش ماده در بازار قیر را توجیه میکند نیز میتواند افزایش یابد. بنابراین حتی در شرایط کاهش قیمت نفت خام، قیمت قیر میتواند مقاوم باقی بماند.
مسیر چهارم به تجارت منطقهای مربوط میشود. اگر برخی پالایشگاههای پیچیده حجم قیر عرضهشده در بازار آزاد را کاهش دهند، خریداران ممکن است مجبور شوند از مبادی دورتر خرید کنند. چنین تغییری میتواند هزینه حمل را افزایش دهد و اختلاف قیمت میان خلیج فارس، سنگاپور، کره جنوبی، هند و سایر بازارها را تغییر دهد.
مسیر پنجم نیز به رفتار موجودی مربوط میشود. زمانی که بازار فرآوردهها فشرده است، پالایشگاهها و تاجران ممکن است تا زمانی که دید بهتری نسبت به عملیات پالایشی، خوراک نفت خام و حاشیه سود محصولات رقیب پیدا نکردهاند، تمایل کمتری برای آزادکردن سریع مواد داشته باشند. کاهش موجودی قابل مشاهده نیز میتواند قدرت قیمتگذاری کوتاهمدت را تقویت کند.
شواهدی نیز وجود دارند که نشان میدهند اقتصاد پالایشگاه در شرایط فعلی بسیار قدرتمند شده است. پالایشگاههای بزرگ آمریکا طی دوره اخیر حاشیه سود بسیار بالاتری گزارش کردهاند. حاشیه پالایش Marathon Petroleum در سهماهه دوم به ۳۶.۳۳ دلار در هر بشکه رسید که تقریباً دو برابر سطح سال قبل بود. این شرکت همچنین برآورد کرد که مجموع توقفهای برنامهریزیشده و ناخواسته پالایشگاهها در جهان از ۹ میلیون بشکه در روز فراتر رفته است که حدود ۴ میلیون بشکه در روز بیشتر از سطح معمول تاریخی محسوب میشود. پالایشگاههای این شرکت در سهماهه دوم حدود ۹۴ درصد ظرفیت خود را به کار گرفتند، در حالی که بازار سوخت همچنان بسیار فشرده باقی ماند.
این ارقام ثابت نمیکنند که تولید قیر در این پالایشگاهها یا در سطح جهان کاهش یافته است. اما موضوع متفاوت و مهمتری را برای بازار قیر نشان میدهند: ارزش اقتصادی ظرفیت پالایشی فعال به شکل قابلتوجهی افزایش یافته است.
این تفاوت باید حفظ شود. تحلیل ۱۷ آگوست مدرکی درباره مقدار مشخص کاهش تولید جهانی قیر به دلیل حاشیه سود بالای گازوئیل ارائه نمیکند. بنابراین WPB شرایط فعلی را بهعنوان مدرکی برای کاهش عمومی تولید آسفالت از سوی همه پالایشگاهها تفسیر نمیکند. میزان اثر به نوع پالایشگاه، کیفیت نفت خام، تعهدات قراردادی، تقاضای داخلی راهسازی، ظرفیت ذخیرهسازی و وجود واحدهای تبدیل بستگی دارد.
ریسک بازار در این است که این عوامل بهطور فزایندهای در جهتی قرار گرفتهاند که میتواند بازار قیر را فشردهتر از چیزی نگه دارد که قیمت نفت خام بهتنهایی نشان میدهد.
موضوع ظرفیت در بلندمدت نیز اهمیت دارد. یکی از برآوردهای فعلی انتظار دارد تقاضای جهانی فرآوردههای پالایشی طی سه سال آینده حدود ۲.۵ میلیون بشکه در روز افزایش یابد، در حالی که خالص افزایش ظرفیت پالایش تنها حدود ۱.۲ میلیون بشکه در روز خواهد بود. ساخت پالایشگاههای بزرگ جدید نیز ممکن است هشت تا ۱۰ سال زمان نیاز داشته باشد. با وجود اینکه ظرفیتهای جدید و طرحهای توسعه در آسیا، خاورمیانه و آفریقا وارد مدار میشوند، اختلال فعلی نشان میدهد زمانی که چند مرکز مهم پالایشی بهطور همزمان با محدودیت روبهرو میشوند، چه مقدار ظرفیت پاییندستی قابل استفاده سریع در جهان وجود دارد.
این وضعیت ممکن است به یکی از مهمترین تفاوتهای بازار فعلی انرژی با مرحله ابتدایی بحران تبدیل شود.
در شوک نخست، توجه بازار روی این موضوع متمرکز بود که آیا نفت خام کافی میتواند از هرمز عبور کند و آیا تولیدکنندگان دیگر میتوانند بشکههای ازدسترفته را جایگزین کنند. مرحله بعدی ممکن است پیچیدهتر باشد. نفت خام میتواند دوباره در دسترس قرار گیرد، اما جهان همچنان ظرفیت پالایشی فعال کافی را در مکانهای مناسب برای تبدیل این نفت به محصولاتی که مصرفکنندگان واقعاً نیاز دارند، در اختیار نداشته باشد.
برای بازار قیر، این وضعیت شاخصهایی را که تاجران باید دنبال کنند تغییر میدهد.
برنت همچنان اهمیت دارد، اما دیگر بهتنهایی کافی نیست. حاشیه سود گازوئیل و سوخت جت، میزان استفاده از ظرفیت پالایشگاهها، توقفهای برنامهریزیشده و ناخواسته، ارزش باقیمانده برج خلأ، اقتصاد نفت کوره، نوع نفت خام مصرفی و نحوه فعالیت واحدهای تبدیل میتوانند زودتر از خود شاخص نفت خام نشانههایی درباره فشار بر عرضه قیر ارائه کنند.
تاجری که فقط کاهش برنت را مشاهده میکند ممکن است نتیجه بگیرد که قیمت قیر نیز باید کاهش یابد. اما تاجری که همزمان حاشیه سود بیش از ۷۰ دلاری گازوئیل، کاهش فعالیت پالایشگاهها و سطح محدود موجودی فرآوردهها را میبیند، ممکن است به نتیجه کاملاً متفاوتی برسد.
در نهایت، پیشنهادهای واقعی بازار مشخص خواهند کرد کدام برداشت درستتر است.
اگر فعالیت پالایشگاهها بهسرعت احیا شود، موجودی فرآوردهها افزایش یابد و حاشیه سود گازوئیل به شرایط عادی بازگردد، انگیزه پالایشگاهها برای حداکثرکردن تبدیل مواد سنگین کاهش پیدا میکند و حجم بیشتری از این مواد میتواند برای تولید قیر در دسترس قرار گیرد. در آن صورت، کاهش هزینه نفت خام ممکن است در نهایت به قیمتهای پایینتر قیر راهسازی نیز منتقل شود.
اما اگر ظرفیت مؤثر پالایش همچنان محدود بماند و حاشیه سود فرآوردههای میانتقطیر در سطوح بسیار بالا حفظ شود، رابطه میان قیمت نفت خام و قیر ممکن است همچنان ضعیف باقی بماند. تولیدکنندگانی که واحدهای تبدیل انعطافپذیر دارند میتوانند برای عرضه باقیمانده مناسب به بازار آسفالت بازده بیشتری مطالبه کنند و واردکنندگان نیز حتی در شرایط کاهش برنت با هزینه جایگزینی بالایی روبهرو شوند.
این موضوع برای خریدارانی که قراردادهای میانمدت مذاکره میکنند اهمیت ویژهای دارد. راهبرد خریدی که فقط بر این انتظار بنا شده باشد که «نفت ارزان شده، پس قیر هم باید ارزان شود» ممکن است نقش پالایشگاه در شکلگیری قیمت را کمتر از واقعیت برآورد کند. خریداران باید علاوه بر قیمت نفت خام بدانند که پالایشگاه با همان جریان سنگین چه درآمدی میتواند از مسیر دیگری به دست آورد.
بنابراین ممکن است بازار جهانی انرژی وارد مرحله متفاوتی از بحران عرضه شده باشد. مرحله نخست درباره یافتن نفت خام کافی بود. مرحله بعدی ممکن است درباره یافتن ظرفیت پالایش کافی باشد.
این تغییر برای صنعت قیر اهمیت دارد، زیرا نفت خام تنها نقطه آغاز زنجیره تولید است. موجودی و قیمت نهایی قیر راهسازی به اتفاقاتی بستگی دارد که پس از ورود نفت خام به پالایشگاه رخ میدهند و بهطور فزایندهای به این موضوع وابسته است که پالایشگاه، تولید قیر یا تبدیل مواد سنگین به سوختهای حملونقل را مقصد اقتصادی جذابتری برای بخش سنگین هر بشکه بداند.
برنت میتواند کاهش پیدا کند، در حالی که این رقابت شدیدتر میشود. اگر گلوگاه اصلی همچنان ظرفیت پالایش باشد، قیمت قیر ممکن است بسیار کندتر از آنچه خریداران انتظار دارند همراه نفت خام کاهش پیدا کند.








