








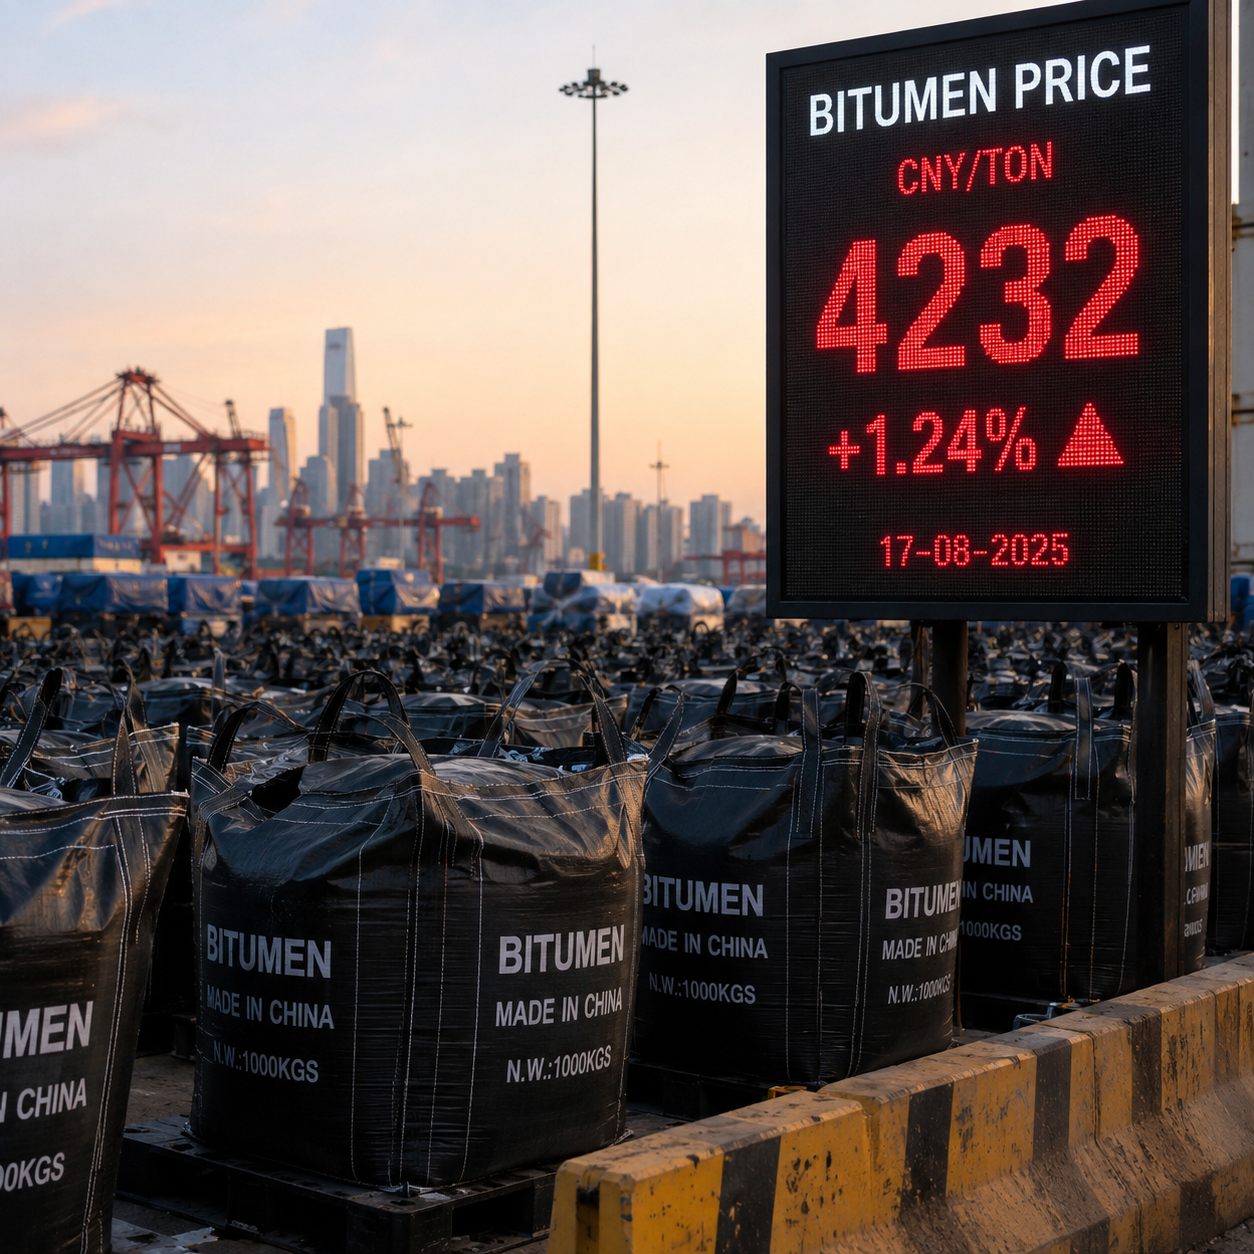
به گزارش نشریه دنیای نفت و قیر، شاخص قیر چین در ۱۷ آگوست ۲۰۲۶ بار دیگر افزایش یافت و احتمال ورود بازار آسیا به مرحله دیگری از رشد قیمت قیر را تقویت کرد. در یکی از دادههای اولیه معاملات همان روز، شاخص در محدوده ۴,۲۳۲ یوان در هر تن قرار داشت، اما بهروزرسانی بعدی آن را در سطح ۴,۲۴۲ یوان در هر تن نشان داد که نسبت به رقم ۴,۱۸۰ یوان در جلسه قبلی ۱.۴۸ درصد افزایش داشت. در سطح جدید، این شاخص ۲۳.۲۴ درصد بالاتر از مدت مشابه سال قبل قرار گرفت و طی یک ماه گذشته نیز نزدیک به یک درصد رشد کرد. این حرکت روند نسبتاً قدرتمندی را که در ماه آگوست شکل گرفته است ادامه میدهد و توجه تاجران بازار فیزیکی در شرق و جنوب شرق آسیا را میطلبد.
با این حال، نخستین نکته مهمترین نکته گزارش نیز محسوب میشود: رقم ۴,۲۴۲ یوان قیمت فیزیکی CFR برای قیر ۶۰\۷۰ در یکی از بنادر چین نیست. این شاخص بر معاملات قرارداد مابهالتفاوت یا CFD استوار است که بازار شاخص قیر چین را دنبال میکند. چین همچنین بازار رسمی معاملات آتی قیر نفتی را در بورس آتی شانگهای دارد که قراردادهای آن با یوان در هر تن قیمتگذاری میشوند و اندازه هر قرارداد معادل ۱۰ تن است. این شاخصهای مالی و مرتبط با معاملات آتی میتوانند تغییر انتظارات بازار را نشان دهند، اما نباید آنها را معادل قیمت پالایشگاه، قیمت عمدهفروشی زمینی، پیشنهاد محموله وارداتی یا قیمت CFR در تیانجین، نینگبو، هوانگپو یا سایر مقاصد دانست.
این تفاوت زمانی اهمیت بیشتری پیدا میکند که شاخص با سرعت بالا افزایش مییابد. قیمت روی صفحه معاملات ممکن است به دلیل تغییر انتظارات مربوط به عرضه، اقتصاد پالایشگاه، هزینه نفت خام، سطح موجودی یا تقاضای آینده حرکت کند. اما خریدار بازار فیزیکی باید محمولهای قابل اجرا با گرید، حجم، بندر، تاریخ تحویل و شرایط پرداخت مشخص تهیه کند. بنابراین تا زمانی که قیمتهای عمدهفروشی فیزیکی و مذاکرات مربوط به محمولهها نیز در همان جهت حرکت نکنند، افزایش شاخص در ۱۷ آگوست باید یک سیگنال قدرتمند بازار تلقی شود، نه مدرکی که نشان دهد قیمت تمام انواع قیر فیزیکی چین نیز دقیقاً در همان روز ۱.۴۸ درصد افزایش یافته است.
شواهدی وجود دارد که نشان میدهد خود بازار فیزیکی نیز در حال دریافت قیمتهای جدید است. یک مجموعه تخصصی دادههای کالایی چین در ۱۷ آگوست ارزیابیهای تازهای از قیمت عمدهفروشی قیر، قیر راهسازی برای ترافیک سنگین و قیر اصلاحشده SBS منتشر کرد. نسخههای عمومی این گزارشها تأیید میکنند که ارزیابی بازار فیزیکی در همان روز بهروزرسانی شده است، اما ارقام تفصیلی مناطق مختلف تنها برای مشترکان در دسترس قرار دارند. به همین دلیل نمیتوان با اطمینان گفت همه قیمتهای عمدهفروشی فیزیکی به اندازه درصد رشد شاخص افزایش یافتهاند. آنچه میتوان تأیید کرد این است که هم شاخصهای مالی و هم ارزیابیهای قیمت بازار فیزیکی در ۱۷ آگوست به شرایط جدید بازار واکنش نشان دادهاند.
حرکت شاخص بهویژه به این دلیل اهمیت دارد که در محیط پیچیدهای از فعالیت پالایشگاههای چین رخ داده است. دادههای رسمی منتشرشده در ۱۷ آگوست نشان دادند که چین در ماه ژوئیه ۵۳.۱۱ میلیون تن نفت خام فرآوری کرده است. این میزان نسبت به ماه مشابه سال ۲۰۲۵ حدود ۱۵.۸ درصد کاهش داشت، هرچند شدت کاهش سالانه نسبت به ماه ژوئن کمتر شده است. در مجموع هفت ماه نخست سال نیز فرآوری نفت خام به ۳۹۶.۹۶ میلیون تن رسید که ۶.۵ درصد کمتر از دوره مشابه سال قبل بود. به عبارت دیگر، سیستم پالایشی چین هنوز بسیار پایینتر از سطح فرآوری سال گذشته فعالیت میکند، هرچند داده ماهانه نشانههایی از ثبات نسبی را نشان داده است.
برای بازار قیر، کاهش فعالیت پالایشگاه اهمیت دارد، زیرا عرضه آسفالت در نهایت به تصمیمهای عملیاتی پالایشگاهها و نحوه تخصیص جریانهای سنگین نفتی بستگی دارد. اما این رابطه مکانیکی نیست. کاهش مقدار نفت خام فرآوریشده به این معنا نیست که تولید قیر نیز دقیقاً به همان نسبت کاهش مییابد. پالایشگاهها میتوانند نوع نفت خام مصرفی، استفاده از واحدهای ثانویه و نسبت تولید میان آسفالت، نفت کوره و سایر فرآوردهها را بر اساس حاشیه سود تغییر دهند. بنابراین برداشت صحیح این است که کاهش فعالیت پالایشی میتواند انضباط عرضه را تقویت کند، نه اینکه کاهش ۱۵.۸ درصدی فرآوری نفت خام چین الزاماً به کاهش ۱۵.۸ درصدی تولید قیر این کشور منجر شده باشد.
وضعیت نفت خام نیز پیچیده است. با وجود کاهش شدید فعالیت پالایشگاهی و افت واردات نفت خام نسبت به سطوح پیش از درگیریهای منطقهای، برآوردهای مربوط به ژوئیه نشان میدهند که چین دوباره با مازاد محدودی از نفت خام روبهرو شده است، زیرا مقدار فرآوری آنقدر کاهش یافته که بخشی از نفت برای ذخیرهسازی باقی مانده است. بنابراین افزایش اخیر قیمت قیر را نمیتوان صرفاً با این عبارت توضیح داد که «چین با کمبود نفت خام مواجه شده است». برداشت دقیقتر این است که فعالیت پالایشگاهها همچنان محدود باقی مانده و در همین حال اقتصاد تولید فرآوردهها و وضعیت موجودی بر مقدار قیری که پالایشگاهها حاضرند وارد بازار کنند اثر میگذارد.
چشمانداز نیمه دوم سال ۲۰۲۶ نیز دلیل توجه بیشتر تاجران به این حرکت را نشان میدهد. برآوردهای فعلی صنعت، تولید قیر چین در نیمه دوم سال را حدود ۱۰.۶۶ میلیون تن پیشبینی میکنند که نسبت به نیمه نخست ۱۵.۹ درصد افزایش دارد. در مقابل، مصرف حدود ۱۲.۱۵ میلیون تن برآورد شده که ۲۲.۲ درصد بیشتر خواهد بود. همین ارزیابی پیشبینی میکند که احیای عرضه در سهماهه سوم به دلیل پایینبودن موجودیها و پایان تدریجی تعمیرات پالایشگاهها همچنان محدود باقی بماند، در حالی که در سهماهه چهارم امکان افزایش بیشتر عرضه وجود دارد. انتظار میرود تقاضا نیز از نظر فصلی بهبود پیدا کند، هرچند افزایش آن ممکن است بیشتر ناشی از نیازهای ضروری راهسازی باشد و نه رونق گسترده کل ساختوساز.
اگر این پیشبینیها بهطور کلی محقق شوند، استدلال صعودی کوتاهمدت روشن است: در دورهای که موجودیها نسبتاً محدود باقی میمانند، تقاضا ممکن است سریعتر از عرضه احیا شود. چنین شرایطی میتواند کمک کند تا قیمتهای فیزیکی نیز شاخص را در مسیر صعودی دنبال کنند. با این حال، سناریوی صعودی محدودیت مشخصی دارد. اگر تولید پالایشگاهها در سهماهه چهارم به شکل محسوسی افزایش یابد و موجودیها سریعتر از توان جذب تقاضا رشد کنند، فشار افزایشی فعلی میتواند کاهش پیدا کند.
به همین دلیل، بهتر است حرکت ۱۷ آگوست را آغاز احتمالی مرحله جدید افزایش قیمت بدانیم و نه تأیید یک روند صعودی دائمی.
پیامدهای منطقهای این حرکت قابلتوجه هستند. ارزیابی WPB برای هفته دوم آگوست که شرایط بازار را تا ۱۱ آگوست پوشش میداد، قیمت قیر ۶۰\۷۰ بشکهای چین را در چند مقصد مختلف در محدوده حدود ۶۰۰ تا ۶۱۰ دلار در هر تن CFR قرار داده بود. در همان ارزیابی، قیر ۶۰\۷۰ فله سنگاپور حدود ۶۲۵ دلار در هر تن FOB و قیر راهسازی کره جنوبی با استفاده از PEN 60-80 بهعنوان نزدیکترین شاخص صادراتی به بازار ۶۰\۷۰، در محدوده حدود ۵۲۵ تا ۵۴۵ دلار در هر تن FOB در مناطق اصلی پالایشگاهی و بندری قرار داشت. این ارقام قابل مقایسه مستقیم نیستند، زیرا گرید، نوع بستهبندی، مبنای حمل و شرایط تحویل تفاوت دارند، اما ساختار تجاریای را که تاجران زیر نظر دارند بهخوبی نشان میدهند.
اگر قیمتهای فیزیکی چین شروع کنند شاخص داخلی را در مسیر صعودی دنبال کنند، شرایط برابری واردات برای برخی عرضهکنندگان خارجی میتواند جذابتر شود. خریدار چینی برای تصمیمگیری درباره واردات فقط به شاخص یوان نگاه نمیکند. تاجر باید هزینه جایگزینی داخلی را با کل هزینه تحویلشده قیر سنگاپور، کره جنوبی یا سایر مبادی مقایسه کند؛ محاسبهای که کرایه حمل، بیمه، هزینه بندری، بستهبندی، تأمین مالی، مالیاتهای احتمالی و ریسک نرخ ارز را نیز شامل میشود.
زمانی که قیمت داخلی چین افزایش پیدا میکند اما پیشنهادهای صادراتی منطقه نسبتاً باثبات میمانند، محموله وارداتی میتواند رقابتیتر شود. این موضوع تضمین نمیکند که معامله وارداتی انجام خواهد شد، زیرا موجودی قابل فروش و مشخصات فنی نیز اهمیت دارند، اما اختلاف قیمت میتواند به اندازهای کاهش یابد که تاجران دوباره وارد بازار خرید شوند.
کره جنوبی در این زمینه اهمیت ویژهای دارد، زیرا عرضه صادراتی این کشور از گزینههای طبیعی برای خریداران سواحل چین بوده است. اگر قیمت FOB کره جنوبی نسبتاً باثبات بماند و در مقابل قیمتهای فیزیکی چین افزایش پیدا کنند، از نظر نظری فرصت آربیتراژ برای ورود محموله به برخی نقاط چین بهتر خواهد شد. با این حال، کرایه حمل تعیینکننده است. اختلاف جذاب FOB ممکن است پس از اضافهشدن هزینه کشتی، اندازه محموله، هزینه تخلیه و برنامه زمانی کاملاً از بین برود.
مقایسه با سنگاپور ساختار متفاوتی دارد. سنگاپور یک مرکز مهم تجارت و توزیع مجدد در منطقه است و ارتباط گستردهای با تقاضای جنوب شرق آسیا دارد. قیمت اعلامی این بازار ممکن است از برخی قیمتهای صادراتی کره جنوبی بالاتر باشد، اما موجودی قابل عرضه، ساختار محموله، وضعیت ذخیرهسازی و مقصد میتوانند اقتصاد واقعی تحویل را تغییر دهند. بنابراین تاجران باید قیمت واقعی قابل تحویل را مقایسه کنند و صرفاً رقم ۴,۲۴۲ یوان را در مقابل یک قیمت دلاری سنگاپور قرار ندهند.
یک پیامد دیگر نیز وجود دارد که باید بیشتر مورد توجه قرار گیرد: صادرات چین.
چین بهتدریج به بخشی از معادله عرضه منطقهای قیر تبدیل شده است و دیگر فقط یک بازار واردکننده محسوب نمیشود. زمانی که تقاضای داخلی ضعیف باشد و عرضه در سایر نقاط آسیا محدود شود، پالایشگاهها یا تاجران چینی میتوانند بخشی از محصول را به بازارهای نزدیک آسیایی صادر کنند. افزایش پایدار قیمت داخلی چین این محاسبه را تغییر میدهد. اگر فروشندگان بتوانند در بازار داخلی درآمد بیشتری به دست آورند، انگیزه صادرات کاهش پیدا میکند یا قیمت پیشنهادی صادراتی باید افزایش یابد.
این تحول برای خریداران سایر کشورهای آسیایی اهمیت خواهد داشت. تقویت بازار داخلی چین میتواند همزمان علاقه این کشور به واردات انتخابی را افزایش و جذابیت صادرات قیر چین را کاهش دهد. در چنین شرایطی، اثر افزایش شاخص دیگر فقط محدود به خریداران چینی نخواهد بود و میتواند گزینههای عرضه در اختیار کشورهایی را که اخیراً برای تأمین کسری خود به محمولههای چین توجه کردهاند محدود کند.
در آن صورت ساختار قیمت در بخش وسیعتری از آسیا میتواند به سمت بالا حرکت کند.
البته این به آن معنا نیست که سنگاپور و کره جنوبی صرفاً به دلیل افزایش یک شاخص CFD چین قیمتهای خود را بالا خواهند برد. عرضهکنندگان بازار فیزیکی بر اساس اقتصاد واقعی پالایشگاه، موجودی، تعهدات فروش و تقاضای منطقهای قیمتگذاری میکنند. با این حال، بازار چین به اندازهای بزرگ است که تغییر پایدار در هزینه جایگزینی داخلی آن بتواند رفتار خرید و فروش در منطقه را تحت تأثیر قرار دهد.
زمینه عمومی هزینهها نیز اهمیت دارد. دادههای رسمی چین برای ژوئیه نشان دادند که شاخص قیمت خرید سوخت و انرژی برای تولیدکنندگان صنعتی ۹.۳ درصد بالاتر از سال قبل قرار داشت، هرچند نسبت به ژوئن ۲.۶ درصد کاهش یافت. این ترکیب نشان میدهد فشار هزینه در مقایسه سالانه همچنان میتواند بالا باشد، حتی زمانی که برخی هزینههای ورودی در کوتاهمدت کاهش پیدا میکنند. بنابراین تولیدکنندگان و خریداران قیر چین باید میان هزینههای ساختاری بالا و کاهشهای موقتی ماهانه تفاوت قائل شوند.
برای تاجران، چند جلسه معاملاتی آینده از درصد رشد ۱۷ آگوست اهمیت بیشتری خواهند داشت. نخستین نشانه تأیید، افزایش پایدار قیمت عمدهفروشی قیر راهسازی در مناطق اصلی چین خواهد بود. دومین نشانه باید در پیشنهادهای قویتر پالایشگاهها دیده شود و نه فقط در شاخصهای روی صفحه معاملات. سومین نشانه، بهبود اقتصاد واردات محمولههای کره جنوبی یا سنگاپور به سواحل چین خواهد بود. چهارمین نشانه نیز کاهش تمایل فروشندگان چینی برای عرضه محموله صادراتی در قیمتهای قبلی است.
سطح موجودی نیز به همان اندازه اهمیت دارد. شاخص بالایی که با موجودی کم همراه باشد، در صورت بهبود تقاضا میتواند به افزایش قویتر قیمتهای فیزیکی تبدیل شود. اما شاخص بالا در کنار افزایش سریع عرضه پالایشگاهی آسیبپذیری بیشتری در برابر اصلاح قیمت دارد. به همین دلیل، پیشبینی افزایش تولید در نیمه دوم سال نباید حتی در شرایط فعلی که حرکت قیمت صعودی به نظر میرسد نادیده گرفته شود.
تقاضای راهسازی آزمون دیگری برای بازار خواهد بود. بهبود فصلی ساختوساز میتواند از بازار حمایت کند، اما چین از نظر جغرافیایی آنقدر بزرگ است که نمیتوان کل تقاضای آن را با یک عبارت توصیف کرد. بارندگی، تأمین مالی پروژهها، برنامه اجرای راهسازی در استانهای مختلف و سطح موجودی محلی میتوانند اختلاف قابلتوجهی میان بازارهای شرق، شمال و جنوب کشور ایجاد کنند. بنابراین پیش از آنکه بازار بتواند با اطمینان از کمبود سراسری صحبت کند، افزایش قیمت فیزیکی باید در چند منطقه مختلف تأیید شود.
پیام عملی برای خریداران این نیست که بدون بررسی به دنبال شاخص حرکت کنند. تیمهای تأمین باید فاصله زمانی میان مقایسه قیمت و اجرای معامله را کوتاهتر کنند، قیمتهای عمدهفروشی منطقهای را زیر نظر داشته باشند و هر زمان قیمت داخلی، کرایه یا نرخ ارز تغییر محسوسی پیدا کرد، برابری واردات را دوباره محاسبه کنند. اختلاف ۱۰ دلاری میان دو مبدأ ممکن است با تغییر شرایط لجستیکی بهسرعت از بین برود.
برای فروشندگان، شاخص جدید میتواند مرجع قدرتمندتری در مذاکره ایجاد کند، اما تنها زمانی که معاملات فیزیکی نیز آن را تأیید کنند. افزایش سریع پیشنهادها پیش از آنکه مصرفکنندگان نهایی حاضر به پذیرش قیمتهای جدید باشند میتواند نقدشوندگی بازار را کاهش دهد، بهویژه اگر تقاضای ساختوساز همچنان انتخابی باقی بماند.
برای کل بازار آسیا، سؤال اصلی این است که آیا چین در حال تبدیلشدن به منبع فشار افزایشی قیمت است یا همچنان فقط به تحولات بازار واکنش نشان میدهد.
حرکت ۱۷ آگوست شاخص را به بیش از ۲۳ درصد بالاتر از سطح سال قبل رسانده است و این افزایش به اندازهای بزرگ است که نمیتوان آن را نادیده گرفت. با این حال، بازار همچنان به تأیید از طریق معاملات واقعی پالایشگاهی و عمدهفروشی نیاز دارد تا بتوان نتیجه گرفت قیر آسیا وارد محدوده قیمتی جدید و پایداری شده است.
اگر پیشنهادهای فیزیکی چین به افزایش خود ادامه دهند، پیامدها میتوانند بهسرعت در منطقه گسترش پیدا کنند: شرایط واردات جذابتر میشود، محمولههای کره جنوبی و سنگاپور میتوانند برای خریداران چینی رقابتیتر شوند، موجودی صادراتی چین ممکن است کاهش یابد و فروشندگان سراسر آسیا قدرت بیشتری در مذاکرات قیمت پیدا کنند.
اما اگر بازار فیزیکی شاخص را دنبال نکند، افزایش اخیر بار دیگر نشان خواهد داد که شاخصهای CFD و معاملات آتی میتوانند سریعتر از خود محصول حرکت کنند.
در حال حاضر دقیقترین نتیجه این است که چین یک سیگنال صعودی جدید برای بازار قیر صادر کرده است، اما مرحله بعدی این روند را معاملات فیزیکی تعیین خواهند کرد.
هنوز نمیتوان با قطعیت گفت آسیا وارد مرحله جدیدی از افزایش قیمت شده است. اما پس از حرکت ۱۷ آگوست، این احتمال دیگر صرفاً یک سناریوی نظری نیست.








