








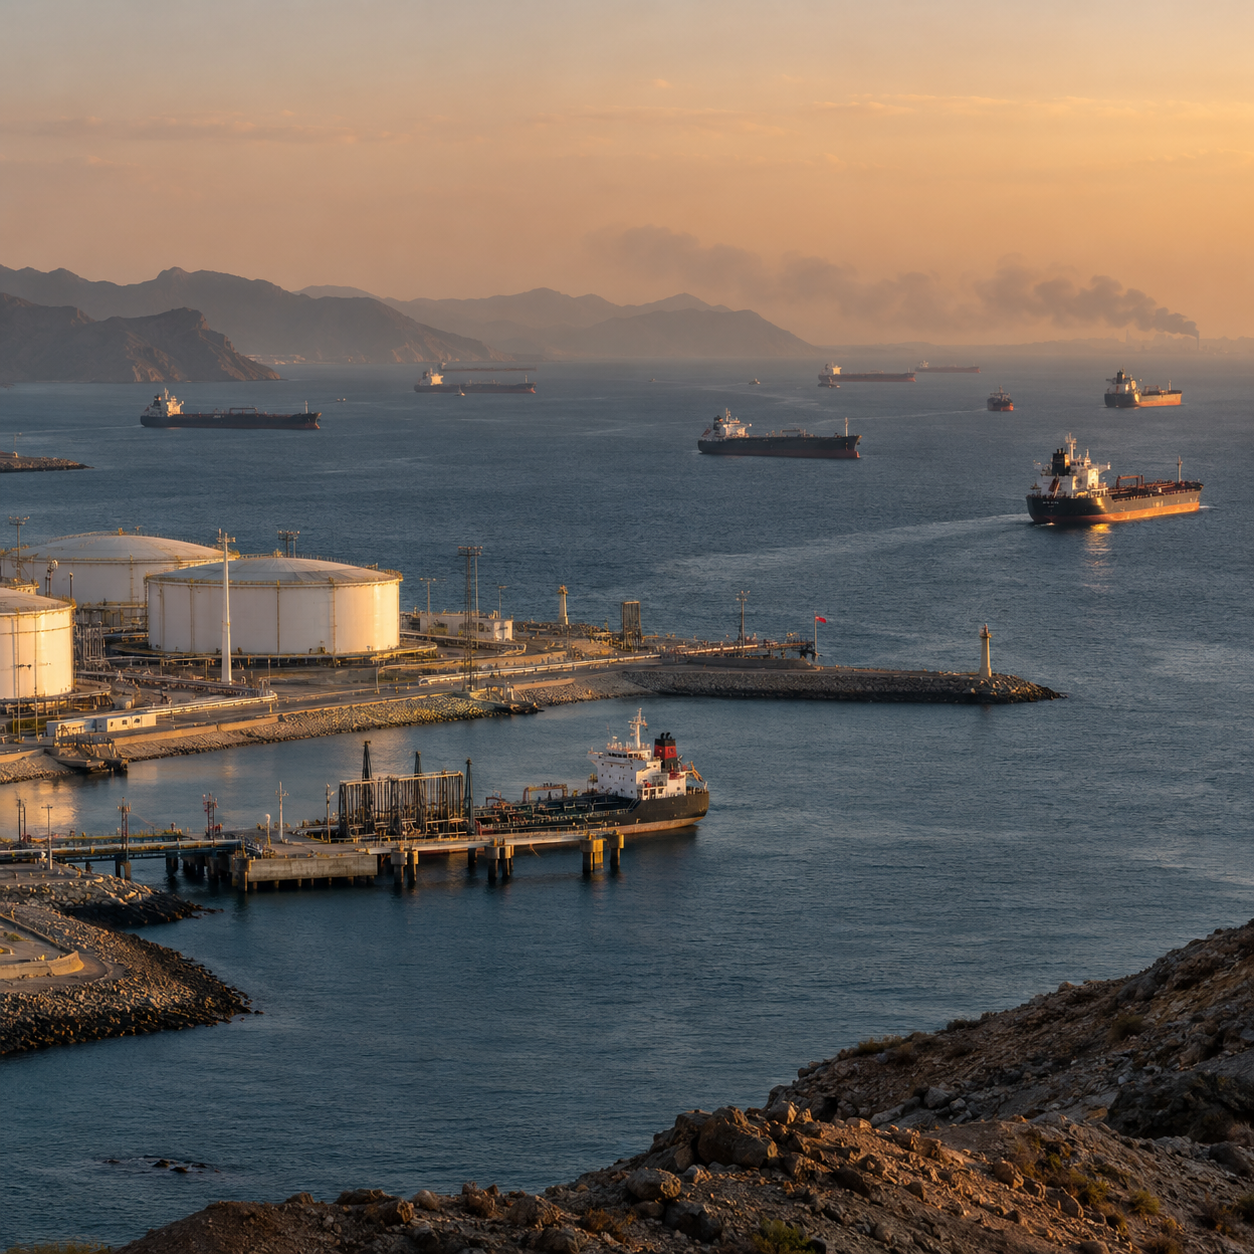
به گزارش نشریه دنیای نفت و قیر، جنگ خاورمیانه الگوی خرید سوخت دریایی در جهان را تغییر داده است و قیمت سوخت کشتیها همچنان بیش از ۷۰ درصد بالاتر از سطح پیش از جنگ قرار دارد. همزمان مالکان کشتی تمایل کمتری به قراردادهای بلندمدت نشان میدهند و بخشی از تقاضای سوختگیری از مراکز سنتی مانند فوجیره به بنادری از جمله کلمبو، صلاله و پورت لوئیس منتقل شده است. این تغییر نشان میدهد بحران فقط هزینه سوخت را افزایش نداده است و زمان، محل و روش خرید سوخت توسط شرکتهای کشتیرانی را نیز تغییر داده است.
بیش از هفت ماه پس از آغاز درگیریها، قیمت بالای سوخت و نوسان شدید بازار باعث شده است بسیاری از مالکان تمایل کمتری به خرید حجم بزرگ برای دورههای ششماهه یا یکساله داشته باشند. خریداران اکنون بیشتر به معاملات نقدی و قراردادهای کوتاهمدت روی آوردهاند تا بتوانند خرید خود را با تغییر روزانه قیمت و مسیر کشتی هماهنگ کنند.
برخی قراردادهایی که پیش از جنگ برای شش ماه یا یک سال منعقد میشدند اکنون به دورههای سهماهه یا حتی یکماهه کاهش یافتهاند. این روش به مالک اجازه میدهد در زمانی که قیمت بسیار بالا قرار دارد فقط میزان مورد نیاز برای رسیدن به بندر بعدی را خریداری کند و ریسک خرید حجم زیاد پیش از یک افت احتمالی قیمت را کاهش دهد.
این رفتار تغییر مهمی در شیوه تأمین سوخت دریایی ایجاد کرده است. بازار سوخت کشتیها معمولاً ترکیبی از قراردادهای مدتدار و خرید نقدی را شامل میشود، اما در شرایط فعلی ارزش انعطافپذیری افزایش یافته است و بسیاری از شرکتها تصمیم خرید را تا زمان نزدیکتری به تاریخ واقعی سوختگیری به تعویق میاندازند.
تغییر مسیر کشتیها نیز این روند را تقویت کرده است. محاصره، حملات و انحراف مسیرها در آبراههای مهم خاورمیانه باعث شده است برنامه سفر کشتیها با عدمقطعیت بیشتری روبهرو شود و مالکان نتوانند از چند ماه قبل با اطمینان مشخص کنند شناور در کدام بندر سوختگیری خواهد کرد.
در چنین شرایطی قرارداد بلندمدتی که به یک بندر مشخص وابسته باشد ارزش کمتری پیدا میکند، زیرا ممکن است خود کشتی بعداً مجبور شود مسیر دیگری را انتخاب کند.
فوجیره در مرکز این تغییر قرار گرفته است. این بندر امارات سالها یکی از مهمترین مراکز سوخترسانی دریایی جهان بوده است، زیرا خارج از تنگه هرمز قرار دارد و به مسیرهای اصلی کشتیرانی خلیج فارس نزدیک است. تشدید ریسک امنیتی و اختلال در عرضه اطراف امارات بخشی از این مزیت را تحت فشار قرار داده است.
آمار فروش بندر شدت تغییر را نشان میدهد. فروش سوخت دریایی فوجیره در ماه اوت به حدود ۲۲۷٬۹۵۰ مترمکعب رسید که نسبت به اوت ۲۰۲۵ حدود ۶۵.۲ درصد کاهش نشان میدهد. حجم فروش نسبت به ژوئیه نیز ۲.۷ درصد پایینتر آمده است، هرچند در ماه قبل از آن بهبود موقتی ثبت شده بود.
این کاهش به معنی توقف فعالیت فوجیره بهعنوان مرکز مهم سوخترسانی دریایی نیست. دادهها نشان میدهند این بندر نسبت به قبل از جنگ بخشی از حجم فعالیت خود را از دست داده است، زیرا کشتیها مسیرهای خود را تغییر دادهاند، موجودی برخی سوختها محدود شده است و خریداران برای کاهش وابستگی به یک محل، گزینههای بیشتری را بررسی میکنند.
محدودیت عرضه نیز فشار بازار را تشدید کرده است. در دورههای مختلف بحران، دسترسی به نفت کوره کمگوگرد و پرگوگرد در فوجیره محدود شده است و هزینه تحویل این سوختها نسبت به قیمت پایه منطقهای در سطح بالایی باقی مانده است.
در اوایل اکتبر قیمت سوخت دریایی با گوگرد ۰.۵ درصد در فوجیره به حدود ۹۸۰ دلار در هر تن رسیده است و نفت کوره ۳۸۰ CST پرگوگرد نیز نزدیک به ۷۰۰ دلار در هر تن قیمتگذاری شده است. این سطوح پس از چند ماه اختلال در عرضه و افزایش شدید هزینه تحویل شکل گرفتهاند.
بازار جهانی نفت کوره پرگوگرد نیز همچنان فشرده باقی مانده است. اختلالهای خاورمیانه از ماه فوریه حداقل حدود ۸۰۰ هزار تن در ماه از عرضه این محصول کاستهاند و مشکلات بخش پالایش روسیه نیز حجم دیگری را از بازار جهانی خارج کردهاند.
کاهش عرضه باعث افزایش شدید اختلاف قیمت نقدی شده است و انگیزه شرکتهای کشتیرانی را برای یافتن نقاط سوختگیری جایگزین افزایش داده است.
کلمبو در سریلانکا، صلاله در عمان و پورت لوئیس در موریس از جمله بنادری هستند که اکنون درخواستهای بیشتری برای سوخترسانی دریافت میکنند و کشتیها با دفعات بیشتری نسبت به قبل به آنها مراجعه میکنند. این بنادر در گذشته برای بسیاری از شرکتها نقش فرعیتری داشتند، اما بحران ارزش راهبردی آنها را افزایش داده است.
این تغییر به معنی خروج همه کشتیها از فوجیره نیست. مالکان در عمل خرید سوخت خود را میان تعداد بیشتری از بنادر تقسیم میکنند تا اگر وضعیت امنیتی یا عرضه در یک محل تغییر کرد، وابستگی کمتری داشته باشند.
موقعیت کلمبو در نزدیکی مسیرهای اصلی شرق به غرب اقیانوس هند یکی از مزیتهای این بندر محسوب میشود. کشتیهایی که مسیر آنها به دلیل ناامنی خاورمیانه تغییر کرده است میتوانند در بسیاری از سفرهای آسیا–اروپا یا مسیرهای منطقهای بدون انحراف بسیار بزرگ در این بندر سوخت دریافت کنند.
صلاله نیز در سمت دریای عرب عمان قرار دارد و میتواند بدون ورود کشتی به بخش داخلی خلیج فارس خدمات سوخترسانی ارائه دهد. این موقعیت زمانی اهمیت بیشتری پیدا میکند که مالکان بخواهند حضور خود را در نزدیکی هرمز کاهش دهند و در عین حال از مسیرهای اصلی تجارت خاورمیانه فاصله زیادی نگیرند.
پورت لوئیس نیز با افزایش استفاده از مسیرهای اقیانوس هند و دماغه امیدنیک اهمیت بیشتری پیدا کرده است. سفر طولانیتر از مسیر جنوب آفریقا مصرف سوخت را افزایش میدهد و فرصت بیشتری برای بنادر آفریقایی و جزایر اقیانوس هند ایجاد میکند تا به شبکه جدید سوخترسانی دریایی وارد شوند.
در نتیجه رشد تقاضا در آفریقا و جنوب آسیا الزاماً به دلیل ارزانتر بودن سوخت در این مناطق ایجاد نشده است. بخشی از تقاضا نتیجه تغییر اجباری مسیر کشتیها و نیاز آنها به سوختگیری در نقاط جدید ایجاد شده است.
پاکستان نیز وارد این روند شده است. شرکت Vitol از ماه ژوئیه فعالیت سوخترسانی به کشتیها در بندر گوادر را آغاز کرده است و گزینه دیگری خارج از تنگه هرمز برای کشتیهای فعال در خلیج فارس و شمال دریای عرب ایجاد کرده است.
اهمیت گوادر تا حد زیادی به موقعیت جغرافیایی آن مربوط میشود. کشتی میتواند بدون ورود به هرمز از این بندر سوخت دریافت کند و همین موضوع برای شناورهایی که برنامه سفر آنها تحت تأثیر بحران قرار گرفته است مزیت عملیاتی ایجاد میکند.
بنابراین تحول فعلی فقط انتقال تقاضا از یک بندر به بندر دیگر نیست. بازار سوخت دریایی در حال پراکندهتر شدن است و همزمان قراردادهای خرید نیز کوتاهتر شدهاند.
پراکنده شدن بازار میتواند هزینه لجستیک تأمینکنندگان را افزایش دهد. شرکتها باید سوخت را در تعداد بیشتری از بنادر مستقر کنند، حجمهای کوچکتر و غیرقابل پیشبینیتر را مدیریت کنند و برای پاسخ به تغییر مسیر مشتریان انعطاف بیشتری در زنجیره تأمین ایجاد کنند.
برای مالکان کشتی نیز تصمیم اقتصادی پیچیدهتر شده است. ارزانترین قیمت سوخت در یک بندر الزاماً کمهزینهترین گزینه برای کل سفر نیست، زیرا رسیدن به آن بندر میتواند انحراف مسیر، هزینه بیشتر بیمه جنگ، زمان انتظار یا عبور از محدوده پرریسکتری را به همراه داشته باشد.
در نتیجه ارزیابی اقتصادی اکنون باید قیمت سوخت، میزان مصرف، فاصله مسیر، سرعت کشتی، هزینه بیمه، هزینه بندر، دسترسی به محصول و احتمال تغییر دوباره مسیر را همزمان در نظر بگیرد.
همین شرایط توضیح میدهد چرا برخی مالکان به خرید حجم کمتر اما دفعات بیشتر روی آوردهاند. پرداخت قیمت کمی بالاتر در یک بندر امنتر میتواند از خرید بسیار بزرگ در یک نقطه و سپس تغییر اجباری مسیر اقتصادیتر باشد.
این روند بر ارتباط میان قیمت سوخت و کرایه حمل نیز اثر میگذارد. افزایش قیمت سوخت دریایی هزینه عملیاتی کشتی را بالا میبرد، اما بهتنهایی تعیین نمیکند کرایه حمل به همان نسبت افزایش پیدا کند. نرخ حمل به تعداد کشتی در دسترس، تقاضای اجاره، طول سفر، بیمه، ازدحام و میزان تمایل مالکان برای پذیرش ریسک نیز وابسته است.
این تفاوت برای بازار قیر اهمیت ویژهای دارد. تاکنون شواهد مشخصی وجود ندارد که نشان دهد تغییر الگوی خرید سوخت دریایی بهطور مستقیم جهش مشخصی در نرخ حمل کشتیهای گرمشونده قیر ایجاد کرده است.
با این حال سوخت دریایی بخشی از هزینه عملیاتی هر سفر قیر را تشکیل میدهد. اگر قیمت سوخت کشتیها بیش از ۷۰ درصد بالاتر از دوره پیش از جنگ باقی بماند، پایه هزینه کشتیهای حمل قیر نیز افزایش پیدا میکند، حتی اگر نرخ نهایی حمل دقیقاً به همان نسبت بالا نرود.
اثر میتواند زمانی بیشتر شود که مسیر کشتی طولانیتر شود. کشتی گرمشونده قیر در یک مسیر طولانیتر سوخت بیشتری مصرف میکند، روزهای بیشتری در دریا باقی میماند و باید در تمام این مدت انرژی مورد نیاز برای حفظ دمای محموله را نیز تأمین کند.
قیر از این جهت نسبت به برخی محمولههای مایع حساسیت عملیاتی بیشتری دارد. محصول باید در دمای مناسب نگهداری شود و طولانیتر شدن سفر نهتنها مصرف سوخت پیشرانه را افزایش میدهد، بلکه انرژی مورد نیاز برای گرم نگه داشتن محموله را نیز بالا میبرد.
با این حال نمیتوان نتیجه گرفت هر افزایش قیمت سوخت دریایی بهطور خودکار تمام محمولههای قیر را گرانتر میکند. بازده مصرف سوخت کشتی، نوع قرارداد، مسیر، نوع سوخت، اندازه محموله و محل بارگیری و تخلیه همگی بر هزینه نهایی اثر میگذارند.
نتیجه دقیقتر این است که قیمت بالای سوخت دریایی و پراکنده شدن محلهای سوختگیری، پیچیدگی لجستیک حمل فرآوردههای نفتی از جمله قیر را افزایش دادهاند.
کاهش فعالیت سوخترسانی در فوجیره نیز از این منظر اهمیت غیرمستقیم دارد، زیرا این بندر بخشی از زیرساخت گسترده انرژی و کشتیرانی خلیج فارس را تشکیل میدهد. تغییر فعالیت آن میتواند برنامه حرکت و سوختگیری کشتیهایی را که وارد یا خارج از تجارت فرآوردههای نفتی منطقه میشوند تغییر دهد.
با این حال نباید نقش راهبردی فوجیره را پایانیافته دانست. این بندر همچنان یکی از مراکز مهم ذخیرهسازی، تجارت و سوخترسانی دریایی باقی مانده است و اگر شرایط امنیتی بهتر شود و عرضه باثباتتر شود، بخشی از حجم قبلی میتواند دوباره به آن بازگردد.
رشد بنادر جایگزین را در نتیجه باید بیشتر بهعنوان متنوعسازی شبکه در نظر گرفت تا جایگزینی دائمی فوجیره. مالکان گزینههای بیشتری ایجاد میکنند، زیرا هزینه وابستگی به یک مرکز واحد افزایش یافته است.
همین منطق در قراردادهای خرید نیز دیده میشود. قرارداد بلندمدت از بازار حذف نشده است، اما خریداران برای قراردادهای کوتاهتری ارزش بیشتری قائل شدهاند که به آنها اجازه میدهد در صورت تغییر شرایط، بندر یا تأمینکننده را سریعتر عوض کنند.
اگر بحران طولانی شود، بخشی از این تغییرات میتوانند ساختاری شوند. تأمینکنندگان ممکن است در بنادری که پیش از این نقش فرعی داشتند سرمایهگذاری بیشتری انجام دهند و مالکان حتی پس از کاهش تنشها نیز خرید خود را میان چند مرکز تقسیم کنند.
این روند برای سریلانکا، عمان، موریس و پاکستان فرصتی ایجاد میکند تا سهم بیشتری از بازار سوخت دریایی به دست آورند. ماندگاری این تقاضا پس از پایان بحران به قیمت، ظرفیت ذخیرهسازی، کیفیت سوخت، شرایط اعتباری و کارایی عملیات سوخترسانی هر بندر بستگی خواهد داشت.
برای فوجیره نیز مهمترین متغیرها شامل بازیابی عرضه، وضعیت امنیت اطراف امارات و توان بندر برای بازگرداندن اعتماد مالکان کشتی خواهند بود.
در ماههای آینده باید فروش ماهانه سوخت دریایی در فوجیره، اختلاف قیمت تحویلی سوخت کشتیها، حجم سوخترسانی در کلمبو و صلاله، فعالیت گوادر و نحوه تغییر قراردادهای خرید شرکتهای کشتیرانی دنبال شوند.
ساختار قراردادها میتواند به اندازه خود قیمت اهمیت داشته باشد. بازگشت خریداران به قراردادهای ششماهه یا یکساله میتواند نشانه افزایش اعتماد به ثبات مسیرها و چشمانداز قیمت باشد. ادامه خرید نقدی و قراردادهای ماهانه نیز میتواند نشان دهد عدمقطعیت همچنان در بازار باقی مانده است.
برای صنعت قیر، شاخصهای مهمتر همچنان نرخ واقعی کشتیهای گرمشونده، مدت سفر، هزینه اضافی سوخت، حقبیمه ریسک جنگ و تغییر مسیر کشتیها خواهند بود و نباید فقط بر قیمت سوخت دریایی تکیه کرد.
در نتیجه تحول فعلی بیشتر از یک افزایش ساده قیمت سوخت اهمیت دارد. سوخت دریایی گرانتر شده است، قراردادهای خرید کوتاهتر شدهاند و تقاضا میان تعداد بیشتری از بنادر تقسیم شده است.
برای معاملهگران قیر هنوز نمیتوان از جهش تأییدشده کرایه حمل به دلیل این تحول سخن گفت، اما محیط هزینه حمل پیچیدهتر شده است و اکنون قیمت سوخت، انتخاب مسیر و ریسک امنیتی سهم بیشتری در تعیین هزینه نهایی تحویل محمولههای خلیج فارس و آسیا ایفا میکنند.








