








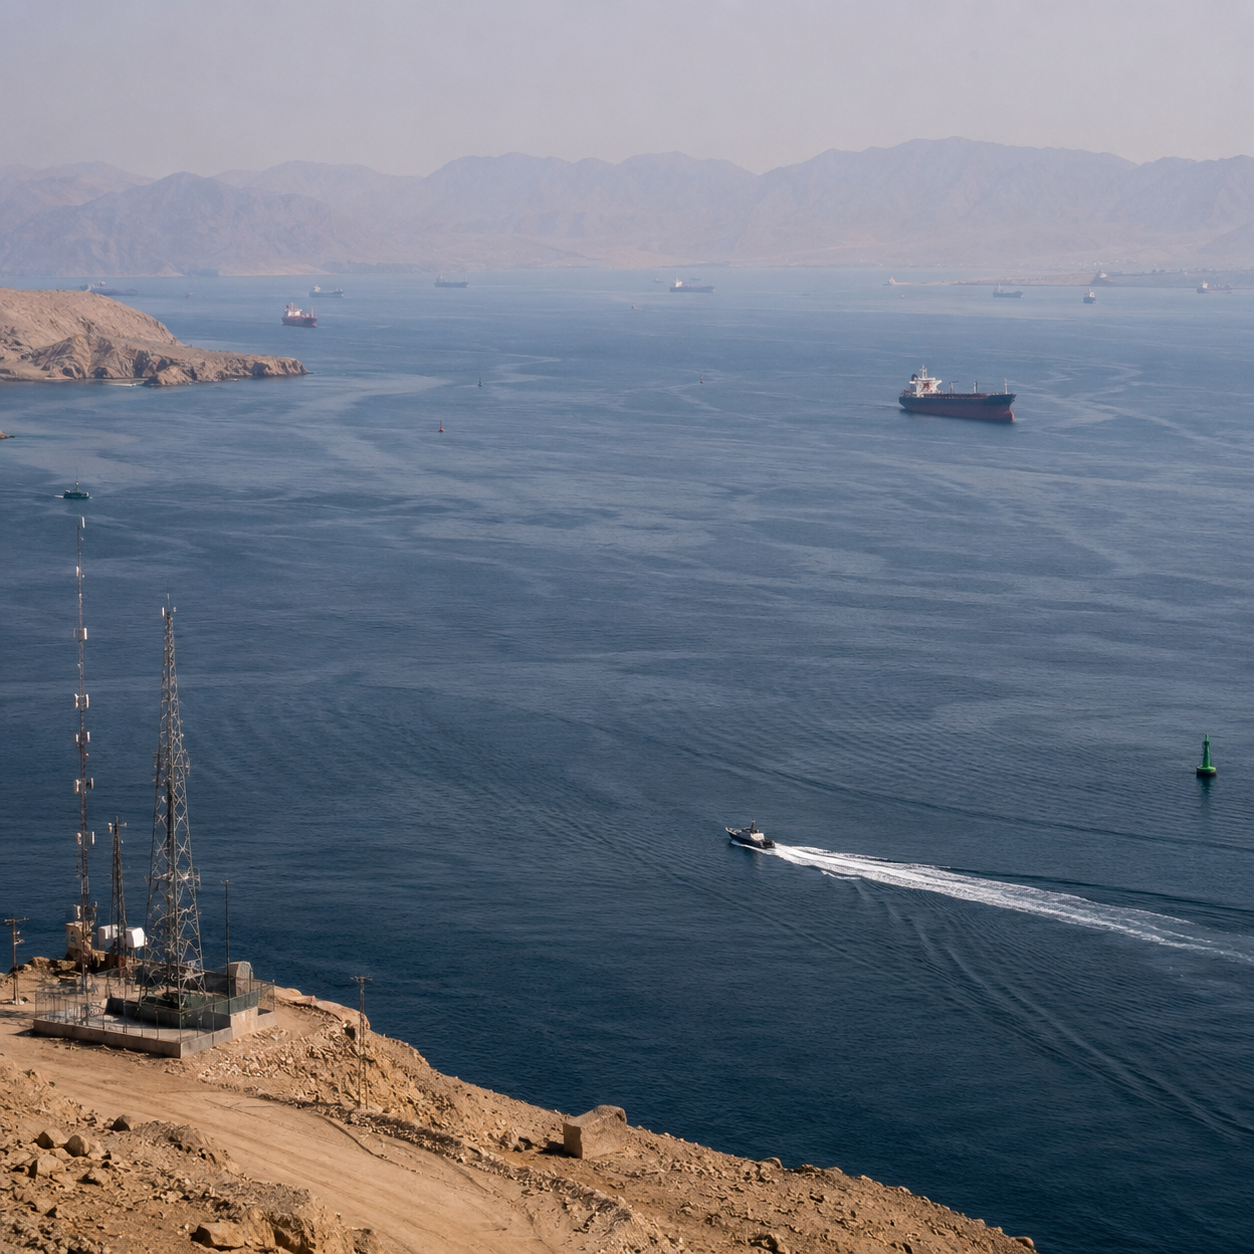
به گزارش نشریه دنیای نفت و قیر، تنگه هرمز به نقطهای نزدیک میشود که شیوه متعارف قیمتگذاری قیر خلیج فارس شاید دیگر اطلاعات کافی درباره هزینه واقعی تأمین محصول در اختیار خریداران قرار ندهد. دادههای ردیابی کشتیها نشان داد که در ۱۵ آگوست ۲۰۲۶ تنها پنج کشتی کالایی از این تنگه عبور کردند و در ۱۶ آگوست هیچ عبور کشتی کالایی در دادهها ثبت نشد. این در حالی است که کمی قبلتر ۳۱ عبور ثبت شده بود. این ارقام ثابت نمیکنند که آبراه بهطور کامل بسته بوده است، زیرا کشتیهایی که سامانه شناسایی خودکار یا AIS خود را خاموش میکنند ممکن است در دادههای متعارف ردیابی دیده نشوند. با این حال، از نظر تجاری، تفاوت میان تنگهای که رسماً باز است و مسیر کشتیرانیای که تقریباً هیچ تردد قابل مشاهدهای در آن وجود ندارد، اهمیت روزافزونی پیدا میکند.
اعداد جدید همچنین نشان میدهند که شرایط تنها طی چند روز بهشدت بدتر شده است. در ۱۳ آگوست، ۹ کشتی کالایی در حال عبور از هرمز ثبت شدند که همان رقم نیز از میانگین روزانه حدود ۱۲ کشتی در ماه آگوست پایینتر بود. پیش از آغاز درگیری در فوریه ۲۰۲۶، روزانه بیش از ۱۳۰ کشتی از این آبراه عبور میکردند. حرکت از تردد محدود به تردد قابل مشاهده بسیار ناچیز به این معناست که بحث برای تاجران قیر دیگر نمیتواند فقط حول این سؤال باشد که هرمز از نظر فنی باز است یا خیر. سؤال عملیتر این است که آیا خریدار واقعاً میتواند کشتی مناسبی پیدا کند، بیمه دریافت کند، بر سر شرایط قابل قبول قرارداد اجاره کشتی توافق کند، زمان بارگیری قابل اتکایی داشته باشد و قیمت واقعی تحویلشده را محاسبه کند.
این تفاوت اهمیت زیادی دارد، زیرا قیمتگذاری FOB بر این فرض استوار است که قیمت در بندر بارگیری همچنان نقطه شروع معناداری برای معامله محسوب میشود. در شرایط عادی، خریدار میتواند پیشنهادهای FOB از ایران، عراق، بحرین، امارات یا دیگر عرضهکنندگان منطقهای را مقایسه کند و سپس هزینههای نسبتاً قابل محاسبه حمل، بیمه، تأمین مالی و تخلیه را به آن اضافه کند. این فرایند به تاجران اجازه میدهد مبادی مختلف را با یکدیگر مقایسه و مشخص کنند کدام محموله رقابتیترین هزینه نهایی در مقصد را ایجاد میکند.
اما در شرایط فعلی، بخش لجستیکی این محاسبه ممکن است بسیار سریعتر از خود قیمت محصول تغییر کند. یک عرضهکننده ممکن است قیمت FOB قیر را چند دلار در هر تن کاهش دهد، اما اگر خریدار نتواند کشتی را با نرخ قابل اجرا پیدا کند یا هزینههای اضافی بیمه، امنیت، تأخیر و اجاره کشتی به میزان بسیار بیشتری افزایش یابد، این تخفیف از نظر تجاری بیاثر میشود. ارزانترین محموله در پایانه الزاماً ارزانترین محموله در مقصد نیست.
شواهد اخیر از بازار گستردهتر نفتکشهای خلیج فارس نشان میدهد که این فاصله تا چه اندازه میتواند شدید شود. در ۷ آگوست، یک پالایشگاه هندی برای حمل حدود ۲ میلیون بشکه نفت خام عراق با یک نفتکشVLCC ، هزینه اجارهای حدود ۲۳ تا ۲۵ میلیون دلار پذیرفت؛ در حالی که هزینه سفرهای مشابه پیش از درگیری حدود ۲ میلیون دلار بود. این معامله مربوط به نفت خام بود و نباید آن را شاخصی برای کرایه کشتیهای تخصصی حمل قیر در نظر گرفت. با این حال، این معامله نشان میدهد زمانی که مالکان کشتی تمایل خود را برای ورود به منطقه پرریسک از دست میدهند و ظرفیت قابل استفاده کاهش مییابد، هزینه ریسک تا چه اندازه میتواند افزایش پیدا کند.
بیمه نیز لایه دیگری از عدم قطعیت ایجاد میکند. در اوایل ژوئیه، نرخهای شاخص بیمه خطر جنگ برای خلیج فارس به حدود ۳ درصد ارزش کشتی نزدیک شده بود، در حالی که تنها چند روز پیش از آن حدود ۲ درصد بود. پوشش خطر جنگ نیز معمولاً در دورههای بسیار کوتاه بازبینی میشود و در نتیجه فرضهای تجاری یک سفر دریایی میتوانند بهسرعت تغییر کنند. حتی تغییرات نسبتاً کوچک در این درصدها ممکن است برای یک کشتی بزرگ صدها هزار دلار هزینه اضافی ایجاد کند. برای خریداران قیر، درصد دقیق بیمه در یک روز مشخص کمتر از مشکل ساختاری اهمیت دارد؛ هزینه ریسک میتواند سریعتر از آن تغییر کند که یک قیمت متعارف FOB امکان مذاکره مجدد داشته باشد.
این مشکل برای قیر فله اهمیت بیشتری دارد. حمل قیر گرم به ناوگان تخصصیتری نسبت به نفت خام یا فرآوردههای نفتی متعارف نیاز دارد. خریدار نفت خام که با اختلال شدید در یک مسیر مواجه شده است، همچنان میتواند در میان ناوگان بزرگ بینالمللی نفتکشها به دنبال کشتی بگردد. تاجر قیر فله گزینههای عملی کمتری دارد، زیرا کشتی باید شرایط عملیاتی لازم را برای حمل محصول و حفظ دمای مناسب آن داشته باشد. زمانی که بخشی از این ناوگان تخصصی حاضر به پذیرش ریسک خلیج فارس نیست، بازده بیشتری مطالبه میکند یا به دلیل سفرهای طولانیتر و دورههای انتظار درگیر میشود، موجودی اسمی در پالایشگاه الزاماً به معنای موجودی قابل صادرات نیست.
در همین نقطه است که مفهوم «قیمت» شروع به تغییر میکند. در بازار عادی خلیج فارس، FOB شاخص مؤثری محسوب میشود، زیرا کرایه حمل همچنان متغیری قابل مدیریت در کنار ارزش محصول باقی میماند. اما در بازاری غیرعادی، حمل میتواند به سازوکار اصلی کشف قیمت تبدیل شود. عدد مهم برای خریدار در هند، شرق آفریقا، جنوب شرق آسیا یا سایر بازارهای واردکننده دیگر فقط قیمتی نیست که پالایشگاه یا تاجر در بندرعباس، بصره، بحرین یا دیگر نقاط بارگیری خلیج فارس مطالبه میکند. عدد مهم، هزینهای است که باید پرداخت شود تا محصول با کشتیای که واقعاً حاضر و قادر به انجام سفر است، به مقصد خریدار برسد.
بازار نفت نیز بخشی از این عدم قطعیت را منعکس کرده است. در ۱۷ آگوست، قراردادهای آتی نفت خام برنت تا حدود یک درصد افزایش یافتند و به حدود ۸۹.۴۰ دلار در هر بشکه رسیدند؛ کاهش تردد در هرمز و کمرنگشدن انتظارها برای پیشرفت دیپلماتیک میان آمریکا و ایران از عوامل حفظ صرف ریسک ژئوپلیتیکی بودند. برنت پس از آن در ساعات ابتدایی معاملات آسیا در حدود ۸۹.۲۰ دلار معامله میشد. افزایش قیمت نفت خام میتواند بر اقتصاد پالایشگاهها و انتظارات قیمت قیر اثر بگذارد، اما مشکل فوری قیر خلیج فارس بیش از آنکه به نفت خام مربوط باشد، عملیاتی است. تغییر یک دلاری قیمت برنت بهآسانی دیده و رصد میشود، اما تغییر ناگهانی در پذیرش سفر از سوی مالک کشتی، پوشش بیمه خطر جنگ، شرایط قرارداد اجاره کشتی یا زمان انتظار ممکن است بسیار دشوارتر در یک قیمت استاندارد قیر منعکس شود.
برآوردهای فعلی بازار انرژی نشان میدهند که نفت خام و فرآوردههای نفتی عبوری از هرمز در سهماهه دوم سال ۲۰۲۶ بهطور متوسط حدود ۴.۹ میلیون بشکه در روز بوده است؛ در حالی که این رقم در سهماهه چهارم سال ۲۰۲۵ و پیش از آغاز درگیری حدود ۲۱.۶ میلیون بشکه در روز بود. پیشبینیهای فعلی نیز بر این فرض استوارند که جریان عبوری در طول آگوست همچنان بهشدت محدود باقی بماند و پس از آن بهتدریج افزایش پیدا کند. بنابراین، ارقام تردد ۱۵ و ۱۶ آگوست را نباید صرفاً یک ناهنجاری آماری مقطعی دانست. این ارقام بخشی از کاهش بسیار گستردهتر جریان انرژی از خلیج فارس محسوب میشوند.
برای صادرکنندگان قیر، چنین محیطی ممکن است یک تناقض ناخوشایند ایجاد کند. اگر تولیدکنندگان یا تاجران محصولی در اختیار داشته باشند که خروج آن از خلیج فارس دشوار باشد، قیمتهای FOB ممکن است تحت فشار نزولی قرار بگیرند. فروشندهای که با محدودیت ذخیرهسازی یا دسترسی محدود به کشتی مواجه است، ممکن است برای جذب خریداران قیمت مبدأ را کاهش دهد. با این حال، خریداران میتوانند همزمان با افزایش قیمت تحویلشده مواجه شوند، زیرا کاهش قیمت FOB با هزینههای حمل، بیمه و لجستیک از بین میرود.
بنابراین کاهش قیمت FOB خلیج فارس نباید بهطور خودکار به معنای ارزانتر شدن بازار تفسیر شود. در شرایط شدید، حتی ممکن است مفهوم معکوسی داشته باشد: محصول در مبدأ ارزانتر میشود، زیرا زنجیره حملونقلی که برای تبدیل آن به یک کالای قابل معامله نیاز است، گرانتر شده است.
همین منطق در مورد اختلاف قیمت میان مناطق نیز صدق میکند. مقایسه سنتی قیر FOB خلیج فارس با قیمتهای کره جنوبی، سنگاپور، مالزی یا دیگر مبادی آسیایی ممکن است در صورت نادیدهگرفتن کرایه قابل اجرا، تصویر تحریفشدهای ارائه کند. یک محموله خلیج فارس ممکن است روی کاغذ بهطور قابلتوجهی ارزانتر باشد، در حالی که محمولهای از آسیا قیمت FOB یا CFR بالاتری دارد. اما اگر مسیر آسیایی به کشتیهای قابل اتکاتر، ریسک پایینتر بیمه خطر جنگ و زمان ورود قابل پیشبینیتری دسترسی داشته باشد، قیمت بالاتر روی کاغذ ممکن است همچنان نتیجه تجاری بهتری ایجاد کند.
این موضوع بهویژه برای پیمانکاران راهسازی و واردکنندگانی اهمیت دارد که برنامه تحویل مشخصی دارند. قیر صرفاً یک کالای مالی نیست که هر زمان شرایط حمل بهتر شد بتوان آن را تحویل داد. کارخانههای آسفالت، برنامههای روسازی، پروژههای راهسازی دولتی و تأسیسات ذخیرهسازی بر اساس زمانبندیهای فیزیکی فعالیت میکنند. محمولهای که ۱۵ دلار در هر تن ارزانتر است اما چند هفته دیرتر میرسد، میتواند هزینههایی بسیار بزرگتر از صرفهجویی اولیه ایجاد کند. بنابراین خریداران باید قابلیت اطمینان را نیز در کنار قیمت خود محصول ارزشگذاری کنند.
قیر بستهبندیشده سازوکار متفاوتی دارد. بشکه، جامبوبگ و سایر اشکال کانتینری میتوانند بهجای کشتیهای تخصصی حمل قیر گرم از شبکه کشتیرانی کانتینری استفاده کنند. با این حال، این بخش نیز از مشکل هرمز مصون نیست. موجودی کانتینر، پذیرش بار از سوی شرکتهای کشتیرانی، توقف در بنادر، گردش تجهیزات، هزینههای اضافی امنیتی و بیمه همچنان میتوانند هزینه نهایی را تغییر دهند. بازگشت کشتیرانی کانتینری نیز الزاماً به معنای بازگشت حمل قیر فله نیست، زیرا تصمیمهای عملیاتی و بیمهای شرکتهای لاینر با مالکان کشتیهای تخصصی متفاوت است.
یکی از پیامدهای این شرایط برای تاجران آن است که مدت اعتبار قیمتها احتمالاً باید کوتاهتر شود. یک پیشنهاد هفتروزه یا چندهفتهای که بر فرض ثبات نرخ حمل استوار است، زمانی ارزش کمتری دارد که شرایط کشتی و بیمه طی چند روز تغییر کند. خریداران ممکن است بیش از گذشته از فروشندگان بخواهند بخش مربوط به قیمت محصول را از هزینه حمل، بیمه و هزینههای مرتبط با امنیت جدا کنند، بهجای آنکه یک عدد کلی را بدون اطلاع از فرضهای پشت آن بپذیرند.
پیامد دیگر آن است که دسترسی قطعی به کشتی ممکن است از چند دلار تخفیف در قیمت محصول ارزش تجاری بیشتری پیدا کند. عرضهکنندهای که بتواند محصول، ظرفیت قابل اتکای حمل، ترتیبات بیمهای و برنامه بارگیری قابل اجرا را همزمان ارائه کند، ممکن است بتواند نسبت به فروشنده دیگری که قیمت FOB پایینتری پیشنهاد میدهد اما حل مسئله حملونقل را بر عهده خریدار میگذارد، قیمت بالاتری مطالبه کند.
این به معنای بیمعنا شدن قیمت FOB خلیج فارس نیست. FOB همچنان برای درک ارزش فیزیکی محصول در مبدأ، مقایسه اقتصاد پالایشگاهها و سنجش فشار عرضه منطقهای ضروری است. اما در دورهای که تردد قابل ردیابی به مرز صفر نزدیک شده، استفاده از آن بهعنوان شاخصی مستقل برای تعیین هزینه واقعی واردکننده، کارایی کمتری پیدا میکند.
بنابراین بازار باید قیمت قیر خلیج فارس را در دو لایه بخواند. لایه نخست ارزش محصول در پالایشگاه یا پایانه است. لایه دوم قیمت لازم برای تبدیل همان محصول به کالایی است که واقعاً امکان جابهجایی تجاری دارد. در بازارهای باثبات، بیشتر توجه به لایه نخست معطوف میشود. در شرایط فعلی هرمز، لایه دوم ممکن است اهمیت بیشتری داشته باشد.
البته رقم ۱۶ آگوست همچنان باید با احتیاط تفسیر شود. ثبتنشدن هیچ عبور کشتی کالایی به این معنا نیست که مطلقاً هیچ کشتی از تنگه هرمز عبور نکرده است. AIS میتواند خاموش شود و الگوهای اخیر کشتیرانی منطقه نیز بهطور فزایندهای شامل کشتیهایی بودهاند که بدون ردیابی عمومی حرکت میکنند. اما از نظر تجاری، همین توضیح مشکل را از بین نمیبرد و حتی آن را برجستهتر میکند. بازاری که در آن مشاهده، بیمه و پیشبینی تردد عادی کشتیها دشوار میشود، خود بازاری با شفافیت کمتر و ریسک معاملاتی بالاتر محسوب میشود.
بنابراین برای صنعت قیر، نشانه بعدی عادیشدن شرایط یک بیانیه سیاسی مبنی بر باز بودن هرمز نخواهد بود. نشانه واقعی، بازگشت پایدار و قابل مشاهده تردد کشتیهای کالایی، افزایش پذیرش سفرهای خلیج فارس از سوی مالکان کشتی، ثبات بیشتر بیمه خطر جنگ، بهبود دسترسی به کشتی و کاهش فاصله میان قیمتهای اعلامی FOB و هزینههای واقعی تحویلشده خواهد بود.
تا زمانی که این شرایط بازنگشتهاند، خریدارانی که پیشنهادهای قیر خلیج فارس را مقایسه میکنند باید سؤال متفاوتی مطرح کنند. مسئله دیگر صرفاً این نیست که «قیمت FOB چقدر است؟» بلکه باید پرسید: «این محموله زمانی که به بندر من برسد واقعاً چقدر هزینه خواهد داشت و آیا میتواند طبق برنامه به مقصد برسد؟»
در بازاری که تردد قابل ردیابی در تنگه هرمز به مرز صفر نزدیک شده است، اکنون ممکن است همین عدد دوم قیمت واقعی قیر خلیج فارس را تعیین کند.








