








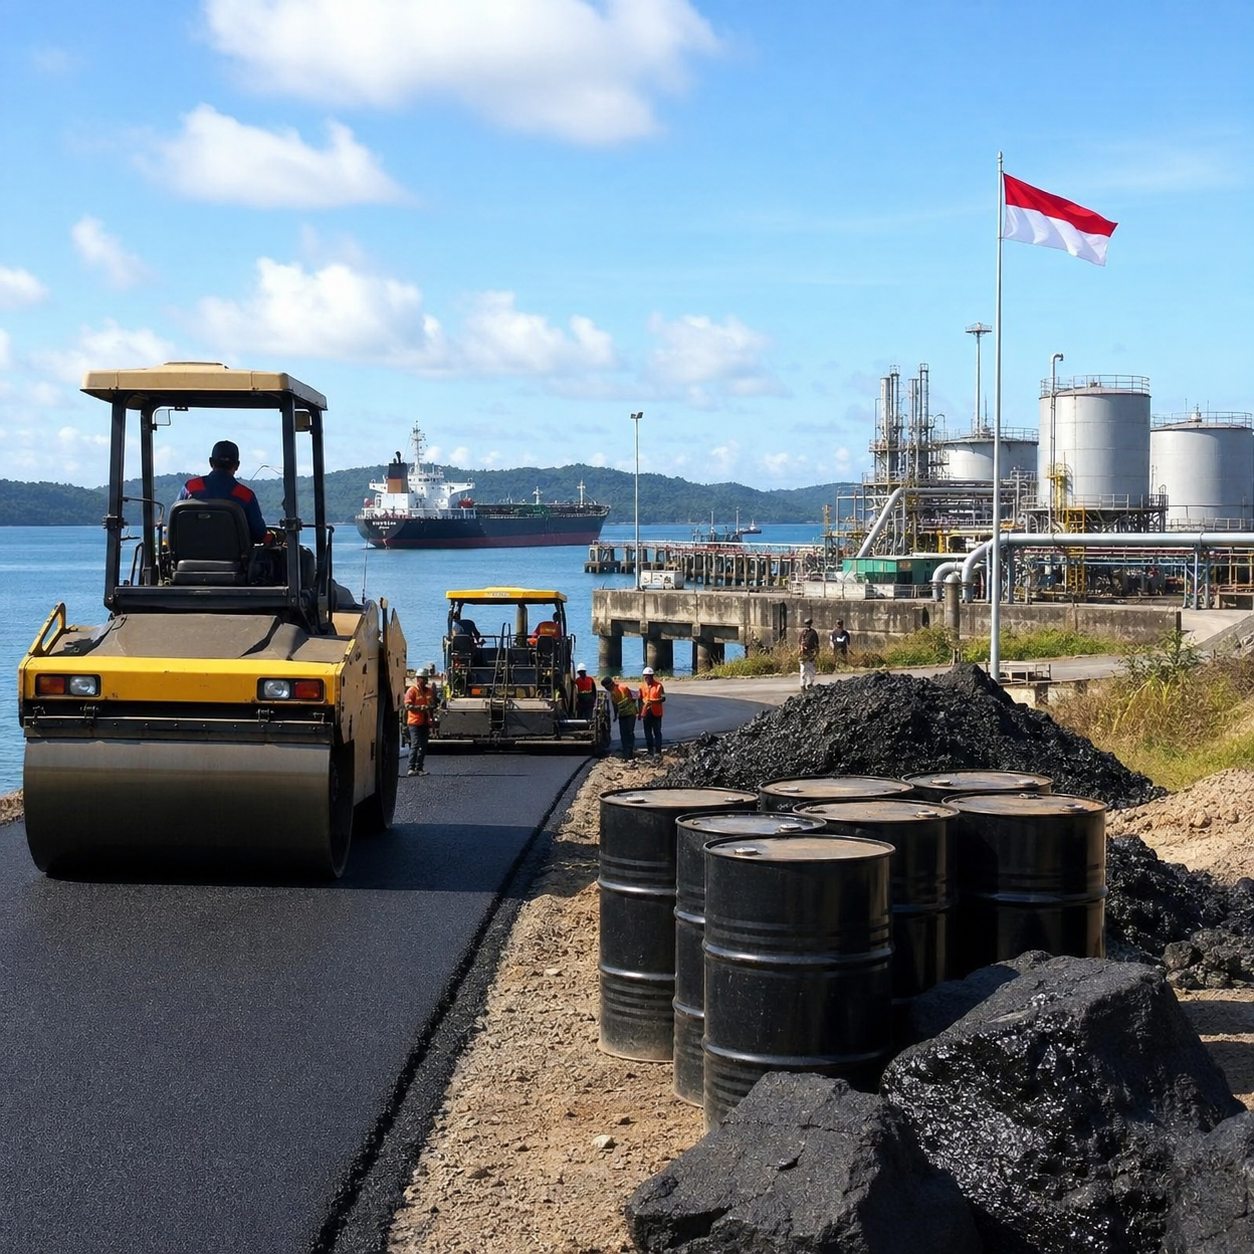
به گزارش نشریه دنیای نفت و قیر، اندونزی در حال عبور از هدفی است که سالها درباره کاهش واردات قیر مطرح میشد و اکنون به سمت سیاست منظمتری برای جایگزینی آن با منابع داخلی حرکت میکند؛ سیاستی که در صورت موفقیت میتواند یکی از مهمترین جریانهای تجارت قیر در جنوب شرق آسیا را تغییر دهد. دولت اندونزی در ۱۳ آگوست ۲۰۲۶ برنامه «آسفالت سرخ و سفید» را با تمرکز بر افزایش استفاده از آسفالت فرآوریشده بوتون یا Asbuton در ساخت و نگهداری جادهها بیش از گذشته وارد مرحله اجرایی کرد. اهمیت تجاری موضوع فقط در این نیست که اندونزی میخواهد مواد داخلی بیشتری مصرف کند. محصول جدید A30 از ۳۰ درصد قیر بوتون و ۷۰ درصد آسفالت نفتی پالایششده در داخل توسط Pertamina تشکیل میشود، در حالی که سهم بوتون در مصرفهای قبلی بهطور متوسط تنها حدود ۴ درصد بود. جهتگیری بلندمدت دولت نیز حرکت به سمت A100 است که بهطور کامل به مواد حاصل از بوتون متکی خواهد بود.
این سیاست صرفاً بر یک اعلام سیاسی استوار نیست. مقررات شماره ۱۰ وزارت امور عمومی اندونزی در سال ۲۰۲۶ که در ۱۳ مه به تصویب رسید، استفاده از آسفالت فرآوریشده بوتون را در ساخت و نگهداری جادهها تنظیم میکند. در کنار آن، مصوبه شماره ۶۹۵۰/KPTS/Mn/2026 وزارت امور عمومی برای دوره ۲۰۲۶ تا ۲۰۲۹ نیز صادر شده است. وزارتخانه همچنین آموزش نیروی انسانی، انتقال دانش فنی، آمادهسازی آزمایشگاهها، راهنماییهای مربوط به تأمین، نظارت و کنترل کیفیت را برای گسترش استفاده از این محصول آغاز کرده است. این موضوع اهمیت دارد، زیرا اندونزی پیش از این نیز بارها تلاش کرده بود مصرف آسفالت بوتون را افزایش دهد. تفاوت سال ۲۰۲۶ در آن است که این بار یک ترکیب مشخص، مقررات رسمی، سازوکارهای تأمین و برنامه اجرای تدریجی در کنار یکدیگر قرار گرفتهاند.
بنابراین برای تاجران منطقهای قیر، سؤال اصلی این نیست که آیا اندونزی فوراً واردات قیر را متوقف خواهد کرد یا خیر. چنین اتفاقی در کوتاهمدت رخ نخواهد داد. سؤال مهمتر این است که اگر A30 از سطح سیاستگذاری وارد خرید گسترده برای پروژههای جادهای شود، چه مقدار از نیاز فعلی اندونزی به واردات میتواند حذف شود.
اندازه بازار نشان میدهد که چرا تأمینکنندگان باید این سیاست را جدی بگیرند. دادههای WITS بانک جهانی که بر آمار تجارت بینالمللی استوار است نشان میدهد اندونزی در سال ۲۰۲۴ حدود ۹۷۰ هزار و ۴۶۱ تن قیر نفتی با کد HS 271320 وارد کرد که ارزش آن حدود ۴۵۲.۹۵ میلیون دلار بود. سنگاپور بهتنهایی حدود ۷۷۰ هزار و ۱۲۶ تن به ارزش ۳۶۶.۰۳ میلیون دلار از این حجم را تأمین کرد. از نظر حجم، نزدیک به ۷۹ درصد واردات ثبتشده قیر نفتی اندونزی از سنگاپور تأمین شد و به همین دلیل، در صورت موفقیت سیاست جایگزینی واردات، سنگاپور با فاصله بسیار زیاد در معرض بیشترین ریسک قرار میگیرد.
حجم سایر تأمینکنندگان بسیار کمتر بود. امارات در سال ۲۰۲۴ حدود ۷۷ هزار و ۴۱۷ تن قیر به اندونزی صادر کرد، مالزی حدود ۲۹ هزار و ۷۳۷ تن، چین حدود ۲۲ هزار و ۵۱۵ تن، کره جنوبی حدود ۲۱ هزار و ۵۳۳ تن و عراق حدود ۲۴ هزار و ۶۱۴ تن تأمین کردند. تایلند و عمان نیز حجمهای کمتری به این بازار فرستادند. این توزیع یک پیام تجاری بسیار روشن دارد: سیاست جدید برای همه صادرکنندگان به یک اندازه تهدید ایجاد نمیکند. حجم در معرض ریسک برای سنگاپور بسیار بیشتر از هر مبدأ دیگری است.
دولت اندونزی نیز این سیاست را صریحاً با هدف جایگزینی واردات معرفی کرده است. وزارت امور عمومی در اوایل سال ۲۰۲۶ اعلام کرد که حدود ۷۸ درصد نیاز آسفالت کشور از طریق واردات تأمین میشود و کل نیاز ملی در سال ۲۰۲۴ حدود ۱.۰۵۶ میلیون تن بوده است. دولت پیشبینی کرده است که تقاضای کشور میتواند در آینده به حدود ۱.۵ میلیون تن در سال افزایش یابد و اعلام کرده استفاده گستردهتر از A30 میتواند وابستگی به آسفالت وارداتی را حدود ۵۰ درصد کاهش دهد. وزارتخانه همچنین برآورد کرده است این برنامه سالانه حدود ۴.۰۸ تریلیون روپیه، معادل بیش از ۲۲۰ میلیون دلار، صرفهجویی ارزی ایجاد کند. این ارقام هنوز پیشبینیهای سیاستی هستند و صرفهجویی تحققیافته محسوب نمیشوند، اما مقیاسی را نشان میدهند که دولت قصد دارد به آن برسد.
اهمیت A30 در این است که محاسبات مربوط به داخلیسازی را تغییر میدهد. استفاده از مقدار کمی آسفالت طبیعی بهعنوان افزودنی تأثیر محدودی بر واردات ملی قیر نفتی دارد. اما افزایش سهم بوتون به ۳۰ درصد میتواند ظرفیت بسیار بیشتری برای جایگزینی واردات ایجاد کند، در حالی که همچنان بخش بزرگی از محصول از آسفالت نفتی تأمینشده در داخل توسط Pertamina تشکیل میشود. اگر این ترکیب در بخش قابلتوجهی از پروژههای ملی و آزادراهی به محصول استاندارد تبدیل شود، نیاز به واردات قیر نفتی متعارف میتواند کاهش یابد، حتی اگر کل مصرف مواد قیری در اندونزی همچنان رشد کند.
این تفاوت اهمیت زیادی دارد. برای کاهش واردات لازم نیست کل تقاضای قیر اندونزی کاهش پیدا کند. ساخت جاده میتواند همچنان قدرتمند باقی بماند، مصرف کل ماده قیری میتواند افزایش یابد، اما اگر بخش بیشتری از تقاضای جدید از طریق A30 و سایر محصولات داخلی تأمین شود، مواد وارداتی همچنان میتوانند سهم بازار خود را از دست بدهند.
برای Pertamina، این راهبرد میتواند جایگاه تجاری متفاوتی ایجاد کند. رشد آسفالت بوتون به معنای حذف این شرکت از زنجیره تأمین ماده قیری نیست. درA30، آسفالت نفتی Pertamina حدود ۷۰ درصد ترکیب را تشکیل میدهد. در نتیجه، سیاست داخلیسازی اندونزی یک منبع معدنی داخلی را با ماده نفتی پالایششده در داخل ترکیب میکند. چنین مدلی میتواند صنعت فرآوری و اختلاط داخلی را تقویت و در عین حال وابستگی به قیر نفتی نهایی وارداتی را کاهش دهد.
برای سنگاپور، پیامدها میتوانند بسیار بزرگتر باشند. اندونزی در گذشته یکی از مهمترین مقاصد قیر نفتی سنگاپور بوده است. در سال ۲۰۲۴، اندونزی از نظر حجم بزرگترین خریدار خارجی ثبتشده قیر نفتی سنگاپور نیز بود. اگر در نهایت چند صد هزار تن از تقاضای اندونزی با منابع داخلی جایگزین شود، تأمینکنندگان سنگاپوری ناچار خواهند شد حجم بیشتری از محصول خود را به بازارهای دیگر آسیا هدایت کنند.
این اتفاق لزوماً به معنای کاهش تولید سنگاپور نخواهد بود، اما میتواند رقابت منطقهای را تغییر دهد. محمولههایی که پیش از این با سفرهای کوتاه دریایی به اندونزی میرفتند، ممکن است به دنبال خریدار در ویتنام، تایلند، چین، استرالیا یا سایر مقاصد باشند. افزایش عرضه سنگاپور برای رقابت در این بازارها میتواند بر اختلاف قیمتهای منطقهای، تخصیص محموله و اقتصاد حمل دریایی اثر بگذارد. شدت این اثر به میزان تولید پالایشگاهها، فصل اجرای پروژههای راهسازی و شرایط عرضه در سایر بخشهای آسیا بستگی خواهد داشت، اما جهت تجاری آن مهم است: جایگزینی واردات در اندونزی میتواند فشار رقابتی را به بازارهای همسایه منتقل کند.
ریسک مالزی ماهیت متفاوتی دارد. فروش مستقیم قیر نفتی مالزی به اندونزی در سال ۲۰۲۴ بسیار کمتر از سنگاپور بود و بنابراین نباید این دو کشور را به یک اندازه در معرض ریسک دانست. با این حال، اگر محمولههای سنگاپوری که پیش از این به اندونزی میرفتند با شدت بیشتری در سراسر جنوب شرق آسیا به دنبال بازار باشند، تأمینکنندگان مالزیایی ممکن است بهطور غیرمستقیم با فشار رقابتی بیشتری روبهرو شوند. بنابراین سیاستی که در جاکارتا اجرا میشود میتواند حتی بر رفتار قیمتگذاری در بازارهایی اثر بگذارد که خودشان حجم زیادی از محمولههای مربوط به اندونزی را خریداری نمیکردند.
امارات و سایر صادرکنندگان خلیج فارس نیز ممکن است بخشی از انعطاف خود را از دست بدهند. اندونزی بازار بزرگ و جذابی در آسیا بوده است که توان جذب محمولههای قراردادی و موردی از مبادی مختلف را دارد. کاهش ساختاری نیاز وارداتی این کشور میتواند تعداد مقاصد در دسترس صادرکنندگان را در دورههایی که سایر بازارهای آسیا ضعیف میشوند کاهش دهد. این موضوع بهویژه زمانی اهمیت پیدا میکند که تقاضای هند تحت تأثیر فصل قرار میگیرد، چین میزان تولید پالایشگاههای خود را تغییر میدهد یا تقاضای راهسازی در جنوب شرق آسیا یکنواخت نیست.
با این حال، یک دلیل مهم وجود دارد که تاجران نباید خیلی زود کاهش شدید واردات اندونزی را در محاسبات خود قطعی فرض کنند: A30 هنوز بیش از آنکه مدرکی برای جایگزینی سراسری واردات باشد، داستانی درباره سیاستگذاری و افزایش مقیاس صنعتی است.
اندونزی دهههاست منابع عظیم آسفالت بوتون را در اختیار دارد، اما میزان استفاده از آن در گذشته پایین باقی مانده است. یک مطالعه فنی و اقتصادی در سال ۲۰۲۳ منابع آسفالت بوتون را حدود ۷۹۲.۵ میلیون تن و ذخایر آن را حدود ۱۸۲.۶۵ میلیون تن برآورد کرد. در آن زمان، ۱۶ کارخانه فرآوری ظرفیت اسمی مجموعاً حدود ۲.۰۳ میلیون تن در سال داشتند، اما تولید واقعی تنها حدود ۴۳ هزار و ۱۲۸ تن گزارش شد؛ رقمی که نشاندهنده استفاده بسیار پایین از ظرفیت نصبشده بود. این اعداد مربوط به گذشته هستند و وضعیت تولید سال ۲۰۲۶ را نشان نمیدهند، اما بهخوبی توضیح میدهند که چرا فراوانی منابع بهتنهایی هیچگاه استفاده گسترده در بازار را تضمین نکرده است.
یک بررسی علمی جدیدتر نیز نتیجه گرفت که موفقیت در جایگزینی واردات فقط به وجود ذخایر زمینشناسی وابسته نیست. کیفیت رقابتی، ظرفیت کافی فرآوری، زیرساخت حملونقل و اجرای هماهنگ سیاست جایگزینی واردات نیز ضرورت دارند. این پژوهش نشان داد که از نظر نظری امکان افزایش بسیار چشمگیر جایگزینی داخلی در طول زمان وجود دارد، اما همزمان تأکید کرد که با افزایش تقاضا، توسعه ظرفیت صنعتی بیشتری نیز لازم خواهد بود.
بنابراین احتمالاً گلوگاه تجاری از سؤال «آیا اندونزی آسفالت بوتون کافی دارد؟» به این سؤال تغییر خواهد کرد که «آیا اندونزی میتواند بهطور مداوم حجم کافی از ماده مطابق با مشخصات فنی را فرآوری، آزمایش، حمل و با هزینه رقابتی تحویل دهد؟»
جزیره بوتون در سولاوسی جنوب شرقی قرار دارد، در حالی که بخش بزرگی از تقاضای راهسازی در جاوه، سوماترا، کالیمانتان و سایر نقاط این مجمعالجزایر پراکنده شده است. داخلی بودن مبدأ به معنای حذف لجستیک نیست. مواد همچنان باید فرآوری شوند، میان جزایر جابهجا شوند، ذخیره شوند، با سایر مواد ترکیب شوند، تحت کنترل کیفیت قرار گیرند و سپس به کارخانههای آسفالت و پروژههای جادهای تحویل داده شوند. اگر این هزینهها بیش از حد افزایش یابند، قیر نفتی وارداتی که با کارایی بالا از سنگاپور یا سایر مبادی نزدیک تحویل میشود، همچنان میتواند از نظر تجاری رقابتی باقی بماند.
ثبات فنی نیز به اندازه قیمت اهمیت خواهد داشت. سازمانهای راه، بهرهبرداران آزادراهها و پیمانکاران نمیتوانند فقط به این دلیل که دولت قصد کاهش واردات دارد، یک ماده قیری نفتی شناختهشده را بدون بررسی با ترکیب دیگری جایگزین کنند. مشخصات عملکردی، طراحی مخلوط، آزمایشهای آزمایشگاهی، سازگاری با کارخانه آسفالت، روش اجرا و رفتار بلندمدت روسازی باید قابل قبول باقی بمانند. تأکید فعلی وزارتخانه بر آموزش و آمادهسازی آزمایشگاهها نشان میدهد که خود دولت نیز چالش اجرای گسترده این سیاست را به رسمیت میشناسد.
دولت همچنین تأکید کرده است که افزایش مصرف آسفالت بوتون نباید هزینه ساخت جاده را بالا ببرد. این شرط میتواند به یکی از مهمترین آزمونهای برنامه تبدیل شود. جایگزینی واردات اگر مادهای از نظر فنی مناسب تولید کند اما هزینه تحویل آن برای پیمانکاران افزایش یابد، بدون الزام قانونی یا حمایت مالی دوام کمتری خواهد داشت. مدل تجاری قویتر زمانی شکل میگیرد که A30 بتواند همزمان از نظر سیاست ملی، امنیت عرضه، کیفیت و قیمت رقابت کند.
به همین دلیل، صرفهجویی ارزی سالانه بیش از ۲۲۰ میلیون دلار باید بهعنوان یک هدف در نظر گرفته شود، نه پولی که تاکنون ذخیره شده است. میزان صرفهجویی واقعی به حجم جایگزینشده، هزینه فرآوری بوتون در داخل، سهم آسفالت نفتی Pertamina، هزینه حمل میان جزایر، قیمت قیر وارداتی و نرخ ارز بستگی خواهد داشت.
همچنین تفاوت مهمی میان A30 و A100 وجود دارد. در محصول A30 همچنان ۷۰ درصد آسفالت نفتی وجود دارد، هرچند قرار است این بخش از پالایش داخلی تأمین شود. A100 گذار بسیار بلندپروازانهتری به سمت اتکای کامل بر مواد حاصل از بوتون محسوب میشود. اظهارات عمومی A100 را بهعنوان جهتگیری بلندمدت معرفی میکنند، اما هنوز نشان نمیدهند که اندونزی بتواند در مدت کوتاهی کل شبکه جادهای خود را در مقیاس تجاری به A100 منتقل کند. بنابراین بازار نباید هدف فنی بلندمدت را با حذف فوری قیر وارداتی یکسان بداند.
برای تاجران، مفیدترین نشانهها در مراحل بعدی بیش از آنکه سیاسی باشند، فیزیکی خواهند بود. باید بررسی شود چند قرارداد واقعی جادهای استفاده از آسفالت فرآوریشده بوتون را الزام میکنند، چه حجمی از A30 از طریق تأمین دولتی خریداری میشود، بهرهبرداران آزادراهها تا چه حد بهصورت پایدار از آن استفاده میکنند، تولید Asbuton چگونه افزایش مییابد و آیا واردات ماهانه قیر نفتی اندونزی حتی در دورههای پررونق ساخت جاده شروع به کاهش میکند یا خیر.
اگر این شاخصها همزمان در یک جهت حرکت کنند، بازار مدرکی خواهد داشت که نشان دهد جایگزینی واردات در حال تبدیلشدن به یک تغییر ساختاری است و فقط یک برنامه تبلیغاتی باقی نمانده است.
در آن صورت، اثر این سیاست میتواند از مرزهای اندونزی فراتر رود. سنگاپور ممکن است یکی از مقاصد اصلی خود را از دست بدهد و عرضه بیشتری را به بازارهای دیگر منتقل کند. تأمینکنندگان مالزی، چین، کره و خلیج فارس با بازار وارداتی کوچکتری در اندونزی مواجه خواهند شد. بازارهای واردکننده رقیب ممکن است به محمولههای بیشتری دسترسی پیدا کنند. الگوی کرایه در سفرهای کوتاه حمل قیر در جنوب شرق آسیا نیز میتواند تغییر کند و اختلاف قیمتهای منطقهای با افزایش رقابت میان فروشندگان تعدیل شود.
اما محاسبه برای خریداران اندونزی متفاوت است. این سیاست میتواند در برابر اختلال عرضه خارجی، نوسانات مرتبط با نفت خام، ریسک نرخ ارز و شوکهای کرایه بینالمللی محافظت بیشتری ایجاد کند. کشوری که بتواند سهم بیشتری از نیاز مواد قیری جادهای خود را با ترکیب آسفالت طبیعی داخلی و ماده نفتی پالایششده در داخل تأمین کند، در برابر تغییر ناگهانی عرضه خارجی آسیبپذیری کمتری خواهد داشت.
این ارزش مربوط به امنیت عرضه بهویژه در سال ۲۰۲۶ اهمیت پیدا میکند؛ سالی که کشتیرانی، بازارهای انرژی و مسیرهای اصلی تجارت بارها نشان دادهاند که هزینه تحویلشده تا چه اندازه میتواند بهسرعت از روابط عادی تاریخی فاصله بگیرد.
بنابراین بزرگترین تهدید برای تأمینکنندگان خارجی این نیست که اندونزی ناگهان واردات قیر را ممنوع کند. تهدید اصلی این است که قیر وارداتی بهتدریج از پایه اصلی عرضه کشور به ابزاری برای جبران کسری تبدیل شود.
اگر A30 با موفقیت گسترش پیدا کند، واردات ممکن است در آینده بیشتر زمانی استفاده شود که تولید داخلی کافی نیست، برخی گریدهای فنی خاص در داخل قابل تولید نیستند یا ماده وارداتی از نظر اقتصادی بهطور غیرمعمول جذاب میشود. چنین تغییری موقعیت مذاکره خریداران اندونزی و صادرکنندگان منطقهای را بهطور اساسی تغییر خواهد داد.
برای چند دهه، فرض تجاری این بود که منابع داخلی اندونزی نمیتوانند مانع وابستگی گسترده این کشور به قیر نفتی وارداتی شوند. برنامه «آسفالت سرخ و سفید» تلاشی برای شکستن همین فرض است.
موفقیت این برنامه به اجرای صنعتی بستگی دارد، نه به شعار. اما اگر اندونزی بتواند آسفالت بوتون را از سهم تاریخی حدود ۴ درصد به جزء ۳۰ درصدی در مواد قیری مورد استفاده گسترده در جادهها تبدیل کند، اثر آن در پروژههای راهسازی اندونزی متوقف نخواهد شد.
این سیاست میتواند بخش قابلتوجهی از تقاضا را از یکی از بزرگترین بازارهای وارداتی آسیا حذف کند، سنگاپور را مجبور کند برای حجم قابلتوجهی از محصول خود مقاصد جدید پیدا کند، رقابت را در سراسر جنوب شرق آسیا افزایش دهد و بهتدریج مسیرهای تجارت منطقهای قیر را تغییر دهد.
برای تأمینکنندگان، سؤال دیگر این نیست که آیا اندونزی به اندازه کافی آسفالت بوتون در اختیار دارد یا خیر. سؤال این است که آیا اندونزی سرانجام سازوکاری ایجاد کرده است که بتواند این منبع را به کاهش واقعی واردات تبدیل کند.
اگر پاسخ این سؤال مثبت شود، جنوب شرق آسیا میتواند با یکی از مهمترین تغییرات ساختاری بازار قیر خود طی سالهای اخیر روبهرو شود.








