








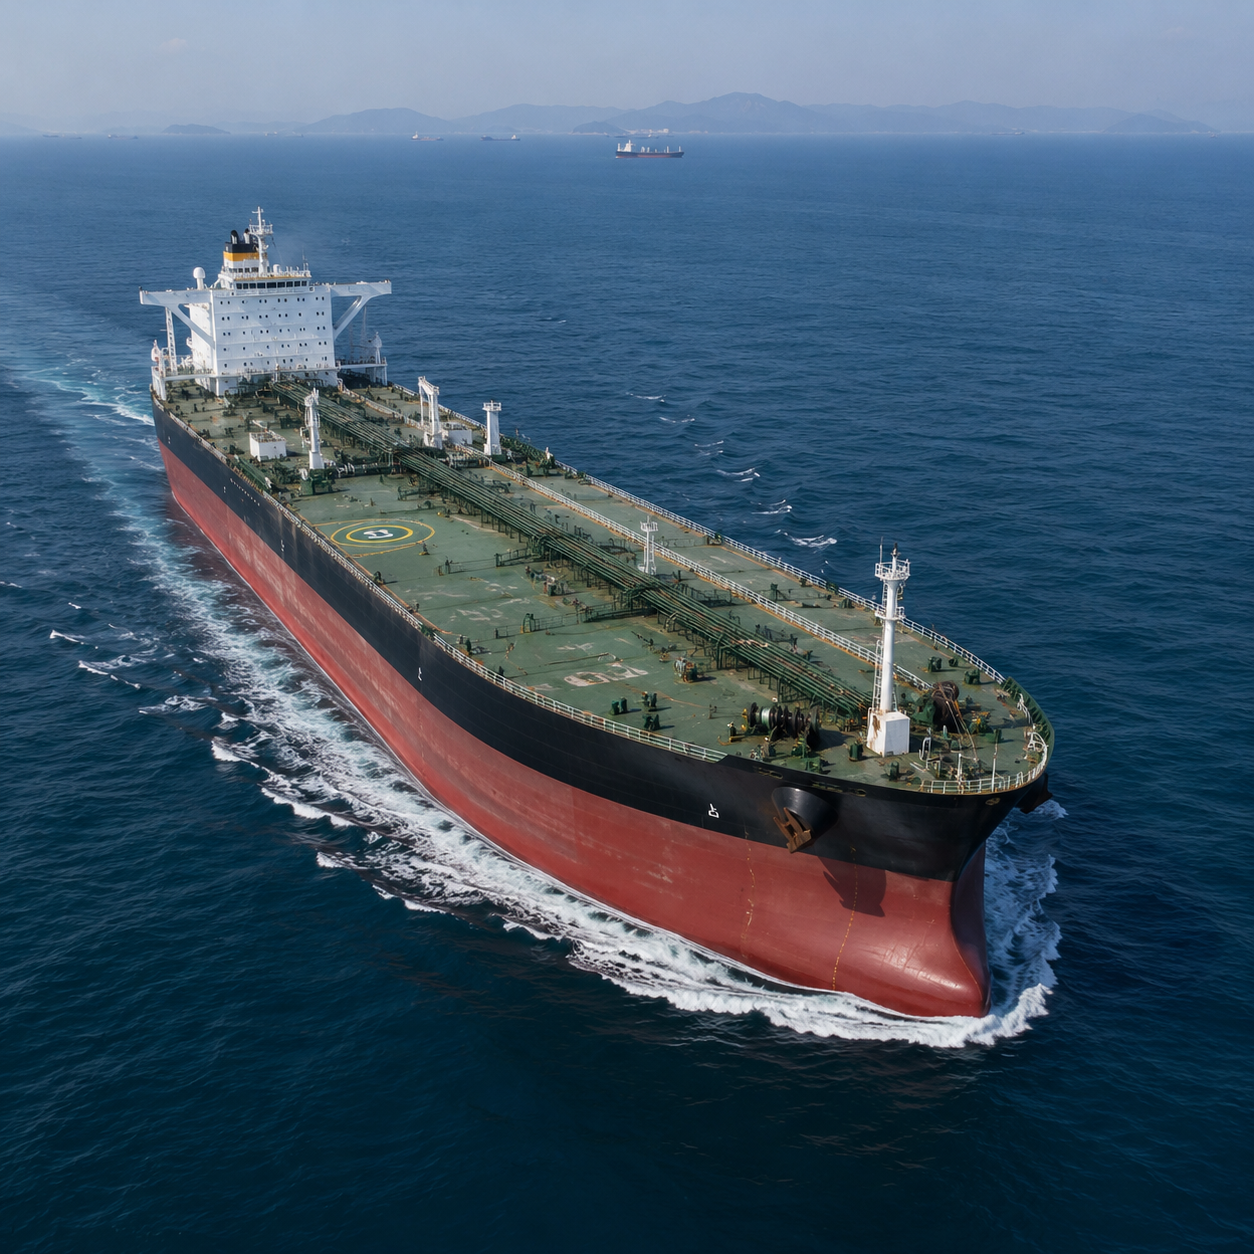
به گزارش نشریه دنیای نفت و قیر، بازار حمل نفتکشها در پی رقابت صادرکنندگان نفت خلیج فارس برای تأمین ظرفیت کشتی و افزایش ریسک فعالیت از مسیر تنگه هرمز و مسیرهای پیرامونی، وارد دورهای از نوسان بسیار شدید شده است. تا ۲۰ اوت ۲۰۲۶، درآمد روزانه برخی نفتکشهای بزرگ از ۵۵۰ هزار دلار عبور کرده و ارزش کشتیها نیز به بالاترین سطح از سال ۲۰۰۸ رسیده است. اثر فوری این تحول در بازار حمل نفت خام دیده میشود، اما پیامدهای آن به بازارهای دیگری نیز گسترش مییابد، زیرا کرایه حمل، بیمه، دسترسی به کشتی و مسیر حمل به بخش مهمتری از قیمت نهایی کالاهای انرژی تبدیل شدهاند.
با این حال، اثر این شرایط بر بازار قیر باید با دقت بررسی شود. افزایش درآمد نفتکشهای VLCC به این معنا نیست که کرایه حمل قیر نیز دقیقاً به همان نسبت افزایش یافته است. نفت خام عمدتاً با نفتکشهای بزرگ حمل میشود، در حالی که قیر مذاب با شناورهای تخصصی مجهز به سیستم گرمایش حمل میشود و قیر بستهبندیشده نیز بیشتر در کانتینر یا تجهیزات مناسب حمل کالا جابهجا میشود. این دو بازار از نظر نوع کشتی، نیازهای محموله و زیرساخت پایانهای با یکدیگر تفاوت دارند. در حال حاضر نیز شاخص عمومی و قابل اتکایی وجود ندارد که نشان دهد نرخ حمل کشتیهای تخصصی قیر به همان نسبت درآمدVLCC ها افزایش یافته است.
نتیجه مهمتر این است که محیط حملونقل منطقهای گرانتر و پیشبینیناپذیرتر شده است. این شرایط میتواند از چند مسیر بر قیر اثر بگذارد، بهویژه در معاملاتی که به بارگیری از خلیج فارس، دسترسی به کشتی تخصصی، بیمه خطر جنگ، طولانیتر شدن مسیر، ترانشیپمنت یا یک بازه زمانی محدود برای بارگیری و تخلیه وابسته هستند.
آخرین دادههای بازار حمل نفت نشاندهنده ابعاد این شوک گسترده در هزینه حمل است. نرخ حمل یک سفر VLCC از عمان به چین در اوت ۲۰۲۶ حدود ۱۴۰ هزار دلار در روز ارزیابی شده است، در حالی که در شرایط عادی پیش از درگیری حدود ۳۰ تا ۴۰ هزار دلار در روز بود. همین دادهها نشان میدهند که افزایش نرخ حمل، حاشیه درآمد روزانه بسیار بیشتری را برای کشتیهایی که در این مسیر فعالیت میکنند ایجاد کرده است.
همزمان، ساختار تقاضا برای نفتکشها نیز در حال تغییر است، زیرا صادرکنندگان نفت خلیج فارس تلاش میکنند برنامههای صادراتی خود را حفظ کنند. بخشی از کشتیها از پرریسکترین نقاط عبور میکنند و برخی محمولهها از مناطق جایگزین خارج از خلیج بارگیری میشوند؛ از جمله آبهای نزدیک عمان و فجیره. انتقال کشتی به کشتی نیز در خلیج عمان افزایش یافته است. این موضوع نشان میدهد بازار از نظر عملیاتی در حال سازگارشدن با شرایط جدید است و صرفاً متوقف نشده است.
این تفاوت برای تریدرهای قیر ایران اهمیت زیادی دارد. افزایش نرخ حمل لزوماً رقابتپذیری قیر ایران را از بین نمیبرد. در عوض، اهمیت انتخاب ساختار درست لجستیکی برای هر مقصد را بیشتر میکند. یک محموله ممکن است در مبنای FOB جذاب باشد، اما پس از اضافهشدن کرایه حمل، بیمه، هزینههای بندری، زمان انتظار و سایر هزینههای حمل، اقتصاد متفاوتی پیدا کند.
در حمل قیر فله، دسترسی به کشتی یکی از مهمترین متغیرهاست. قیر مذاب باید در دمای مناسب در طول حمل نگهداری شود و به همین دلیل به شناورهایی با تجهیزات گرمایش و عایقکاری تخصصی نیاز دارد. کشتیهای تخصصی قیر بنابراین جایگزین کامل نفتکشهای معمولی یا نفتکشهای خام نیستند. اطلاعات فنی مربوط به این کشتیها نیز نشان میدهد که طراحی آنها بر اساس حمل محمولههای با دمای بالا، مخازن تخصصی، عایقکاری و سیستمهای گرمایش انجام میشود.
این موضوع یک نکته مهم برای بازار ایجاد میکند. افزایش شدید درآمد نفتکشها ممکن است بهصورت غیرمستقیم دسترسی به برخی شناورهای مناسب برای حمل قیر را محدودتر کند، بهخصوص زمانی که مالکان کشتی فرصتهای جایگزین جذابی در بازارهای دیگر داشته باشند. اما گفتن اینکه «کمبود VLCC به معنی کمبود کشتی قیر است» دقیق نیست. این دو بازار فقط بخشی از ظرفیت خود را با هم به اشتراک میگذارند و دسترسی به کشتی مناسب قیر باید بر اساس مسیر، مشخصات کشتی و نیازهای بندر بررسی شود.
بیمه نیز بخش مهم دیگری از محاسبه است. هزینه بیمه خطر جنگ برای کشتیهای فعال در محدوده تنگه هرمز در جریان درگیری منطقهای بهطور محسوسی افزایش یافته است و ارزیابیهای صنعت بیمه نشان میدهد حقبیمههای اضافی در برخی دورهها به چند درصد ارزش کشتی رسیده و بسیار بالاتر از شرایط عادی قرار گرفتهاند. ارزیابیهای تخصصی همچنین نشان دادهاند که هزینه بالای بیمه میتواند برای نفتکشهای کوچکتر و کشتیهای حمل محصولات نفتی فشار بیشتری ایجاد کند، زیرا سهم بیمه از اقتصاد حمل این شناورها بالاتر است.
برای قیر، این موضوع اهمیت بیشتری پیدا میکند، زیرا این محصول اغلب با کشتیهای کوچکتر و تخصصیتر از نفت خام حمل میشود. بنابراین هزینه بیمه را نمیتوان صرفاً یک هزینه فرعی در نظر گرفت. بسته به مسیر، اثر تجاری نهایی میتواند شامل بیمه اضافی خطر جنگ، محدودیتهای مسیر، زمان انتظار، تغییر شرایط قرارداد اجاره کشتی و الزامات بیشتر خریدار یا تأمینکننده مالی باشد.
عامل دیگر، طول مسیر است. هنگامی که کشتیها از یک گلوگاه دریایی دوری میکنند یا به نقاط بارگیری جایگزین میروند، فقط مسافت بیشتر مطرح نیست. مسیر طولانیتر به این معنی است که هر کشتی مدت بیشتری درگیر یک محموله باقی میماند. بنابراین تعداد سفرهایی که یک کشتی میتواند در یک دوره مشخص انجام دهد کاهش پیدا میکند و ظرفیت مؤثر بازار محدودتر میشود، حتی اگر تعداد اسمی کشتیها تغییری نکرده باشد. دادههای اخیر حمل نفت خلیج فارس نیز نشان میدهد که برخی کشتیها به مسیرهای طولانیتر منتقل شدهاند و زمان انتظار و عدم قطعیت بیشتری را تجربه میکنند.
برای تریدرهای قیر، این شرایط اهمیت مقایسه ساختارهای مختلف تحویل را افزایش میدهد. قیر فله همچنان میتواند برای خریداران بزرگ که مخازن گرم و زیرساخت مناسب تخلیه دارند، از نظر اقتصادی مناسبترین گزینه باشد. در مقابل، قیر بستهبندیشده مانند بشکه و جامبوبگ میتواند انعطاف بیشتری ایجاد کند، زیرا به همان زیرساخت گرم برای دریافت محموله نیاز ندارد و میتواند از طریق شبکه کانتینری یا حمل عمومی جابهجا شود.
این موضوع به آن معنا نیست که بشکه یا جامبوبگ با افزایش نرخ نفتکشها بهصورت خودکار ارزانتر میشوند. هزینه بستهبندی، حمل، جابهجایی و کانتینر همچنان وجود دارد و هزینه بندری و دسترسی به تجهیزات کانتینری نیز میتواند تغییر کند. مزیت اقتصادی هر روش به مقصد، حجم محموله، مسیر حمل و زیرساخت دریافت بستگی دارد.
در مورد قیر ایران، حساسیت هزینه حمل باید برای هر بازار جداگانه بررسی شود. یک صادرکننده که بازار هند، جنوبشرق آسیا، شرق آفریقا یا مقصد دیگری را هدف قرار داده است، ممکن است با ترکیب متفاوتی از کرایه حمل، بیمه و مسیر روبهرو شود. بنابراین یک قیمت FOB یکسان میتواند قیمت تحویلشده متفاوتی در مقصدهای مختلف ایجاد کند.
بازار عمومی نفت نیز نشان میدهد که کرایه حمل باید از قیمت خود محصول جدا بررسی شود. قیمت نفت برنت در ۲۰ اوت ۲۰۲۶ حدود ۹۱.۸۷ دلار به ازای هر بشکه بود و بازار همچنان تحولات مربوط به هرمز و دسترسی پالایشگاهها به نفت خام را دنبال میکرد. همزمان، ذخایر نفت خام آمریکا در هفته منتهی به ۱۴ اوت ۴.۴ میلیون بشکه افزایش یافت. این موضوع نشان میدهد که افزایش ریسک ژئوپلیتیکی الزاماً تمام شاخصهای فیزیکی بازار را به یک شکل حرکت نمیدهد.
بنابراین برای بازار قیر، سؤال اصلی فقط این نیست که نرخ نفتکشها چقدر افزایش یافته است. سؤال کاربردیتر این است که چه مقدار از شوک کرایه حمل و بیمه واقعاً به قیمت تحویلشده یک گرید و یک محموله مشخص قیر منتقل میشود.
این شرایط میتواند زمینه استفاده از استراتژیهای تجاری دقیقتر را نیز فراهم کند. خریداران ممکن است بیش از گذشته قیمت قیر فله خلیج فارس را با گزینههای بستهبندیشده، بنادر مختلف بارگیری، انواع مختلف کشتی و مسیرهای متفاوت مقایسه کنند. فروشندگانی که بتوانند زمان بارگیری مطمئن، اسناد شفاف و ساختار تحویل منعطف ارائه دهند، حتی در شرایط افزایش نرخهای حمل نیز میتوانند رقابتی باقی بمانند.
بازار فعلی همچنین نشان میدهد که نباید درآمدهای بالای نفتکشهای بزرگ را مستقیماً به اقتصاد حمل هر محموله قیر تعمیم داد. کشتی نفت خامی که بیش از ۵۰۰ هزار دلار در روز درآمد دارد، در بازاری بسیار متفاوت از یک کشتی تخصصی قیر فعالیت میکند. ارزش حمل یک محموله قیر به حجم محموله، نوع کشتی، دمای بارگیری، سازگاری پایانه، طول مسیر، بیمه و شرایط قراردادی بستگی دارد.
تا ۲۰ اوت ۲۰۲۶، شواهد موجود بنابراین از یک نتیجه محتاطانه اما سازنده حمایت میکنند. بازار جهانی نفتکشها بهشدت فشرده شده و کرایه حمل به بخش مهمتری از اقتصاد تجارت انرژی تبدیل شده است، اما این شرایط به معنای از دست رفتن خودکار رقابتپذیری قیر ایران نیست. اثر آن بر اساس مبدأ، مقصد، شکل محموله و ساختار لجستیکی میتواند تفاوت زیادی داشته باشد.
برای بازار قیر ایران، موضوع اصلی حرکت از یک مقایسه ساده FOB به سمت محاسبه دقیقتر قیمت تمامشده تحویلشده است. کرایه حمل، بیمه، دسترسی به کشتی، دسترسی بندر و قابلیت اطمینان تحویل باید در کنار قیمت اسمی محصول بررسی شوند. در برخی بازارها این شرایط ممکن است فشار بیشتری بر حاشیه سود ایجاد کند و در برخی دیگر، مسیر منعطفتر یا استفاده از بستهبندی مناسب میتواند رقابتپذیری را حفظ کند.
از این رو، مرحله بعدی بازار باید از طریق نرخهای واقعی حمل، دسترسی به کشتی و قیمتهای معاملهشده در مقصد بررسی شود، نه فقط بر اساس تیترهای مربوط به درآمد نفتکشهای خام. برای تولیدکنندگان، تریدرها و خریداران، فشار موجود بر بازار حمل لزوماً به معنای بستهشدن بازار نیست. این شرایط فقط نشان میدهد که لجستیک به بخش مهمتری از معادله تجاری تبدیل شده است و در برخی معاملات، رقابتیترین محموله همان محمولهای خواهد بود که با کمترین قیمت تمامشده و بیشترین قابلیت اطمینان به دست خریدار میرسد.








