
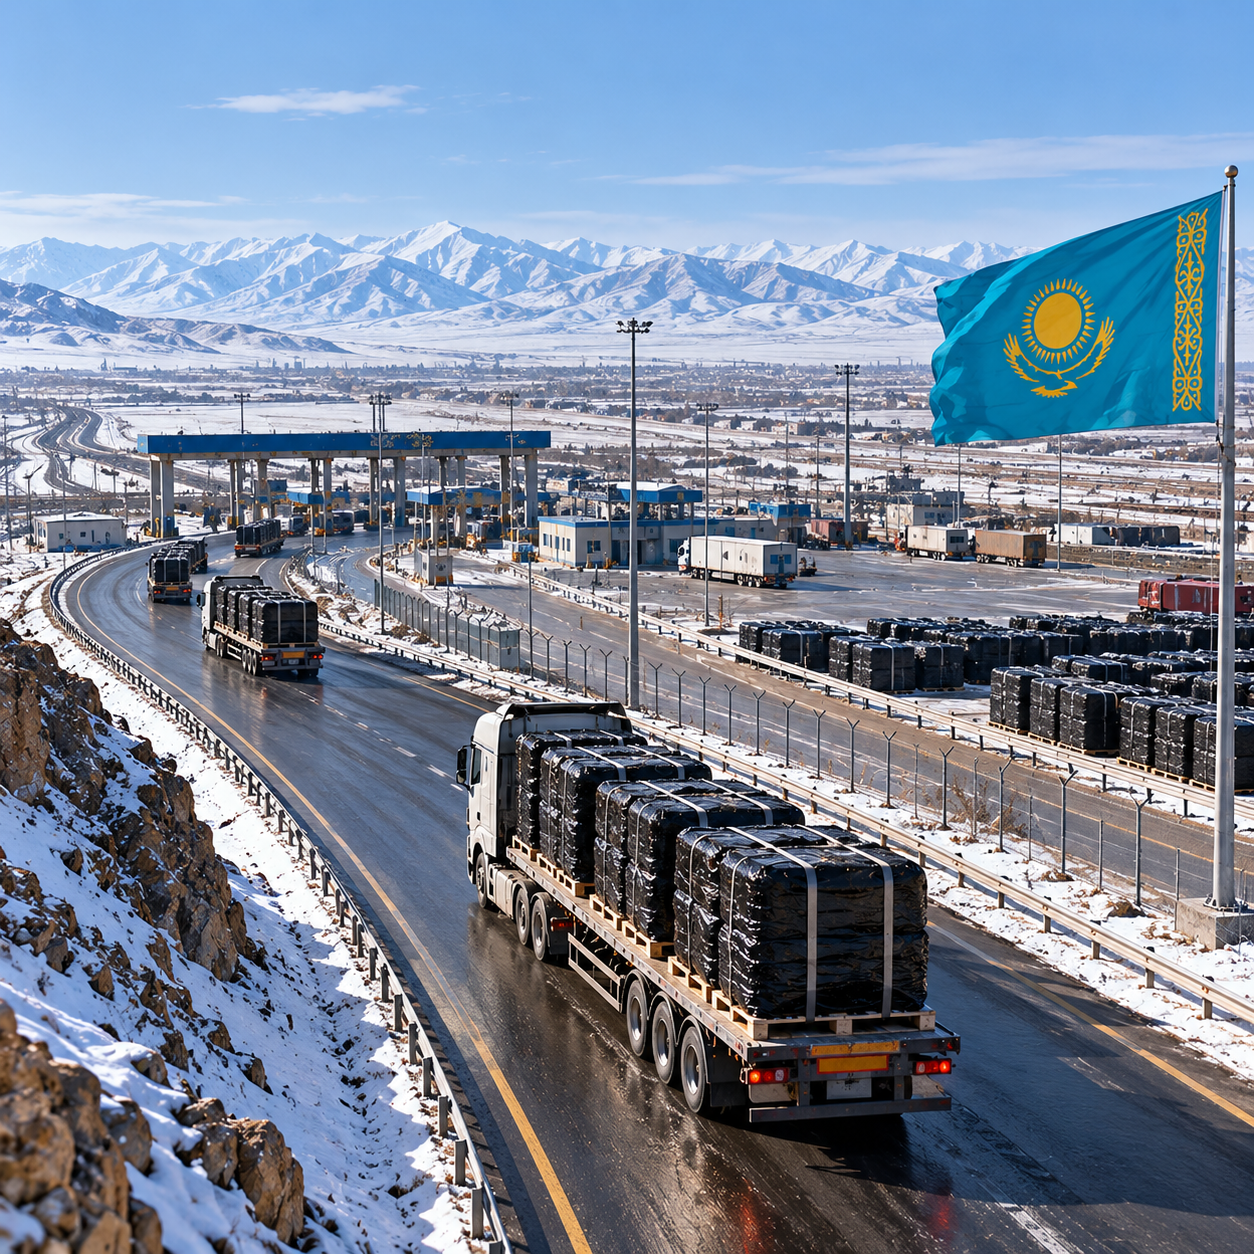
به گزارش نشریه دنیای نفت و قیر، قزاقستان در حال حرکت به سمت بازگشایی صادرات قیر جادهای به بازارهای خارج از اتحادیه اقتصادی اوراسیا است؛ تغییری که همزمان با کاهش فصلی تقاضای داخلی و افزایش ظرفیت آزاد تولیدکنندگان مطرح شده است. وزارت انرژی این کشور در ۱۹ اکتبر پیشنویس اصلاح مقررات صادراتی را منتشر کرده که بر اساس آن پیشنهاد میشود قیر نفتی با کد گمرکی ۲۷۱۳ ۲۰ ۰۰۰ ۰ از فهرست فرآوردههای مشمول ممنوعیت صادرات به خارج از قلمرو گمرکی اتحادیه اقتصادی اوراسیا حذف شود. این پیشنهاد تا ۴ نوامبر در مرحله مشورت عمومی قرار دارد و بنابراین هنوز به یک تصمیم اجرایی نهایی تبدیل نشده است.
اصلاح پیشنهادی به دستور ۳۰ آوریل مربوط میشود که صادرات برخی فرآوردههای نفتی از جمله قیر نفتی را از اول ژوئیه تا ۳۱ دسامبر ۲۰۲۶ به خارج از قلمرو گمرکی اتحادیه اقتصادی اوراسیا ممنوع کرده بود. مقررات فعلی واردات قیر به قزاقستان یا تجارت عادی میان کشورهای عضو این اتحادیه را ممنوع نمیکند و در نتیجه اهمیت اصلی اصلاح تازه، امکان دسترسی تولیدکنندگان قزاقستان به بازارهای کشورهای ثالث است.
دلیل اصلی این تغییر به ساختار کاملاً فصلی بازار قیر جادهای قزاقستان بازمیگردد. بیشترین مصرف در ماههایی اتفاق میافتد که پروژههای راهسازی و روسازی در اوج فعالیت قرار دارند، اما با کاهش دما و پایان بخش اصلی فصل ساخت، مصرف داخلی بهشدت افت میکند. وزارت انرژی معتقد است در این دوره ظرفیت خالی قابل توجهی در واحدهای تولیدی ایجاد میشود، در حالی که پالایشگاهها و کارخانههای قیر برای حفظ بهرهبرداری پایدار همچنان به سطح مناسبی از تولید نیاز دارند. صادرات میتواند برای حجمهایی که در فصل کمتقاضا در داخل کشور مشتری ندارند یک بازار جایگزین ایجاد کند.
اهمیت این موضوع زمانی بیشتر میشود که وضعیت فعلی تولید در نظر گرفته شود. سه تولیدکننده بزرگ قیر جادهای قزاقستان برای اکتبر مجموعاً حدود ۱۳۵ هزار تن تولید برنامهریزی کردهاند، در حالی که برنامه سپتامبر ۱۴۰ هزار تن بود. بیشترین کاهش مربوط به Qazaq Bitum است که برنامه اکتبر خود را از ۳۰ هزار تن به حدود ۲۵ هزار تن کاهش داده است، در حالی که تولید برنامهریزیشده پاولودار حدود ۵۰ هزار تن و Caspi Bitum نزدیک به ۶۰ هزار تن است.
باز شدن مسیر صادرات میتواند برای تولیدکنندگان جایگزینی برای کاهش بیشتر تولید در ماههای کمتقاضا باشد. در شرایط فعلی، افت مصرف داخلی میتواند کارخانهها را وادار کند تولید را پایین بیاورند یا با افزایش موجودی روبهرو شوند؛ اما دسترسی به بازارهای خارج از اتحادیه اقتصادی اوراسیا این امکان را ایجاد میکند که بخشی از حجم مازاد به خارج هدایت شود. منطق تجاری اصلی پیشنویس نیز همین است؛ یعنی استفاده از صادرات برای ایجاد تعادل میان مصرف بسیار فصلی داخلی و ظرفیت تولیدی که در ماههای سرد بدون استفاده میماند.
پایه تولید قیر قزاقستان طی سالهای اخیر بهطور قابل توجهی گسترش یافته است. پس از افزایش ظرفیت برخی واحدهای بزرگ، ظرفیت اسمی مجموع تولیدکنندگان قیر جادهای کشور به حدود ۱.۶ میلیون تن در سال رسیده است، در حالی که نیاز داخلی سال ۲۰۲۶ نزدیک به ۱.۱ میلیون تن برآورد شده است. ظرفیت اسمی را نباید با تولید واقعی یکسان دانست و تولید قیر همچنان بهشدت فصلی است، اما این فاصله نشان میدهد چرا در پایان فصل راهسازی میتواند ظرفیت آزاد قابل توجهی در کارخانهها ایجاد شود.
Caspi Bitum نمونه مشخصی از این تغییر در سمت عرضه است. این کارخانه طی هشت ماه نخست ۲۰۲۶ بیش از ۲۲۱ هزار تن قیر جادهای تولید کرده که تقریباً ۵۰ درصد بیشتر از دوره مشابه سال قبل بوده است و حجم ارسال محصول نیز تقریباً به همین میزان افزایش یافته است. توسعه تولید داخلی وابستگی قزاقستان به واردات را در فصل اوج کاهش میدهد، اما همزمان نیاز به بازارهای جایگزین در دوره افت مصرف داخلی را بیشتر میکند.
به همین دلیل پیشنهاد جدید را میتوان مرحله متفاوتی از سیاست قیر قزاقستان دانست. در فصل اوج ساخت جاده، محدود کردن صادرات میتواند به حفظ عرضه برای پروژههای داخلی و کاهش خطر کمبود کمک کند، اما هنگامی که فعالیت روسازی کاهش مییابد همان محدودیت ممکن است گزینههای تجاری تولیدکننده را محدود کند، حتی زمانی که عرضه موجود برای تأمین بازار داخلی کافی است.
آمار تجارت سالهای گذشته نیز نشان میدهد قزاقستان از قبل توانایی حضور در تجارت منطقهای قیر را داشته است. تولید قیر نفتی کشور در سال ۲۰۲۵ از یک میلیون تن عبور کرد و صادرات به حدود ۸۸ هزار تن رسید، در حالی که رقم سال ۲۰۲۴ حدود ۳۶ هزار تن بود. این ارقام به معنی وجود دائمی مازاد ساختاری نیستند، زیرا قزاقستان در همان دوره واردات قابل توجهی نیز داشته است، اما نشان میدهند صادرات، مصرف داخلی بالا و واردات میتوانند بسته به منطقه، فصل، قیمت و هزینه لجستیک همزمان وجود داشته باشند.
تفاوت میان بازار داخل اتحادیه اقتصادی اوراسیا و کشورهای خارج از آن در این خبر بسیار مهم است. محدودیت فعلی سال ۲۰۲۶ صادرات قیر را به خارج از قلمرو گمرکی اتحادیه ممنوع میکند. بنابراین حذف قیر نفتی از این فهرست به معنی گسترش دامنه بازارهایی است که تولیدکنندگان میتوانند هدف قرار دهند و صرفاً آزاد کردن تجارتی نیست که در داخل EAEU از قبل امکان انجام آن وجود داشته است.
این تغییر میتواند رقابت برای قیر قزاقستان را در بازارهای اطراف افزایش دهد، اما حجم واقعی صادرات همچنان به قیمت، هزینه حمل، مشخصات فنی محصول، تشریفات مرزی و تقاضای خریداران بستگی خواهد داشت. قزاقستان کشوری محصور در خشکی است و به همین دلیل حمل زمینی و ریلی نقش بسیار بزرگی در اقتصاد صادرات قیر دارد. آزاد شدن قانونی صادرات بهتنهایی تضمین نمیکند که هر محموله از نظر هزینه نهایی در بازار مقصد رقابتی باشد.
اثر احتمالی این سیاست بر قیمت داخلی نیز باید زیر نظر قرار گیرد. در اکتبر اختلاف قابل توجهی میان قیمت تولیدکنندگان دیده میشود؛ نرخ Caspi Bitum حدود ۱۷۵ هزار تنگه در هر تن گزارش شده است، محصول پاولودار در محدوده تقریبی ۱۸۰ تا ۲۰۰ هزار تنگه قرار دارد و پیشنهادهای Qazaq Bitum حدود ۲۵۰ تا ۲۶۰ هزار تنگه در هر تن است. این اختلافها به خوراک، موقعیت جغرافیایی، ساختار کارخانه و هزینه حمل مربوط هستند و نشان میدهند قزاقستان یک بازار کاملاً یکپارچه با قیمت واحد ندارد.
دسترسی به صادرات میتواند در فصل کمتقاضا یک مرجع قیمتی تازه برای تولیدکنندگان ایجاد کند. کارخانهای که هزینه تولید پایینتر و دسترسی لجستیکی مناسبتری به مرزهای صادراتی دارد ممکن است به جای ارائه تخفیف سنگین در بازار ضعیف داخلی، بخشی از محصول را به بازار خارجی منتقل کند. در مقابل، کارخانهای که فاصله زیادی از مسیرهای صادراتی دارد ممکن است از این تغییر منفعت بسیار کمتری ببرد و در نتیجه نباید انتظار داشت آزادسازی صادرات تمام قیمتهای داخلی را به یک اندازه تغییر دهد.
برای خریداران داخلی نیز زمان اجرای احتمالی مقررات اهمیت زیادی دارد. استدلال وزارت انرژی بر صادرات حجمهای مازاد در فصل کمتقاضا استوار است؛ دورهای که مصرف پروژههای جادهای کاهش یافته است. اگر صادرات عمدتاً در همین دوره انجام شود، میتواند بدون ایجاد رقابت شدید با پیمانکاران داخلی به حفظ بهرهبرداری کارخانهها کمک کند. با نزدیک شدن فصل جدید راهسازی، میزان عرضه داخلی دوباره اهمیت بیشتری پیدا خواهد کرد.
در عین حال باید میان هدف سیاستی و متن مقرره تفاوت قائل شد. توضیحات رسمی بر «صادرات در فصل کمتقاضا» تأکید دارند، اما اصل اصلاح پیشنهادی، حذف کد قیر نفتی ۲۷۱۳ ۲۰ ۰۰۰ ۰ از فهرست ممنوعیت فعلی است. در خلاصه عمومی پیشنویس، سهمیه مشخص صادراتی، فهرست مقصدها یا تقویم فصلی جداگانهای تعیین نشده است و ممکن است جزئیات اجرایی تا زمان تصویب نهایی تغییر کنند.
برای بازار منطقهای، این تغییر میتواند از کاهش محدود برنامه تولید اکتبر مهمتر باشد. کاهش برنامه سه تولیدکننده بزرگ از ۱۴۰ هزار به ۱۳۵ هزار تن تنها حدود ۳.۶ درصد است و بهتنهایی نشاندهنده افت شدید عرضه نیست. در مقابل، باز شدن مسیر تازه صادراتی میتواند جهت حرکت حجم مازاد قزاقستان در چند ماه کمتقاضا را تغییر دهد و رقابت جدیدی برای عرضهکنندگان حاضر در بازارهای اطراف ایجاد کند.
این تصمیم همچنین تغییر مهمتری در مسئله اصلی صنعت قیر قزاقستان نشان میدهد. با افزایش ظرفیت داخلی، چالش کشور دیگر فقط تأمین قیر کافی در تابستان نیست؛ بازار باید برای مسئله معکوس نیز راهحل پیدا کند، یعنی زمانی که ظرفیت تولید موجود است اما مصرف داخلی در پاییز و زمستان کاهش مییابد. صادرات میتواند یکی از ابزارهای ایجاد تعادل میان این دو وضعیت باشد.
موفقیت این مدل در نهایت به هزینه تحویلی بستگی خواهد داشت. قیر محصولی سنگین است که ارزش آن نسبت به هزینه حمل حساسیت بالایی دارد و حتی اختلاف قابل توجه قیمت در مبدأ ممکن است در مسیرهای طولانی از بین برود. دسترسی به راهآهن، واگنهای مخزندار گرمشونده، کامیونهای حمل قیر، فاصله تا مرز، زیرساخت ذخیرهسازی و دمای فصلی همگی تعیین میکنند که ظرفیت آزاد کارخانه واقعاً به صادرات قابل فروش تبدیل شود یا خیر.
مهمترین نکته در شرایط فعلی این است که هنوز هیچ آزادسازی نهایی انجام نشده است. پیشنویس در ۱۹ اکتبر منتشر شده و تا ۴ نوامبر در مرحله مشورت عمومی قرار دارد. تا زمانی که اصلاح مقررات تصویب و لازمالاجرا نشود، ممنوعیت موجود برای صادرات قیر نفتی به خارج از قلمرو گمرکی اتحادیه اقتصادی اوراسیا همچنان چهارچوب قانونی جاری خواهد بود.
اگر این پیشنهاد تصویب شود، قزاقستان میتواند وارد فصل زمستان با ساختار تجاری متفاوتی شود؛ تولیدکنندگان در زمان کاهش فعالیت راهسازی یک مسیر قانونی برای عرضه حجم مازاد خواهند داشت و میتوانند به جای کاهش شدید تولید، بخشی از ظرفیت کارخانه را از طریق بازارهای خارجی فعال نگه دارند.
برای بازار قیر آسیای مرکزی، اهمیت اصلی خبر نیز در همین تغییر ساختاری قرار دارد. قزاقستان فقط به دنبال فروش چند محموله بیشتر نیست، بلکه در حال بررسی تغییر مقرراتی است که تعیین میکند مازاد تولید این کشور اجازه دارد به کدام بازارها برسد. در صورت تصویب، ظرفیت خالی فصلی میتواند به عرضه صادراتی تبدیل شود و نقش قزاقستان در بازارهای خارج از اتحادیه اقتصادی اوراسیا را در ماههای کممصرف پررنگتر کند.