
به گزارش نشریه دنیای نفت و قیر، ریسک کشتیرانی در خلیج فارس و اطراف تنگه هرمز بار دیگر افزایش یافته است و نیروی دریایی سپاه اعلام کرده هفت کشتی در مجموعه تازهای از حوادث دریایی آسیب دیدهاند؛ تحولی که تنها چند روز پس از عبور جریان نفت خاورمیانه از سطح پیش از جنگ اتفاق میافتد. شرایط فعلی ساختار غیرمعمولی در بازار ایجاد کرده است که در آن حجم بالایی از نفت همچنان از منطقه خارج میشود، اما کشتیها همزمان با خطر حمله، مین، هزینه بالای بیمه و پیچیدگیهای عملیاتی روبهرو هستند.
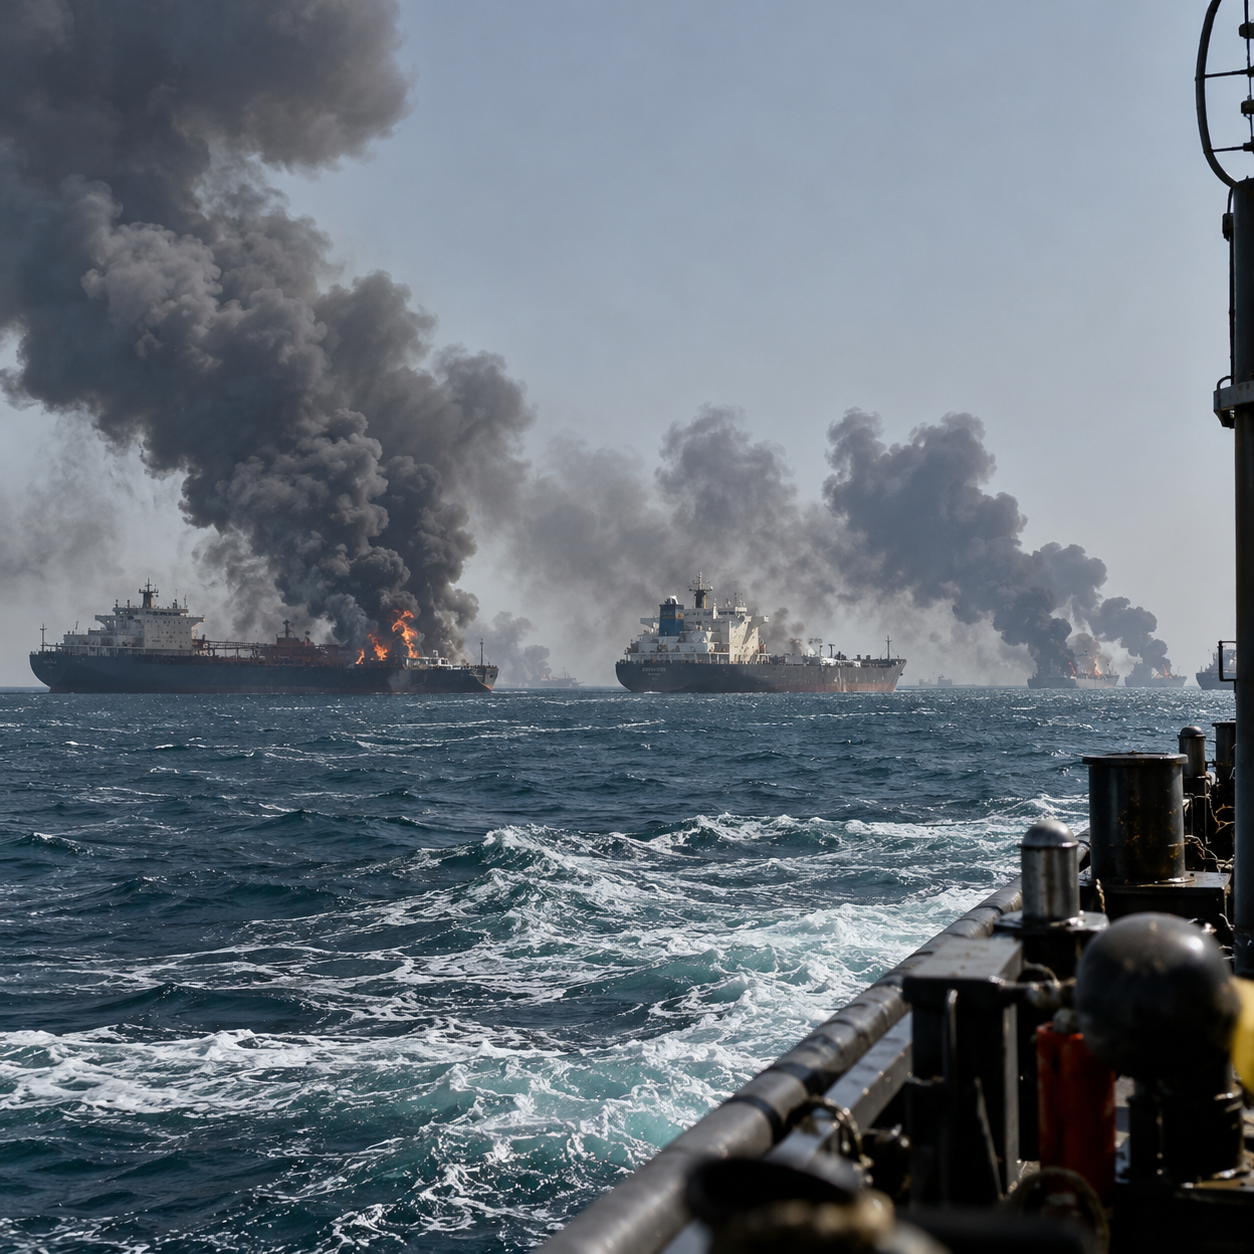
نیروی دریایی سپاه اعلام کرده چهار کشتی که به ادعای این نهاد در انتقال غیرقانونی نفت در شمال خلیج فارس نقش داشتهاند، پس از رهگیری توسط نیروهای ایرانی در ۲۱ اکتبر بهطور همزمان هدف قرار گرفته و دچار آتشسوزی شدهاند. این نهاد همچنین گفته است سه کشتی دیگر در غرب تنگه هرمز با مینهای دریایی برخورد کردهاند. تا زمان انتشار این گزارش، هویت همه هفت کشتی، میزان کامل خسارت، وضعیت خدمه، نوع محموله و جزئیات دقیق این حوادث بهطور مستقل تأیید نشده است.
این تفکیک برای گزارش خبری اهمیت زیادی دارد. عدد هفت کشتی و همچنین توصیف فعالیت چهار شناور نخست در حال حاضر بر اساس روایت رسمی نیروی نظامی ایران است و نباید بهعنوان واقعیتی که بهطور مستقل تأیید شده مطرح شود. همچنین ادعای برخورد سه کشتی دیگر با مین بهخودی خود مشخص نمیکند مینها توسط چه طرفی، در چه زمانی و تحت چه شرایطی در مسیر قرار گرفتهاند یا اینکه هر سه حادثه بخشی از یک عملیات واحد بودهاند.
اهمیت اصلی خبر بیش از مسئله انتساب، به مقیاس ریسک عملیاتی آن مربوط میشود. کشتیرانی تجاری در محدوده هرمز پیش از این نیز تحت شرایط امنیتی شدید فعالیت میکرد و در طول اکتبر چندین نفتکش و کشتی تجاری در حوادث مختلف هدف قرار گرفتهاند. اگر آسیب دیدن هفت شناور در موج تازه بهطور مستقل تأیید شود، فشار تازهای بر مالکان کشتی، اجارهکنندگان، بیمهگران، خدمه و معاملهگران کالا وارد خواهد شد که پیش از این نیز نحوه فعالیت خود در خلیج فارس را تغییر دادهاند.
این حوادث بلافاصله پس از آن رخ دادهاند که جریان نفت خاورمیانه از سطح پیش از جنگ عبور کرد. دادههای هفته منتهی به ۱۸ اکتبر نشان دادند مجموع جریان نفت از مسیر هرمز و مسیرهای جایگزین به بیش از ۲۴ میلیون بشکه در روز رسیده است، در حالی که سطح پیش از جنگ حدود ۲۳.۳ میلیون بشکه در روز بود. با این حال جریان خود هرمز، با احتساب انتقالهای دریایی در خلیج عمان، همچنان فقط حدود ۸۲ درصد سطح قبلی قرار داشت.
موج تازه حوادث تناقض اصلی این بازیابی را پررنگتر میکند. منطقه توانسته است حرکت فیزیکی نفت را تا سطح بالا بازگرداند، اما شرایط امنیتی که در گذشته پشتیبان این تجارت بود هنوز عادی نشده است. در نتیجه ممکن است نفت بیشتری از خاورمیانه خارج شود، اما هر سفر همزمان پرهزینهتر، پیچیدهتر و از نظر عملیاتی پرریسکتر باشد.
ادامه این حجم تجارت به دلیل تغییر گسترده در ساختار صادرات منطقه امکانپذیر شده است. عربستان و امارات استفاده از خطوط لوله و پایانههایی را که هرمز را دور میزنند افزایش دادهاند و برای نفتی که همچنان از داخل خلیج حرکت میکند، نفتکشهای رفتوبرگشتی و انتقال کشتیبهکشتی نقش بزرگتری پیدا کردهاند. این روشها ورود برخی کشتیهای دوربرد به مناطق پرریسک را کاهش میدهند، اما نیاز به فعالیت شناورها در آبهای پرخطر را بهطور کامل از بین نمیبرند.
در نتیجه موج تازه حوادث حتی در صورت حفظ حجم بالای صادرات میتواند چند مسیر مختلف فشار ایجاد کند. مالکان کشتی ممکن است برای پذیرش ریسک نرخ حمل بیشتری مطالبه کنند، شرکتهای بیمه ممکن است حقبیمه ریسک جنگ را افزایش دهند یا شرایط پوشش را سختتر کنند، اجارهکنندگان کشتی در انتخاب شناور و مسیر محتاطتر شوند و برای خدمه نیز تدابیر امنیتی و پرداختهای اضافی بیشتری لازم شود. بنابراین اثر حادثه میتواند بسیار فراتر از خود کشتیهای آسیبدیده گسترش پیدا کند.
بازار نفت نیز در ۲۲ اکتبر همزمان با مجموعهای از تحولات امنیتی جدید در منطقه دوباره تحت فشار صعودی قرار گرفت و قیمت برنت در معاملات روزانه بیش از یک دلار افزایش یافت. این حرکت را نمیتوان فقط به خبر هفت کشتی نسبت داد، زیرا چندین رویداد امنیتی دیگر نیز همزمان در منطقه رخ دادهاند، اما واکنش بازار نشان میدهد هرگونه تشدید ریسک کشتیرانی در خلیج فارس همچنان میتواند بهسرعت وارد قیمت نفت شود.
بازار حمل نیز با همین مسئله روبهرو است. نرخ VLCC اخیراً از رکوردهای قبلی پایین آمده بود و Worldscale مسیر دریای عمان–چین نیز کاهش پیدا کرده بود، اما این اصلاح به معنی عادیشدن اقتصاد کشتیرانی نبود. مسیرهای طولانیتر، عملیات انتقال کشتیبهکشتی، استفاده از نفتکشهای رفتوبرگشتی و عدم تمایل برخی مالکان به پذیرش ریسک خلیج فارس همچنان ظرفیت مؤثر ناوگان را محدود میکنند.
حوادث تازه میتوانند روند عادیشدن نرخ حمل را کندتر کنند. حتی اگر یک کلاس مشخص از کشتی مستقیماً هدف قرار نگیرد، افزایش برداشت بازار از ریسک منطقه میتواند بر نحوه تخصیص ناوگان و شرایط ورود مالکان به آبهای خلیج فارس اثر بگذارد. به همین دلیل امکان دارد بعضی شاخصهای حمل در ظاهر از رکورد خود پایین آمده باشند، اما هزینه عملیاتی و ریسک واقعی سفر دوباره افزایش پیدا کند.
این مسئله برای پالایشگاههای آسیایی اهمیت ویژهای دارد، زیرا هزینه حمل در حال حاضر سهم غیرعادی بزرگی از اقتصاد نفت تحویلی را تشکیل میدهد. در برخی محمولهها حمل و بیمه تا ۳۰ درصد قیمت تحویلی نفت خام را تشکیل دادهاند و حاشیه ناخالص پالایش پس از محاسبه هزینه انتقال بهشدت فشرده شده است. هر افزایش تازه در حقبیمه یا نرخ حمل میتواند اقتصاد پالایشگاه را تحت فشار بیشتری قرار دهد، حتی اگر نفت خام از نظر فیزیکی همچنان در دسترس باشد.
ترکیب حجم بالای جریان نفت و ریسک بالای دریایی همچنین تعریف «امنیت عرضه» را تغییر داده است. بازاری که بیش از ۲۴ میلیون بشکه نفت در روز از منطقه جابهجا میکند ممکن است از نظر آماری عرضه مناسبی داشته باشد، اما این نفت از یک شبکه عادی لجستیکی عبور نمیکند. بخشی از جریان به خطوط لوله جایگزین، تعداد بیشتر حرکت کشتیها، انتقال دریایی، تدابیر امنیتی ویژه و بیمه بسیار گرانتر وابسته شده است.
بنابراین بالا بودن حجم جریان نفت نباید به معنی از بین رفتن خطر اختلال تلقی شود. ساختار فعلی انعطاف کافی برای حفظ حجم بالای تجارت نشان داده است، اما این کار را از طریق زنجیرهای پیچیدهتر انجام میدهد که نقاط عملیاتی بیشتری برای ایجاد اختلال دارد.
برای بازار قیر، اثر حوادث مستقیم نیست اما از نظر تجاری اهمیت زیادی دارد. اطلاعات فعلی نشان نمیدهد هیچیک از هفت کشتی حامل قیر بودهاند و نمیتوان این حادثه را به از دست رفتن یک محموله قیر یا کاهش تولید آن مرتبط کرد. اثر مهمتر به افزایش ریسک خلیج فارس و تأثیر آن بر قیمت و دسترسی به کشتیهای فعال در تجارت فرآوردههای نفتی مربوط میشود.
حمل قیر فله به کشتیهای تخصصی گرمشونده وابسته است که تعداد آنها بسیار کمتر از ناوگان جهانی نفت خام است. این کشتیها باید دمای محموله را در طول سفر حفظ کنند و نمیتوان آنها را بهسادگی با VLCC یا نفتکش معمولی جایگزین کرد. اگر مالکان کشتی برای ورود به خلیج فارس محتاطتر شوند یا برای پذیرش ریسک هزینه بیشتری مطالبه کنند، نرخ حمل قیر میتواند حتی بدون حمله مستقیم به یک کشتی قیر افزایش پیدا کند.
حقبیمه ریسک جنگ نیز یکی از مهمترین مسیرهای انتقال اثر به بازار قیر است. افزایش بیمه فاصله میان قیمت جذاب FOB و هزینه نهایی تحویل به خریدار را بیشتر میکند. این موضوع برای قیر ایران و سایر مبدأهای خلیج فارس که به بازارهای جنوب آسیا، شرق آفریقا و سایر نقاط منطقه ارسال میشوند اهمیت ویژهای دارد، زیرا سهم حمل در قیمت نهایی محصول میتواند قابل توجه باشد.
شرایط امنیتی میتواند برنامه سفر را نیز تغییر دهد. انتخاب مسیر محتاطانهتر، بررسیهای امنیتی، انتظار در لنگرگاه، تأخیر در عبور یا استفاده از ترتیبات حفاظتی میتواند مدت سفر را افزایش دهد. برای قیر گرم، طولانی شدن زمان سفر یک هزینه عملیاتی اضافه ایجاد میکند، زیرا محصول باید در تمام مسیر در محدوده دمای مناسب نگهداری شود و این کار به مصرف بیشتر سوخت و مدیریت دقیقتر محموله نیاز دارد.
با این حال افزایش ریسک دریایی را نباید مستقیماً به یک درصد مشخص افزایش نرخ حمل قیر تبدیل کرد. نرخ کشتیهای تخصصی به موقعیت شناور، مسیر، اندازه محموله، هزینه سوخت دریایی، بیمه، وضعیت بندر و تمایل واقعی مالک به پذیرش سفر بستگی دارد. بنابراین برای بازار قیر، نرخهای واقعی کشتی گرمشونده معیار دقیقتری از شاخصهای حمل نفت خام خواهند بود.
همین احتیاط درباره عرضه قیر نیز لازم است. ادامه حملات در هرمز بهطور خودکار به معنی کاهش تولید قیر در پالایشگاههای منطقه نیست. جریان نفت خام در ساختار گستردهتر خاورمیانه همچنان بالا باقی مانده است و پالایشگاهی که خوراک، ظرفیت ذخیره و مسیر فروش مناسب داشته باشد میتواند فعالیت خود را ادامه دهد. اثر واقعی بر تولید به محل پالایشگاه، نوع خوراک، ظرفیت مخزن، آرایش واحدها و امکان خروج فرآوردهها بستگی خواهد داشت.
با این حال حوادث جدید فاصله میان «وجود محصول در مبدأ» و «قابلیت تحویل محصول به مشتری» را بیشتر میکنند. ممکن است پالایشگاه قیر کافی در مخزن داشته باشد، اما اگر مالک کشتی، بیمهگر یا خریدار حاضر به پذیرش مسیر با قیمت موجود نباشند، تبدیل این موجودی به محموله صادراتی دشوار خواهد شد.
این تفاوت در تجارت قیر خلیج فارس روزبهروز مهمتر میشود. سؤال دیگر فقط این نیست که تولیدکننده یک تن قیر را با چه قیمت FOB عرضه میکند؛ معاملهگر باید همزمان بداند آیا کشتی مناسب موجود است، مسیر بیمه میشود یا خیر، هزینه پوشش ریسک چقدر است، بندر مقصد سفر را میپذیرد یا خیر و محموله چه مدت ممکن است در مسیر باقی بماند.
به همین دلیل تحولات جدید اهمیت تحلیل بازار بر اساس هزینه نهایی تحویل را بیشتر میکنند. یک محموله با قیمت FOB پایینتر میتواند پس از اضافه شدن نرخ حمل، بیمه، تأخیر، هزینه مالی و مصرف انرژی برای حفظ دمای قیر، از یک مبدأ جایگزین گرانتر تمام شود.
برای خریداران، تنوع جغرافیایی منابع نیز میتواند ارزش بیشتری پیدا کند. تولیدکنندگانی که خارج از پرریسکترین مسیرهای خلیج فارس قرار دارند ممکن است حتی با قیمت پایه بالاتر، مزیت موقت در هزینه تحویلی پیدا کنند. در مقابل، تولیدکنندگان خلیج فارس همچنان میتوانند در مسیرهایی که دسترسی بهتر به کشتی، رابطه تثبیتشده با مالکان یا هزینه تولید پایینتری دارند رقابتی باقی بمانند.
موج تازه حوادث همچنین این تصور را به چالش میکشد که افزایش جریان نفت الزاماً نشانه نزدیک شدن بازار به شرایط عادی است. در واقع ممکن است اتفاق معکوس رخ داده باشد؛ منطقه در حفظ تجارت تحت شرایط غیرعادی کارآمدتر شده است. خطوط لوله، نفتکشهای رفتوبرگشتی، انتقال دریایی و پایانههای جایگزین اجازه دادهاند جریان عرضه ادامه یابد، اما تداوم تجارت به معنی از بین رفتن خطر نیست.
چند روز آینده مشخص خواهد کرد که گزارش هفت کشتی یک مجموعه محدود از حوادث بوده است یا آغاز موج گستردهتری از تشدید حملات به کشتیرانی تجاری. تأیید مستقل هویت شناورها، میزان خسارت، وضعیت خدمه و جزئیات مربوط به برخوردهای ادعایی با مین برای ارزیابی دقیقتر اهمیت زیادی خواهد داشت.
بازار همچنین باید تغییرات حقبیمه ریسک جنگ، میزان پذیرش سفرهای خلیج فارس توسط مالکان کشتی، دسترسی به نفتکش، زمان انتظار اطراف پایانههای اصلی و هرگونه هشدار تازه دریایی را زیر نظر بگیرد. این شاخصها تصویر تجاری دقیقتری از شدت واقعی اثر خواهند داد.
برای قیر، مهمترین شاخص همچنان نرخ واقعی کشتیهای گرمشونده و فاصله میان قیمت FOB و قیمت تحویلی خواهد بود. اگر ریسک امنیتی افزایش پیدا کند اما مالکان همچنان ظرفیت کافی در اختیار بازار بگذارند، اثر اصلی ممکن است در قالب بیمه و هزینه اضافی حمل باقی بماند. اما اگر بخشی از ناوگان تخصصی از مسیرهای خلیج فارس خارج شود، فشار بر تجارت قیر میتواند بسیار بیشتر شود.
در نتیجه حوادث تازه لایه دیگری به تناقض فعلی بازار منطقه اضافه میکنند. جریان نفت خاورمیانه به بیش از ۲۴ میلیون بشکه در روز بازگشته است، اما محیط دریایی لازم برای انتقال این حجم همچنان ناپایدار باقی مانده است. بازیابی حجم، به عادیشدن امنیت منجر نشده است.
برای پالایشگاهها، معاملهگران و خریداران قیر، همین تفاوت اکنون به یکی از مهمترین عوامل تحلیل بازار تبدیل شده است. خلیج فارس همچنان حجم بسیار بالایی از نفت و فرآورده را از طریق شبکهای مقاوم اما گران و پرریسک جابهجا میکند. اگر ادعای آسیب دیدن هفت کشتی بهطور مستقل تأیید شود، این رویداد یک واقعیت مهم را دوباره برجسته خواهد کرد: منطقه توانسته است تجارت را در شرایط حمله ادامه دهد، اما هر حادثه تازه هزینه و پیچیدگی حفظ این جریان را بیشتر میکند.