
به گزارش نشریه دنیای نفت و قیر، جریان نفت خاورمیانه برای نخستین بار در مقیاس هفتگی از سطح پیش از جنگ عبور کرده است، در حالی که حملات به کشتیهای تجاری در محدوده تنگه هرمز همچنان ادامه دارد و هزینه نفتکش و بیمه جنگی در سطوح بسیار بالایی قرار گرفته است. دادههای رهگیری کشتیها نشان میدهند مجموع جریان نفت از مسیر هرمز و مسیرهای جایگزین در هفته منتهی به ۱۸ اکتبر به بیش از ۲۴ میلیون بشکه در روز رسیده است؛ رقمی که از سطح حدود ۲۳.۳ میلیون بشکه در روز پیش از جنگ بالاتر است.
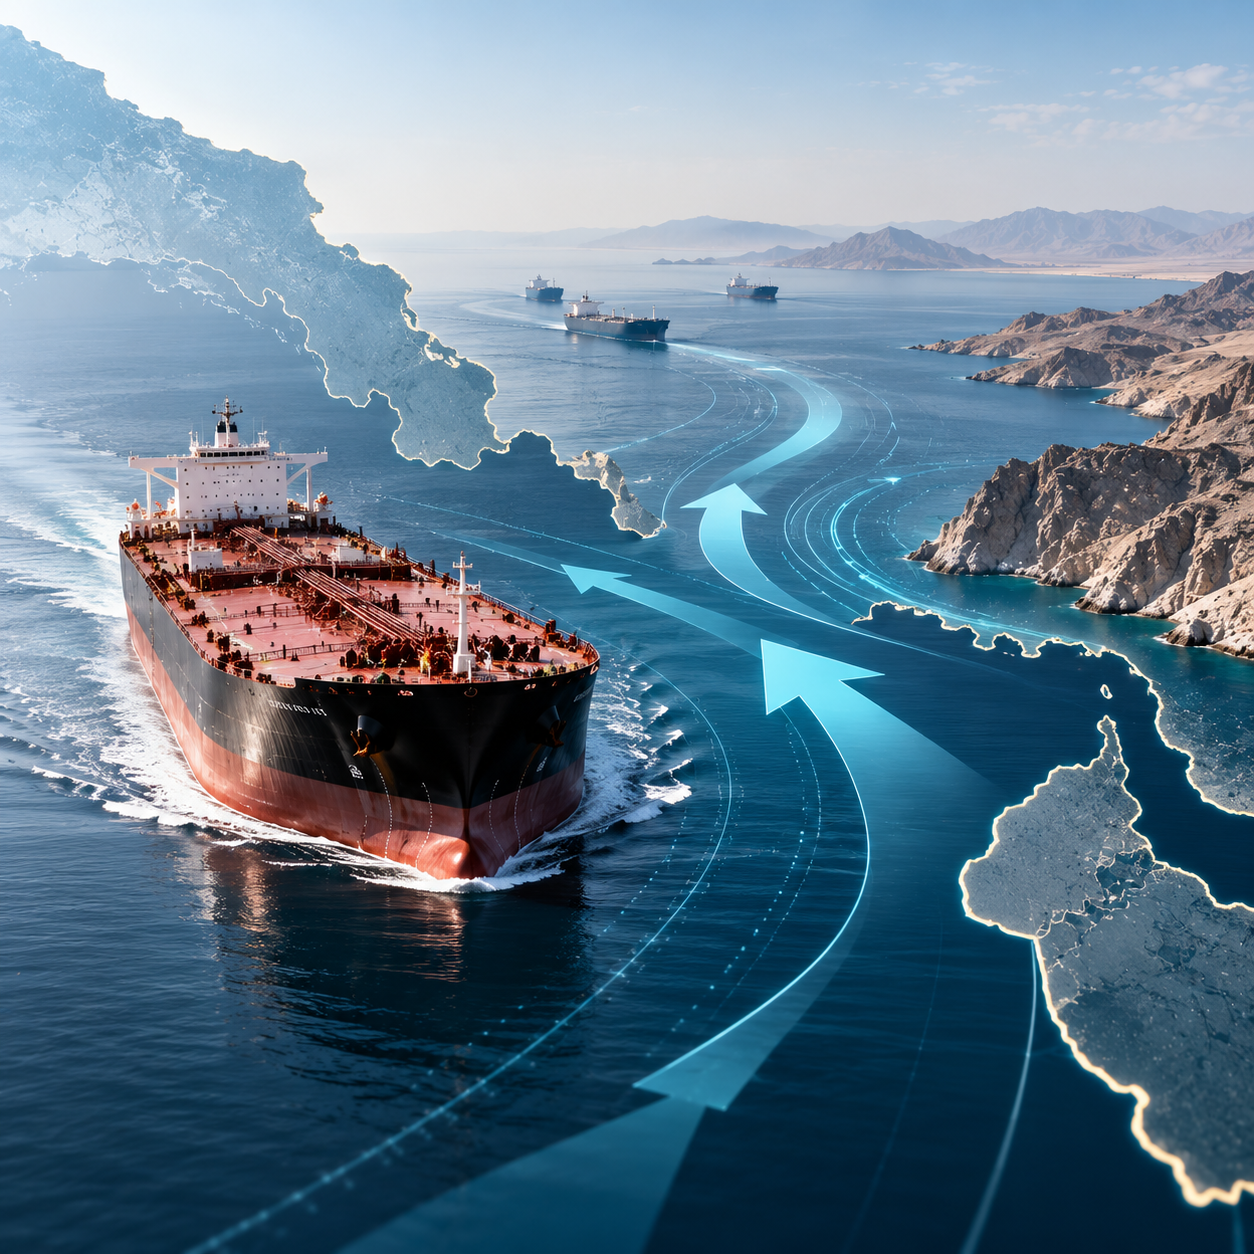
با این حال این عدد به معنی بازگشت کامل خود تنگه هرمز به شرایط عادی نیست. برآوردهای اولیه نشان میدهند جریان نفت از هرمز، با احتساب انتقالهای دریایی در خلیج عمان، در همان دوره به حدود ۱۴ میلیون بشکه در روز رسیده است که تقریباً ۸۲ درصد سطح پیش از جنگ را تشکیل میدهد. بخش باقیمانده از طریق ساختار صادراتی جدیدی جبران شده است که بیش از گذشته به خطوط لوله، پایانههای خارج از تنگه، نفتکشهای رفتوبرگشتی و عملیات انتقال کشتیبهکشتی متکی است.
همین تفاوت مهمترین پیام بازار محسوب میشود. خاورمیانه توانسته است حجم کلی جریان نفت را سریعتر از شرایط عادی کشتیرانی در مهمترین گلوگاه دریایی منطقه بازیابی کند. حجم فیزیکی صادرات برگشته است، اما مسیر حرکت، تعداد کشتیهای مورد نیاز، ساختار بیمه و هزینه انتقال هر بشکه هنوز تفاوت زیادی با شرایط پیش از جنگ دارند.
عربستان و امارات نقش مهمی در این تغییر ایفا کردهاند و استفاده از مسیرهایی که هرمز را دور میزنند افزایش یافته است. در سپتامبر حدود ۴۰ درصد نفت خام غیرایرانی خلیج فارس بدون عبور از تنگه هرمز از منطقه خارج شده است، در حالی که پیش از جنگ این سهم حدود ۱۷ درصد بود. بخشی از نفت عربستان از طریق خط لوله شرق–غرب به سمت پایانههای دریای سرخ هدایت شده و امارات نیز استفاده بیشتری از مسیر خط لوله منتهی به فجیره در ساحل دریای عمان داشته است.
حتی نفتی که همچنان از هرمز عبور میکند نیز با الگوی متفاوتی جابهجا میشود. بخش بزرگی از این محمولهها اکنون با نفتکشهای رفتوبرگشتی از پایانههای داخل خلیج به نقاط انتقال خارج از منطقه پرریسک منتقل میشوند. در ماه اوت بیش از ۷۰ درصد نفت خام عبوری از تنگه پس از خروج از محدوده، در نزدیکی فجیره یا صحار به کشتی دیگری منتقل شده است. به این ترتیب کشتیهای دوربرد کمتر وارد بخش پرریسک مسیر میشوند و نفتکشهای مشخصی بارها مسیر کوتاه داخل خلیج را طی میکنند.
این ساختار اکنون منظمتر شده است، اما نمیتوان آن را با تجارت عادی یکسان دانست. عملیات رفتوبرگشتی برای انتقال یک بشکه از تولیدکننده تا خریدار نهایی به کشتی و مراحل عملیاتی بیشتری نیاز دارد، تعداد انتقالهای کشتیبهکشتی را افزایش میدهد و بخش بیشتری از ریسک را روی شناورهایی متمرکز میکند که مرتب وارد خلیج میشوند. بنابراین این سامانه میتواند حجم صادرات را حفظ کند، اما هزینه انجام این کار بسیار بیشتر شده است.
شرایط امنیتی نیز همچنان سخت باقی مانده است. تا زمان تهیه آخرین دادهها حدود ۳۰ حمله به کشتیها در طول اکتبر گزارش شده بود و در نتیجه بازیابی جریان نفت در شرایطی اتفاق افتاده است که تهدید دریایی همچنان وجود دارد. فعالیت نفتکشها اکنون با تدابیر امنیتی بیشتر، روشهای متفاوت عبور، پرداختهای بالاتر به خدمه، تغییر در نحوه تخصیص کشتیها و هزینه بیمه بسیار بالاتر همراه شده است.
هزینه مالی این سیستم تفاوت میان «بازگشت حجم» و «عادیشدن لجستیک» را بهخوبی نشان میدهد. نرخ حمل یک ابرنفتکش برای انتقال نفت خلیج فارس به چین در هفته جاری به محدوده نزدیک به ۳۷.۳۷ دلار برای هر بشکه رسیده است و حقبیمه ریسک جنگ در برخی موارد تا ۱۰ درصد ارزش کشتی افزایش یافته است، در حالی که پیش از این کمتر از ۳ درصد بود. بنابراین نفت با حجمی برابر یا حتی بیشتر از پیش از جنگ حرکت میکند، اما هزینه حفظ این جریان همچنان استثنایی است.
این مسئله توضیح میدهد که چرا افزایش جریان صادرات با فشار شدید بر پالایشگاههای آسیایی تناقضی ندارد. افزایش حجم نفت منطقه ریسک کمبود فیزیکی خوراک را کاهش میدهد، اما هزینه حمل و بیمه همراه آن را حذف نمیکند. در بعضی محمولههای آسیایی هزینه حمل و بیمه اکنون تا حدود ۳۰ درصد قیمت تحویلی نفت خام را تشکیل میدهد و در نتیجه پالایشگاه میتواند نفت مورد نیاز خود را دریافت کند، اما همچنان با اقتصاد بسیار ضعیفتری نسبت به شرایط معمول روبهرو باشد.
بازیابی در تمام زنجیره نفت نیز یکسان نیست. صادرات فرآوردههای پالایشی خاورمیانه در سپتامبر حدود ۱.۹ میلیون بشکه در روز بوده است، در حالی که پیش از جنگ این رقم نزدیک به ۴.۷ میلیون بشکه در روز قرار داشت. این فاصله نشان میدهد سیستم صادرات نفت خام منطقه بسیار سریعتر از فعالیت پالایشگاهی و تجارت فرآوردهها بازیابی شده است و افزایش خروج نفت خام از منطقه را نباید با بازگشت مشابه عرضه گازوئیل، بنزین، نفت کوره یا سایر فرآوردهها اشتباه گرفت.
برای بازار قیر، این تفاوت اهمیت ویژهای دارد. قیر محصول پالایشگاهی است و میزان دسترسی به آن به نرخ بهرهبرداری پالایشگاه، نوع نفت خام، بازده برشهای سنگین، آرایش واحدهای ارتقای کیفیت، ارزش جایگزین باقیماندههای سنگین و تقاضای داخلی بستگی دارد. بنابراین عبور جریان نفت منطقه از سطح پیش از جنگ به هیچ عنوان اثبات نمیکند که تولید یا صادرات قیر نیز از سطح قبلی عبور کرده است.
مستقیمترین اثر مثبت این تحول، افزایش دسترسی فیزیکی پالایشگاههای واردکننده به نفت خام است. اگر پالایشگاههای آسیایی بتوانند با وجود شرایط امنیتی نفت بیشتری از خاورمیانه دریافت کنند، احتمال کمبود فیزیکی خوراک نسبت به مراحل نخست بحران کاهش مییابد. این موضوع در جایی که حمل همچنان از نظر اقتصادی توجیه داشته باشد میتواند به تداوم فعالیت پالایشگاه کمک کند و در نتیجه عرضه باقیمانده تقطیر در خلأ و سایر برشهای سنگین مورد استفاده در تولید قیر را باثباتتر نگه دارد.
اما دسترسی به نفت خام فقط یک بخش از معادله است. پالایشگاهی که خوراک خود را از طریق یک سیستم حمل بسیار گران دریافت میکند ممکن است همچنان نرخ بهرهبرداری را کاهش دهد، ترکیب نفت خام خود را تغییر دهد، تولید فرآوردههای دارای حاشیه سود بالاتر را در اولویت قرار دهد یا باقیماندههای سنگین را به سمت نفت کوره و واحدهای تبدیل هدایت کند. بنابراین اقتصاد فرآورش بشکه همچنان به اندازه رسیدن فیزیکی آن به پالایشگاه اهمیت دارد.
نوع نفت خام ورودی نیز اهمیت زیادی دارد. نفتهای مختلف از نظر مقدار و کیفیت باقیمانده تقطیر در خلأ یکسان نیستند و تغییر مبدأ خوراک میتواند بازده تولید قیر یا مشخصات ماده اولیه آن را تغییر دهد. به همین دلیل بازیابی حجم کلی نفت خام ممکن است در یک پالایشگاه با تغییر دسترسی به قیر یا نیاز به اصلاح فرمولاسیون همراه شود.
عقبماندگی صادرات فرآوردههای پالایشی نیز دلیل دیگری است که باید در تحلیل قیر محتاط بود. نفت خام را میتوان با خطوط لوله و ناوگان بزرگ نفتکش منتقل کرد، اما این زیرساختها جایگزین مستقیم زنجیره حمل قیر نیستند. قیر فله به مخزن گرم، تجهیزات بارگیری مناسب و کشتیهای تخصصی حفظکننده دما نیاز دارد و قیر بستهبندیشده نیز به کانتینر، عملیات بندری و شبکه حمل زمینی وابسته است. در نتیجه سامانهای که صادرات نفت خام را بازیابی کرده است الزاماً مشکل لجستیک قیر را حل نمیکند.
این تحول در واقع اهمیت تفکیک «حمل نفت خام» از «حمل قیر» را بیشتر میکند. یک VLCC میتواند حدود دو میلیون بشکه نفت خام حمل کند و در سامانه رفتوبرگشتی یا انتقال دریایی مشارکت داشته باشد، اما امکان استفاده مستقیم از همان کشتی برای حمل قیر فله وجود ندارد. ناوگان کشتیهای گرمشونده بسیار کوچکتر و تخصصیتر است و به همین دلیل نرخ حمل قیر میتواند حتی در صورت کاهش فشار بازار نفتکشهای نفت خام همچنان بالا باقی بماند.
برای صادرکنندگان قیر منطقه، هزینه سوخت دریایی، حقبیمه ریسک جنگ، تأخیر سفر و دسترسی به کشتی همچنان از عوامل اصلی تعیین قیمت تحویلی محسوب میشوند. ممکن است تولیدکننده محصول کافی و قیمت FOB جذابی داشته باشد، اما پس از اضافه شدن هزینه حمل و بیمه، محموله در مقصد مزیت خود را از دست بدهد. دادههای جدید در نتیجه نشان میدهند قیر باید بیش از گذشته بر مبنای هزینه نهایی تحویل تحلیل شود و بازیابی صادرات نفت خام بهتنهایی نمیتواند نشانه کاهش ریسک عرضه باشد.
ساختار جدید صادرات اهمیت جغرافیا را نیز افزایش داده است. فجیره، صحار و پایانههای دریای سرخ در انتقال نفتی که از بخشهای محدودشده هرمز دور میشود نقش بیشتری پیدا کردهاند. برای تجارت نفت بهطور کلی، زیرساخت خارج از تنگه ارزش راهبردی بیشتری پیدا کرده است، زیرا میتواند بخشی از ریسک گلوگاه دریایی را از ریسک تولید جدا کند. اما برای قیر، اهمیت هر یک از این نقاط به وجود واقعی مخزن گرم، تجهیزات بارگیری، بستهبندی و کشتی مناسب بستگی دارد.
در عین حال باید ماهیت هفتگی عدد ۲۴ میلیون بشکه را در نظر گرفت. این رقم میانگین هفته منتهی به ۱۸ اکتبر است و هنوز نباید آن را بهعنوان اثبات پایداری صادرات بالاتر از سطح پیش از جنگ در بلندمدت تفسیر کرد. هفتههای گذشته نوسان زیادی در حجم عبور کشتیها، حملات، وضعیت پایانهها و ظرفیت ناوگان نشان دادهاند و دوام بازیابی جدید تنها در صورت ادامه این حجم طی دوره طولانیتر مشخص خواهد شد.
تشدید دوباره درگیری نیز میتواند نقاط ضعف ساختار فعلی را آشکار کند. استفاده بیشتر از نفتکشهای رفتوبرگشتی و انتقال کشتیبهکشتی در برخی بخشها انعطاف ایجاد میکند، اما در عین حال نقاط عملیاتی بیشتری را به زنجیره اضافه میکند که امکان اختلال در آنها وجود دارد. خطوط لوله نیز ظرفیت نامحدود ندارند و انتقال به مسیرهای دیگر میتواند وابستگی بیشتری به امنیت دریای سرخ و بابالمندب ایجاد کند.
در نتیجه دادههای تازه یک پیشرفت بزرگ در جریان فیزیکی نفت را نشان میدهند، اما به معنی بازگشت بازار قدیمی نیستند. خاورمیانه عملاً ساختار صادرات خود را بر پایه ترکیبی از خطوط لوله جایگزین، پایانههای خارج از هرمز، نفتکشهای رفتوبرگشتی، انتقال دریایی و مسیرهای محافظتشده بازسازی کرده است. این شبکه اکنون میتواند بیش از ۲۴ میلیون بشکه نفت در روز جابهجا کند، اما این کار را با هزینه بیشتر، پیچیدگی بالاتر و ریسک امنیتی بهمراتب شدیدتر انجام میدهد.
برای پالایشگاهها و بازار قیر، مهمترین نتیجه این است که «بازگشت حجم عرضه» با «عادیشدن عرضه» یک مفهوم نیست. دسترسی به نفت خام سریعتر از امنیت کشتیرانی، صادرات فرآوردههای پالایشی و اقتصاد حمل بازیابی شده است و به همین دلیل تنها با مشاهده رقم کل صادرات نمیتوان درباره جهت تولید یا قیمت قیر نتیجهگیری کرد.
شاخصهای بعدی که باید دنبال شوند فقط حجم جریان نفت خاورمیانه نیستند، بلکه نرخ بهرهبرداری پالایشگاهها، صادرات فرآوردهها، اقتصاد باقیمانده تقطیر در خلأ، دسترسی به کشتی گرمشونده، حقبیمه ریسک جنگ و فاصله قیمت FOB با قیمت تحویلی قیر نیز اهمیت دارند. اگر جریان نفت در سطح بالا باقی بماند و همزمان هزینه حمل کاهش یابد، اقتصاد پالایش میتواند به شکل محسوسی بهبود پیدا کند. اما اگر هزینه حمل و ریسک امنیتی بالا بمانند، ممکن است منطقه رکورد بالایی در حجم نفت جابهجا کند و در عین حال بازار پاییندستی همچنان تحت فشار باقی بماند.
داده تازه این تناقض را بهروشنی نشان میدهد: امروز نفت بیشتری نسبت به پیش از جنگ از خاورمیانه خارج میشود، اما جریان هرمز هنوز فقط حدود ۸۲ درصد سطح قبلی است. بازیابی صادرات از طریق ایجاد یک سامانه لجستیکی جدید و بسیار پرهزینه اتفاق افتاده است، نه با بازگشت شرایط سابق. برای معاملهگران قیر و پالایشگاهها، همین تفاوت از خود عدد ۲۴ میلیون بشکه در روز مهمتر است.