








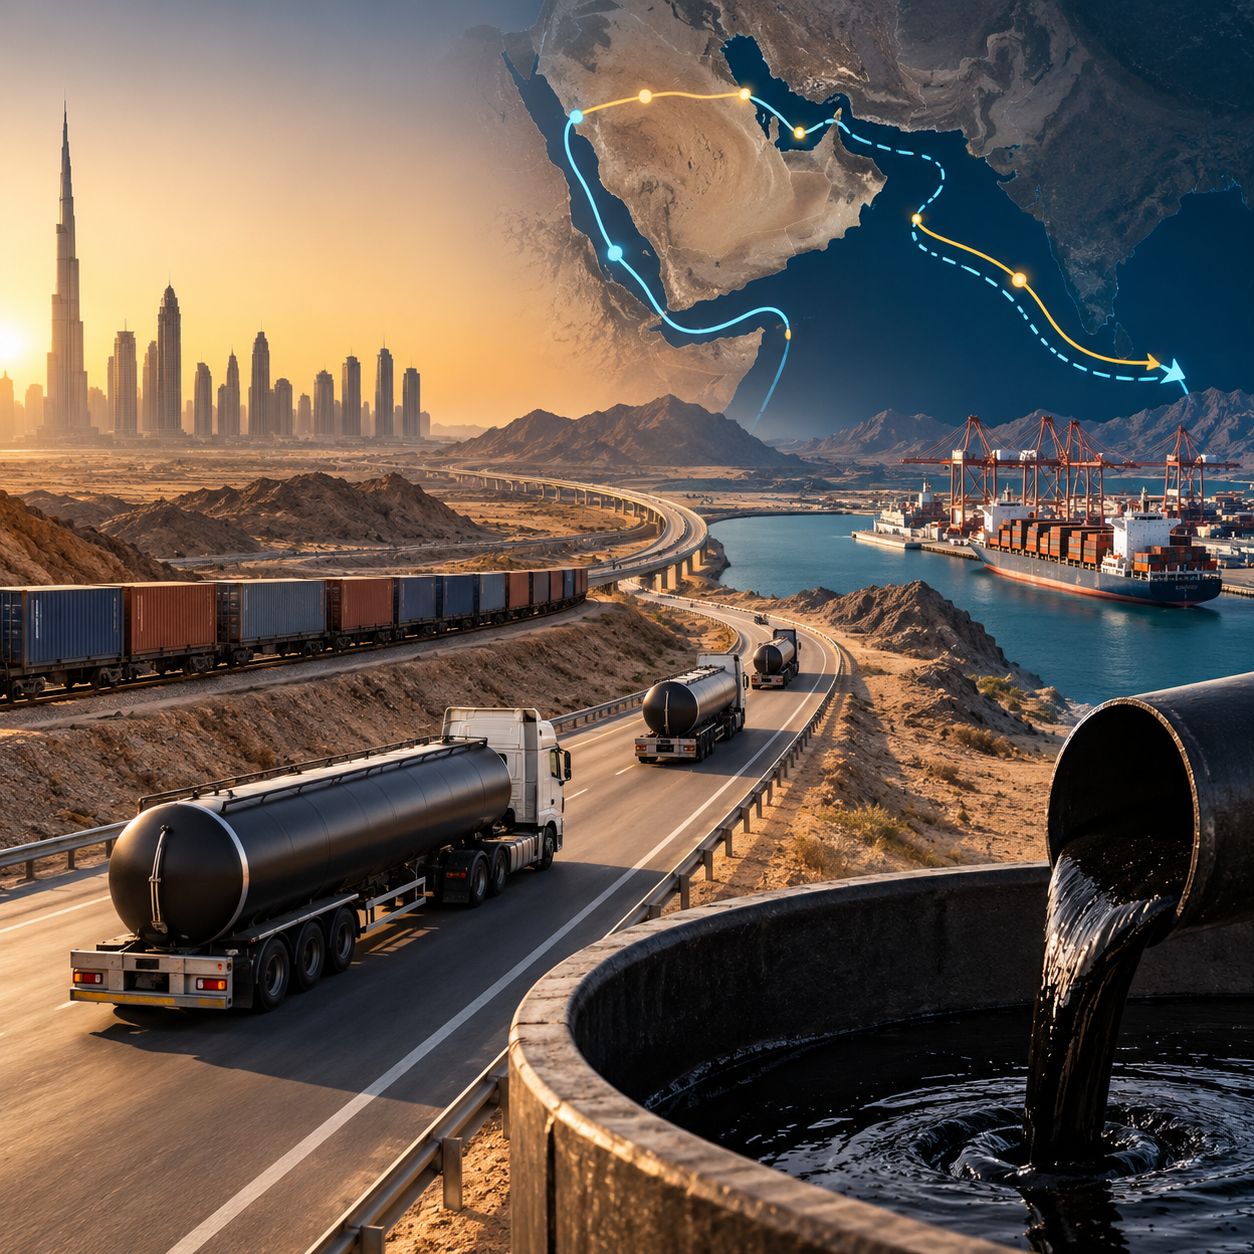
به گزارش نشریه دنیای نفت و قیر، امارات متحده عربی توسعه بنادر، خطوط لوله و مسیرهای تجاری جایگزین در خارج از تنگه هرمز را سرعت بخشیده است تا وابستگی صادرات انرژی و فعالیتهای اقتصادی خود را به یکی از مهمترین گلوگاههای دریایی جهان کاهش دهد.
تحول تازه نشان میدهد واکنش امارات دیگر فقط به استفاده از ظرفیتهای جایگزین موجود محدود نمیشود. انور قرقاش، مشاور رئیسجمهور امارات، گفته است این کشور نمیخواهد فعالیت انرژی و اقتصادی خود را «گروگان» شرایط هرمز نگه دارد و در همین راستا ظرفیت بنادر شرقی، زیرساخت خطوط لوله و مسیرهای جایگزین تجاری را برای افزایش تابآوری کشور تقویت میکند.
این سیاست بر زیرساختهایی استوار است که امارات از قبل در اختیار دارد. خط لوله نفت خام ابوظبی، منطقه حبشان را به فجیره در ساحل شرقی کشور متصل میکند و اجازه میدهد بخش قابلتوجهی از نفت خام امارات بدون عبور از تنگه هرمز به پایانهای برسد که مستقیماً به مسیرهای بینالمللی کشتیرانی دسترسی دارد.
فجیره به همین دلیل به یکی از مهمترین داراییهای راهبردی انرژی امارات تبدیل شده است. قرارگرفتن این بندر در ساحل دریای عمان، امکان صادرات در خارج از هرمز را فراهم میکند و زیرساختهای ذخیرهسازی، سوخترسانی دریایی و پایانهای آن نیز طی سالهای گذشته این منطقه را به یکی از مراکز مهم تجارت فرآوردههای نفتی تبدیل کردهاند.
آنچه اکنون تغییر میکند، وسعت هدف امارات است. زیرساختهای جایگزین دیگر فقط بهعنوان ظرفیت اضطراری برای دورههای کوتاه اختلال در نظر گرفته نمیشوند و کشور بهدنبال تقویت شبکهای گستردهتر است که بتواند در صورت نامطمئنشدن عبور از هرمز، جریان انرژی و تجارت خارجی را حفظ کند.
ماهها اختلال در کشتیرانی خلیج فارس اهمیت چنین شبکهای را بیشتر کرده است. کاهش تردد کشتیها، حمله به شناورهای تجاری، افزایش ریسک بیمه و اختلاف بر سر مسیرهای مجاز عبور نشان دادهاند که پیامدهای اختلال هرمز بسیار فراتر از قیمت نفت خام هستند.
حمل کالاهای تجاری، فرآوردههای پالایشی، کانتینرها و زنجیرههای تأمین صنعتی نیز زمانی آسیب میبینند که خطوط کشتیرانی ورود به خلیج فارس را کاهش دهند یا برای ادامه فعالیت به تدابیر امنیتی و بیمهای بیشتری نیاز داشته باشند. در نتیجه، ارزش زیرساختهایی که در شرق تنگه هرمز قرار دارند به شکل محسوسی افزایش یافته است.
برای امارات، توسعه بنادر شرقی فقط به معنای ایجاد مسیر دیگری برای صادرات نفت خام نیست. افزایش ظرفیت پایانهها، مخازن و تجهیزات تخلیه و بارگیری میتواند در آینده امکان انتقال دامنه گستردهتری از کالاها و فرآوردهها را از نقاطی فراهم کند که کشتی برای دسترسی به آنها مجبور به عبور از هرمز نیست.
تقویت ارتباطات زمینی نیز میتواند این شبکه را کاملتر کند. خطوط لوله برای انتقال مستمر حجم بالای انرژی مناسب هستند، در حالی که جادهها، مراکز لجستیکی داخلی و شبکه کانتینری میتوانند کالاهایی را جابهجا کنند که امکان انتقال آنها از طریق خط لوله نفت خام وجود ندارد.
این تفاوت برای صنعت قیر اهمیت ویژهای دارد. وجود خط لوله نفت خام از ابوظبی به فجیره بهخودیخود یک مسیر صادراتی آماده برای قیر ایجاد نمیکند، زیرا حمل قیر فله به شرایط عملیاتی کاملاً متفاوتی نیاز دارد.
قیر باید هنگام ذخیرهسازی، انتقال و بارگیری در دمای مناسب نگهداری شود. در نتیجه، یک پایانه صادراتی قابل استفاده برای قیر فله به مخازن گرمشونده، خطوط انتقال عایق یا گرمشونده، پمپها و تجهیزات بارگیری مناسب، کنترل دقیق دما و دسترسی به کشتیهای تخصصی حمل قیر نیاز دارد.
بدون چنین زیرساختی، وجود خط لوله نفت خام در فجیره بهتنهایی ظرفیت صادرات قیر فله را افزایش نمیدهد.
با این حال، توسعه گستردهتر شبکه لجستیکی امارات میتواند زمینه ایجاد چنین ظرفیتی را فراهم کند. اگر بنادر شرقی به مخازن بیشتر، زمین صنعتی، ارتباطات جادهای بهتر و ظرفیت دریایی گستردهتر مجهز شوند، اضافهکردن تأسیسات اختصاصی قیر در آینده آسانتر خواهد شد.
قیر بستهبندیشده نیز امکان متفاوتی ایجاد میکند. بشکه، جامبوبگ و محموله کانتینری به زیرساخت دریایی مشابه قیر فله نیاز ندارند و انعطاف بیشتری برای استفاده از جاده و شبکه کانتینری دارند.
به همین دلیل، اضافهشدن قیر بستهبندیشده به شبکه تجاری خارج از هرمز از نظر فنی سادهتر است. محصول میتواند از محل تولید یا انبار به وسیله کامیون به بنادر شرقی منتقل شود و سپس از طریق کشتیهای باری یا خطوط کانتینری صادر شود، مشروط بر آنکه هزینه مسیر و خدمات بندری از نظر تجاری قابل قبول باشند.
با این حال، اقتصاد حمل همچنان تعیینکننده خواهد بود. انتقال زمینی قیر هزینه کامیون، جابهجایی، انبار و در برخی موارد بستهبندی اضافی ایجاد میکند و اگر فاصله زمینی زیاد باشد، هزینه اضافی میتواند مزیت دورزدن هرمز را کاهش دهد.
برای قیر فله، سرمایهگذاری مورد نیاز بسیار بیشتر است. ساخت مخازن گرمشونده و تجهیزات اختصاصی بارگیری هزینه قابلتوجهی دارد و بهرهبردار برای توجیه چنین سرمایهگذاریای به حجم مستمر و کافی صادرات نیاز خواهد داشت.
به همین دلیل نباید از سیاست تازه امارات نتیجه گرفت که تمام فرآوردههای نفتی میتوانند به همان سادگی نفت خام از هرمز دور زده شوند. امارات در حال افزایش تابآوری کل شبکه تجاری خود است، اما هر محصول پیش از آنکه بتواند از این مزیت استفاده کند به زیرساخت متناسب با ویژگیهای خود نیاز دارد.
همین اصل درباره سایر فرآوردههای پالایشی نیز صدق میکند. یک پایانه برای پذیرش هر گرید به مخازن، خطوط انتقال، امکانات اختلاط و تجهیزات بارگیری متناسب نیاز دارد و صرف افزایش ظرفیت بندر به معنای قابلیت صادرات کارآمد تمام محصولات نیست.
با وجود این محدودیتها، جهت حرکت سیاست امارات برای تأمینکنندگان قیر اهمیت تجاری دارد. توسعه زیرساخت در خارج از هرمز میتواند بهتدریج گزینههای بیشتری برای ذخیرهسازی، تجمیع محموله، حمل زمینی و صادرات دریایی ایجاد کند، بهویژه اگر نیاز بازار به یک دروازه دوم صادراتی در خلیج فارس ادامه پیدا کند.
فجیره از این نظر موقعیت مناسبی دارد، زیرا از قبل یکی از مراکز مهم ذخیرهسازی نفت و سوخترسانی دریایی محسوب میشود. وجود خدمات نفتی، تردد کشتی و زیرساخت انرژی میتواند برخی موانع توسعه تأسیسات تخصصی جدید را در مقایسه با ساخت یک پایانه کاملاً تازه کاهش دهد.
ارزش چنین مسیری فقط به دورههای بحران محدود نمیشود. اگر یک مسیر اختصاصی قیر در خارج از هرمز بتواند دسترسی مطمئنی به دریای عمان و مسیرهای هند، شرق آفریقا و سایر بازارهای آسیایی ایجاد کند، ممکن است حتی در دورههای کمتنش نیز از نظر تجاری مورد استفاده قرار گیرد.
چنین شبکهای میتواند روش مدیریت موجودی صادرکنندگان را نیز تغییر دهد. تأمینکنندگان میتوانند بهجای نگهداری تمام محصول در نزدیکی بنادر سنتی داخل خلیج فارس، بخشی از موجودی را در خارج از تنگه نگهداری کنند تا در دورههای اختلال بهعنوان ذخیره پشتیبان مورد استفاده قرار گیرد.
البته ایجاد چنین ظرفیتی فقط به وجود زمین و اسکله وابسته نیست. نگهداری قیر به مصرف انرژی برای گرمکردن مخازن، طراحی مناسب تجهیزات، جداسازی گریدها و کنترل دقیق کیفیت نیاز دارد و گرمکردن نامناسب یا طولانی محصول نیز میتواند بر مشخصات آن اثر بگذارد.
زیرساخت دریایی نیز محدودیت دیگری ایجاد میکند. قیر فله توسط ناوگان نسبتاً تخصصی حمل میشود و یک پایانه جدید باید علاوه بر ذخیره محصول، توانایی بارگیری سریع و ایمن این کشتیها و حفظ دمای قیر هنگام انتقال را داشته باشد.
در نتیجه، توسعه مسیرهای جایگزین برای صنعت قیر دو مرحله جداگانه دارد. مرحله نخست ایجاد شبکه عمومی و مقاوم لجستیکی در خارج از هرمز است و مرحله دوم، سرمایهگذاری در تجهیزات تخصصی مورد نیاز برای استفاده عملی قیر از همان شبکه خواهد بود.
امارات اکنون بهوضوح مرحله نخست را تقویت میکند. اظهارات قرقاش نشان میدهد کاهش وابستگی به هرمز در سطح سیاست ملی دیگر فقط یک اقدام اضطراری نیست و به بخشی از راهبرد بلندمدت اقتصادی و امنیتی کشور تبدیل شده است.
اما مرحله دوم هنوز قطعیت مشابهی ندارد. تاکنون برنامه جامع و مشخصی برای ایجاد ظرفیت بزرگ جدید و اختصاصی قیر در بنادر شرقی اعلام نشده است و نمیتوان فرض کرد توسعه زیرساخت نفت خام بهطور خودکار با سرمایهگذاری مشابه در لجستیک قیر همراه خواهد شد.
این تفاوت برای تاجران بسیار مهم است. مشاهده یک خط لوله که در خارج از هرمز به دریا میرسد ممکن است این تصور را ایجاد کند که تمام فرآوردههای نفتی نیز بهسادگی قابل انتقال از همان مسیر هستند، در حالی که در عمل قابلیت هر مسیر به محصولی بستگی دارد که قرار است جابهجا شود.
امارات برای نفت خام از قبل ظرفیت قابلتوجهی برای دورزدن هرمز در اختیار دارد. اما برای قیر، یک مسیر واقعی جایگزین به مخازن گرمشونده، تجهیزات اختصاصی انتقال و بارگیری، سیستم مناسب حمل زمینی یا خطوط ویژه و امکان پهلوگیری و بارگیری کشتیهای تخصصی نیاز دارد.
با این حال، راهبرد تازه امارات بستر مناسبتری برای چنین سرمایهگذاریهایی ایجاد میکند. بنادر، جادهها، مناطق لجستیکی و زیرساختهای انرژی که برای افزایش تابآوری کشور ساخته میشوند، میتوانند هزینه و پیچیدگی توسعه تأسیسات تخصصی قیر را برای سرمایهگذاران آینده کاهش دهند.
این تحول میتواند بر رقابت منطقهای نیز اثر بگذارد. با افزایش سرمایهگذاری کشورهای خلیج فارس در مسیرهای خارج از هرمز، صادرکنندگانی که به پایانههای مطمئن خارج از تنگه دسترسی دارند ممکن است در بازاری که خریداران بیش از گذشته به قابلیت اطمینان تحویل توجه میکنند، مزیت بیشتری پیدا کنند.
این مزیت برای بازارهای شرق آفریقا و جنوب آسیا اهمیت ویژهای دارد، زیرا قیر خلیج فارس همچنان یکی از منابع مهم تأمین آنهاست. خریداران در چنین بازارهایی ممکن است در آینده علاوه بر قیمت FOB و مشخصات فنی، توانایی صادرکننده برای ادامه بارگیری در دورههای اختلال هرمز را نیز هنگام انتخاب تأمینکننده در نظر بگیرند.
بنابراین وجود یک دروازه دوم صادراتی حتی اگر فقط بخشی از حجم معمول تجارت را منتقل کند، ارزش راهبردی دارد. هدف الزاماً جایگزینی کامل هرمز نیست، بلکه کاهش این ریسک است که یک گلوگاه دریایی بتواند حرکت تمام محمولههای یک صادرکننده را متوقف کند.
اهمیت اصلی سیاست تازه امارات نیز در همین نکته قرار دارد. کشور از مرحله استفاده از ظرفیتهای موجود برای دورزدن هرمز به سمت توسعه ساختاری بنادر، خطوط لوله و مسیرهای تجاری حرکت میکند که بتوانند بخشی از تجارت را بهصورت پایدار خارج از تنگه نگه دارند.
برای صنعت قیر، با این حال، مرز میان زیرساخت عمومی و ظرفیت واقعی صادرات باید روشن باقی بماند. افزایش تابآوری شبکه عمومی فرصت ایجاد میکند، اما تا زمانی که تجهیزات اختصاصی قیر ساخته نشوند، این فرصت به ظرفیت عملی صادرات قیر فله تبدیل نخواهد شد.
اگر سرمایهگذاریهای آینده شامل مخازن گرمشونده، تجهیزات اختصاصی بارگیری و ارتباط جادهای مطمئن با شبکه بنادر شرقی امارات شوند، فجیره و سایر نقاط خارج از هرمز میتوانند نقش بسیار بزرگتری در تجارت منطقهای قیر ایفا کنند.
تا آن زمان، شبکه در حال گسترش امارات را باید یک بستر راهبردی ارزشمند دانست، نه یک راهحل کامل برای قیر. زیرساخت جدید میتواند وابستگی کشور به هرمز را کاهش دهد، اما تبدیل این مزیت به مسیر قابل اتکای صادرات قیر به یک لایه دیگر از سرمایهگذاری تخصصی نیاز خواهد داشت.








