








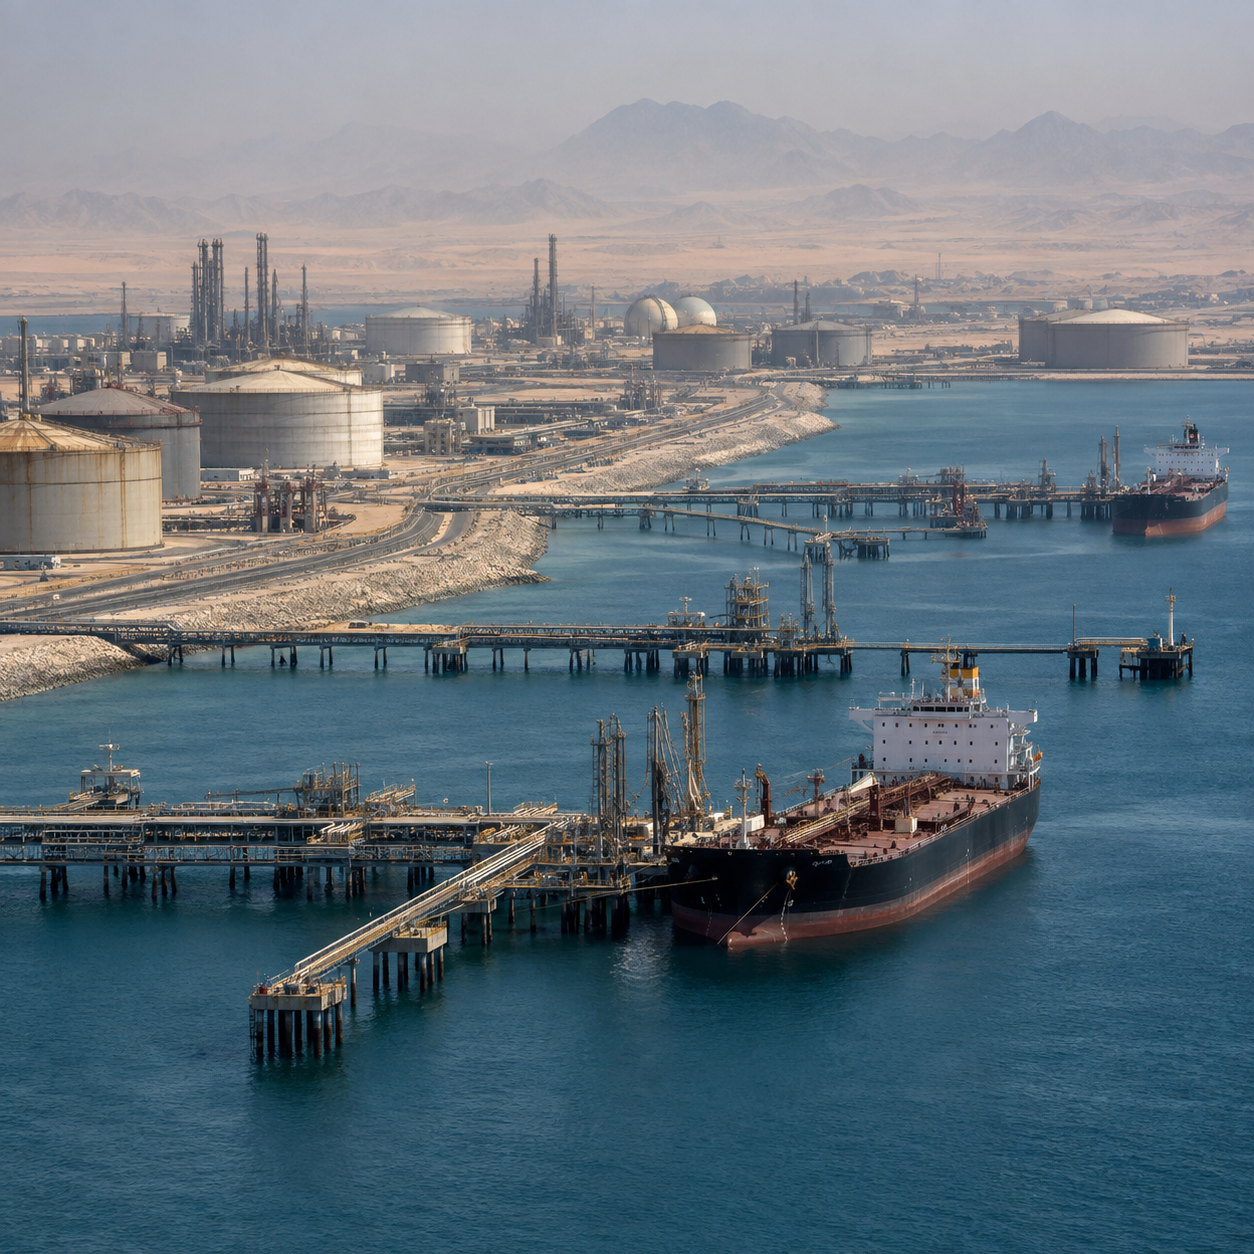
به گزارش نشریه دنیای نفت و قیر، بازار محمولههای واقعی نفت جهان بسیار محدودتر از چیزی است که قیمت قراردادهای آتی نشان میدهد؛ زیرا صادرات نفت خام خاورمیانه همچنان حدود ۷ میلیون بشکه در روز پایینتر از سطح پیش از بحران قرار دارد، در حالی که قیمت نفت خام برنت (Brent) هنوز از مرز ۱۰۰ دلار عبور نکرده است.
برآوردهای تازه نشان میدهند صادرات فعلی نفت خام خاورمیانه حدود ۱۱ میلیون بشکه در روز است، در حالی که پیش از آغاز اختلالهای ناشی از جنگ ایران این رقم به حدود ۱۸ میلیون بشکه در روز میرسید. در نتیجه، نزدیک به ۳۹ درصد از جریان عادی صادرات نفت خام منطقه هنوز به بازار بینالمللی بازنگشته است.
ابعاد این کاهش اهمیت زیادی دارد، زیرا خاورمیانه یکی از اصلیترین منابع خوراک پالایشگاههای آسیا و سایر مناطق جهان است. کمبود حدود ۷ میلیون بشکه در روز را نمیتوان فقط از روی حرکت قیمت برنت ارزیابی کرد، زیرا پالایشگاهها در نهایت به محموله واقعی نفت خام با کیفیت مناسب، زمان بارگیری مشخص و مسیر حمل قابل استفاده نیاز دارند.
این تفاوت اکنون در بازار نقدی نفت بهوضوح دیده میشود. برخی محمولههای واقعی نفت خام بالاتر از ۱۰۰ دلار معامله میشوند، با وجود اینکه قیمت قراردادهای آتی برنت همچنان پایینتر از این سطح قرار دارد. قیمت نفت خام عمان اخیراً از ۱۰۴ دلار در هر بشکه عبور کرده و قیمت نقدی نفت خام دبی نیز بالاتر از ۱۰۵ دلار معامله شده است و همین موضوع شدت محدودیت در دسترسی فوری به نفت خام را نشان میدهد.
فاصله قیمت محمولههای نفت خام دبی و عمان با نرخهای مرجع نیز بهشدت افزایش یافته است و برخی محمولههای بارگیری نوامبر با حدود ۱۹ تا ۲۰ دلار پریمیوم نسبت به قیمت نفت خام دبی معامله شدهاند. این وضعیت نشان میدهد خریداران برای بهدستآوردن نفت خامی که واقعاً در کوتاهمدت قابل تحویل باشد، هزینه بسیار بیشتری نسبت به آنچه قیمت قراردادهای آتی نشان میدهند پرداخت میکنند.
این اختلاف میان بازار نقدی و قراردادهای آتی برای پالایشگاهها اهمیت ویژهای دارد، زیرا هزینه واقعی جایگزینی خوراک را تغییر میدهد. پالایشگاهی که به نفت خام معمول خود دسترسی ندارد نمیتواند صرفاً بر قیمت برنت تکیه کند، بلکه باید برای محمولهای رقابت کند که کیفیت مناسب داشته باشد و در زمان مورد نیاز امکان بارگیری و تحویل آن وجود داشته باشد.
همین مسئله توضیح میدهد چرا بدون عبور برنت از ۱۰۰ دلار نیز عرضه نقدی نفت میتواند بهطور قابلتوجهی محدود شده باشد. قراردادهای آتی انتظارات مربوط به عرضه و تقاضای آینده را منعکس میکنند، در حالی که اختلاف قیمت محمولههای نقدی میزان رقابت فعلی پالایشگاهها برای نفت خام قابل تحویل را نشان میدهد.
چند عامل تاکنون مانع جهش بیشتر قیمتهای مرجع شدهاند. صادرکنندگان خلیج فارس استفاده از مسیرهای جایگزین و انتقال کشتیبهکشتی را افزایش دادهاند و تولیدکنندگان خارج از OPEC نیز عرضه بیشتری وارد بازار کردهاند.
عربستان سعودی و برخی دیگر از تولیدکنندگان منطقه از بنادر، خطوط لوله و روشهای انتقال خارج از تنگه هرمز برای حفظ بخشی از صادرات خود استفاده میکنند. برای نمونه، صادرات از Sidi Kerir مصر به بیش از ۲ میلیون بشکه در روز افزایش یافته است و نشان میدهد زیرساختهای جایگزین میتوانند بخشی از اثر اختلال خلیج فارس را جبران کنند.
امارات نیز حجم قابلتوجهی از صادرات خود را حفظ کرده و جریان صادرات عراق و کویت نسبت به دورههای قبلی اختلال بهبود یافته است. این مسیرها تمام نفت از دسترفته خاورمیانه را جایگزین نمیکنند، اما از شدیدترشدن کاهش عرضه جلوگیری کردهاند.
تولید خارج از OPEC نیز بخشی از کمبود را جبران میکند. انتظار میرود آمریکا، کانادا و Guyana در مجموع حدود ۱.۴ میلیون بشکه در روز به تولید خود اضافه کنند و بخشی از نفت خارجشده از بازار خاورمیانه را جایگزین کنند.
صادرات نفت روسیه نیز نسبتاً مقاوم باقی مانده است. صادرات این کشور در ژوئیه و اوت حدود ۵.۵ میلیون بشکه در روز بود که نسبت به اوج ژوئن کاهش داشت، اما همچنان به میزان قابلتوجهی بالاتر از سطح ابتدای سال قرار گرفت؛ زیرا اختلال در برخی پالایشگاههای روسیه، نفت خام بیشتری را برای صادرات آزاد کرده است.
این حجمهای جایگزین باعث شدهاند بازار جهانی با فروپاشی کامل عرضه روبهرو نشود، اما مشکل جغرافیایی ایجادشده در بازار را از بین نبردهاند.
یک پالایشگاه آسیایی که پیش از بحران از نفت خام نزدیک خلیج فارس استفاده میکرد، الزاماً نمیتواند همان بشکهها را با نفت آمریکای شمالی یا حوزه اقیانوس اطلس با همان هزینه جایگزین کند. فاصله دریایی طولانیتر، تفاوت کیفیت نفت و هزینه حمل بیشتر میتوانند هزینه واقعی جایگزینی خوراک را افزایش دهند.
کاهش تقاضا نیز مانع واکنش شدیدتر قیمتهای مرجع شده است. قیمت بالای انرژی و فشار اقتصادی مصرف برخی فرآوردهها را کاهش دادهاند و چین نیز به دلیل در اختیار داشتن ذخایر قابلتوجه توانسته بخشی از نیاز خود را بدون حفظ سطح بسیار بالای واردات دریایی تأمین کند.
برآوردها نشان میدهند کاهش تقاضا در بخش حملونقل و پتروشیمی همچنان قابلتوجه است. این واکنش طبیعی مصرف به قیمتهای بالا یکی از عواملی است که مانع افزایش نامحدود قیمتهای مرجع نفت میشود.
در نتیجه، ساختار غیرمعمولی در بازار شکل گرفته است؛ دسترسی به محمولههای واقعی نفت خام محدود شده، اما افزایش عرضه از سایر مناطق و کاهش بخشی از تقاضا اجازه ندادهاند بازار قراردادهای آتی تمام شدت اختلال صادرات خاورمیانه را منعکس کند.
برای پالایشگاه، با این حال، بازار نقدی تعیینکننده عملیات است. پالایشگاه برای حفظ ظرفیت تولید به تحویل واقعی نفت خام نیاز دارد و کمبود طولانیمدت خوراک مناسب میتواند آن را مجبور کند میزان پالایش را کاهش دهد، نوع نفت خام خود را تغییر دهد یا برای خرید محموله جایگزین هزینه بیشتری بپردازد.
همین نقطه است که تحول تازه را برای صنعت قیر مهم میکند.
کاهش صادرات نفت خام خاورمیانه ثابت نمیکند عرضه قیر منطقه یا جهان نیز به همان میزان کاهش یافته است. بازار نفت خام و تولید قیر دو موضوع متفاوت هستند و نباید از کسری حدود ۷ میلیون بشکه در روز صادرات نفت خام، کاهش مشخصی برای تولید قیر نتیجه گرفت.
با این حال، این اختلال میتواند از طریق میزان فعالیت پالایشگاه و اقتصاد خوراک بر بازار قیر اثر بگذارد. زمانی که پالایشگاه در تأمین نفت خام معمول خود با مشکل روبهرو شود، توانایی آن برای حفظ تولید و مدیریت بهینه محصولات مختلف کاهش پیدا میکند.
نوع نفت خام نیز اهمیت زیادی دارد. قیر از بخشهای سنگین باقیمانده در فرآیند پالایش تولید میشود و انواع مختلف نفت خام مقدار و کیفیت یکسانی از مواد مناسب تولید قیر ایجاد نمیکنند. اگر پالایشگاهی مجبور شود نفت خام سنگین یا متوسط معمول خود را با خوراک متفاوتی جایگزین کند، اقتصاد یا مشخصات فنی تولید قیر نیز ممکن است تغییر کند.
بنابراین هزینه جایگزینی خوراک به یک متغیر مهم تبدیل شده است. اگر پالایشگاه برای خرید نفت خام مجبور به پرداخت پریمیوم بالایی در بازار نقدی باشد، افزایش هزینه خوراک بر اقتصاد تمام محصولات پالایشگاهی، از جمله فرآوردههای سنگین، اثر خواهد گذاشت.
این مسئله به معنای افزایش خودکار قیمت قیر به همان میزان نیست. قیمت قیر علاوه بر خوراک به تقاضای منطقهای، سطح موجودی، حاشیه سود سایر محصولات پالایشگاه، قراردادهای فروش و وضعیت بازار داخلی هر کشور نیز وابسته است.
به همین دلیل، قیمت قیر مناطق مختلف حتی در زمان اختلال بزرگ نفت خام میتواند در جهتهای متفاوت حرکت کند. محدودشدن عرضه نقدی نفت یک فشار مهم در ابتدای زنجیره است، اما لزوماً واکنش یکسانی در تمام کشورهای تولیدکننده قیر ایجاد نمیکند.
ممکن است یک بازار تولید پالایشگاهی کافی یا تقاضای ضعیفتری داشته باشد و قیمت آن تحت فشار قرار نگیرد، در حالی که بازار دیگری همزمان با محدودیت خوراک، کاهش واردات و تقاضای فصلی قوی مواجه شود و شرایط بسیار محدودتری پیدا کند.
اقتصاد پالایشگاه نیز رابطه میان نفت خام و قیر را پیچیدهتر میکند. زمانی که حاشیه سود گازوئیل یا بنزین بسیار بالا باشد، پالایشگاه ممکن است تلاش کند مواد سنگین بیشتری را وارد واحدهای تبدیلی کند تا تولید فرآوردههای با ارزش بالاتر را افزایش دهد.
در نتیجه، تولیدکنندگان و خریداران قیر علاوه بر قیمت نفت خام باید میزان دسترسی به خوراک، حاشیه سود پالایشگاهی و هزینه استفاده از جریانهای سنگین برای تولید قیر را نیز دنبال کنند.
کشتیرانی دومین مسیر مهم اثرگذاری اختلال بازار نفت خام بر قیر است.
بخش قابلتوجهی از کاهش فعلی صادرات خاورمیانه فقط ناشی از ظرفیت تولید نیست، بلکه به دشواری انتقال نفت از مسیرهای معمول مربوط میشود. محدودیت کشتیرانی در هرمز میتواند مانع رسیدن نفت به خریدار شود، حتی اگر همان نفت در کشور تولیدکننده استخراج شده باشد.
نیازهای لجستیکی قیر حتی تخصصیتر هستند. قیر فله را نمیتوان از هر زیرساخت جایگزین نفت خام عبور داد، زیرا به مخازن گرمشونده، انتقال کنترلشده در دمای مناسب و کشتیهای تخصصی نیاز دارد.
همین موضوع یک محدودیت مهم در ارزیابی مسیرهای جایگزین ایجاد میکند. خط لولهای که بتواند چند صد هزار بشکه نفت خام در روز را خارج از هرمز منتقل کند، لزوماً همان میزان انعطاف را برای صادرات قیر ایجاد نمیکند.
قیر بستهبندیشده از نظر استفاده از جاده، کانتینر و بنادر جایگزین انعطاف بیشتری دارد، اما قیر فله پیش از استفاده کامل از یک مسیر جایگزین به پایانه و تجهیزات دریایی اختصاصی نیاز خواهد داشت.
اختلال فعلی بازار نفت بار دیگر تفاوت میان ظرفیت تولید و عرضه قابل تحویل را برجسته میکند. ممکن است پالایشگاهی از نظر فنی قیر برای فروش داشته باشد، اما این محصول تنها زمانی وارد بازار بینالمللی میشود که بتوان آن را ذخیره کرد، بارگیری کرد، بیمه کرد و به خریدار رساند.
همین اصل اکنون درباره نفت خام نیز بیشتر دیده میشود. خاورمیانه میتواند ظرفیت تولید بسیار بالایی داشته باشد، در حالی که صادرات واقعی آن به دلیل محدودیت در شبکه حمل چند میلیون بشکه در روز پایینتر از سطح عادی باقی بماند.
این شرایط همچنین توضیح میدهد چرا برخی مؤسسات مالی پیشبینی قیمت نفت را افزایش دادهاند، با وجود اینکه برنت هنوز زیر ۱۰۰ دلار قرار دارد. Morgan Stanley اکنون متوسط قیمت برنت در سهماهه چهارم را حدود ۱۰۰ دلار در هر بشکه پیشبینی میکند و Goldman Sachs نیز پیشبینی قیمت برنت و نفت خام WTI را برای اواخر ۲۰۲۶ و سال ۲۰۲۷ به دلیل احتمال ادامه اختلال کشتیرانی خاورمیانه افزایش داده است.
این اعداد پیشبینی هستند و نباید بهعنوان قیمت قطعی آینده گزارش شوند. نتیجه آنها به مدت اختلال کشتیرانی، شرایط تقاضای جهانی و سرعت ورود منابع جایگزین به بازار وابسته است.
عدم قطعیت همچنان بالاست. اگر تردد هرمز به شرایط عادی نزدیک شود، مسیرهای جایگزین خلیج فارس گسترش پیدا کنند و نفتهای خارجشده سریع به بازار بازگردند، پریمیوم محمولههای نقدی نیز میتواند کاهش پیدا کند.
اما اگر اختلال ادامه یابد، فاصله میان قیمت قراردادهای آتی و هزینه واقعی خرید محمولههای نفت خام اهمیت بیشتری پیدا خواهد کرد. پالایشگاهها ممکن است برای تأمین فوری خوراک همچنان قیمتهای بالاتری بپردازند، حتی اگر شاخصهای مرجع اصلی پایینتر از سطوح مهم روانی باقی بمانند.
برای بازار قیر، این شرایط نشان میدهد دنبالکردن قیمت برنت بهتنهایی دیگر تصویر کاملی از فشار هزینهای ارائه نمیکند. پریمیوم محمولههای نقدی نفت خام، میزان فعالیت پالایشگاهها و هزینه جایگزینی خوراک نیز باید در کنار قیمتهای مرجع بررسی شوند.
تحول اصلی فقط کاهش صادرات خاورمیانه نیست. نکته مهمتر این است که حدود ۷ میلیون بشکه در روز از جریان عادی صادرات نفت خام منطقه همچنان از بازار خارج است و در همین شرایط، خریداران برای محمولههای قابل تحویل در بازار نقدی قیمت بسیار بالاتری نسبت به آنچه شاخصهای اصلی نشان میدهند پرداخت میکنند.
برای بازار قیر و آسفالت، این مسئله یک ریسک در ابتدای زنجیره ایجاد میکند، اما افزایش یکسان قیمت در تمام بازارها را تضمین نمیکند. شدت اثر به پالایشگاه، نوع خوراک، میزان تقاضا، موجودی و گزینههای لجستیکی هر کشور بستگی خواهد داشت.
آنچه با اطمینان بیشتری میتوان گفت این است که انعطاف شبکه جهانی نفت کاهش یافته است. پالایشگاهها برای تعداد کمتری از بشکههای خاورمیانه که واقعاً قابل تحویل هستند رقابت میکنند، نفت جایگزین معمولاً مسیر طولانیتری طی میکند و مسیرهایی که برای نفت خام قابل استفادهاند لزوماً برای قیر کارایی مشابهی ندارند.
تفاوت میان عرضه اسمی و عرضهای که واقعاً قابلیت تحویل دارد، در نتیجه به یکی از مهمترین عوامل بازار انرژی تبدیل شده است.
برای صنعت جهانی قیر، شاخص مهم بعدی فقط عبور یا عبورنکردن برنت از ۱۰۰ دلار نیست. باید دید صادرات نفت خام خاورمیانه چه زمانی دوباره به سطح پیش از بحران نزدیک میشود و آیا پریمیوم محمولههای نقدی قابل تحویل شروع به کاهش میکند یا خیر.
تا زمانی که این اتفاق رخ ندهد، هزینه تأمین خوراک پالایشگاه و جایگزینی نفت خام مختلشده احتمالاً یکی از مهمترین ریسکهای بالادستی برای تولیدکنندگان و خریداران قیر باقی خواهد ماند.








