








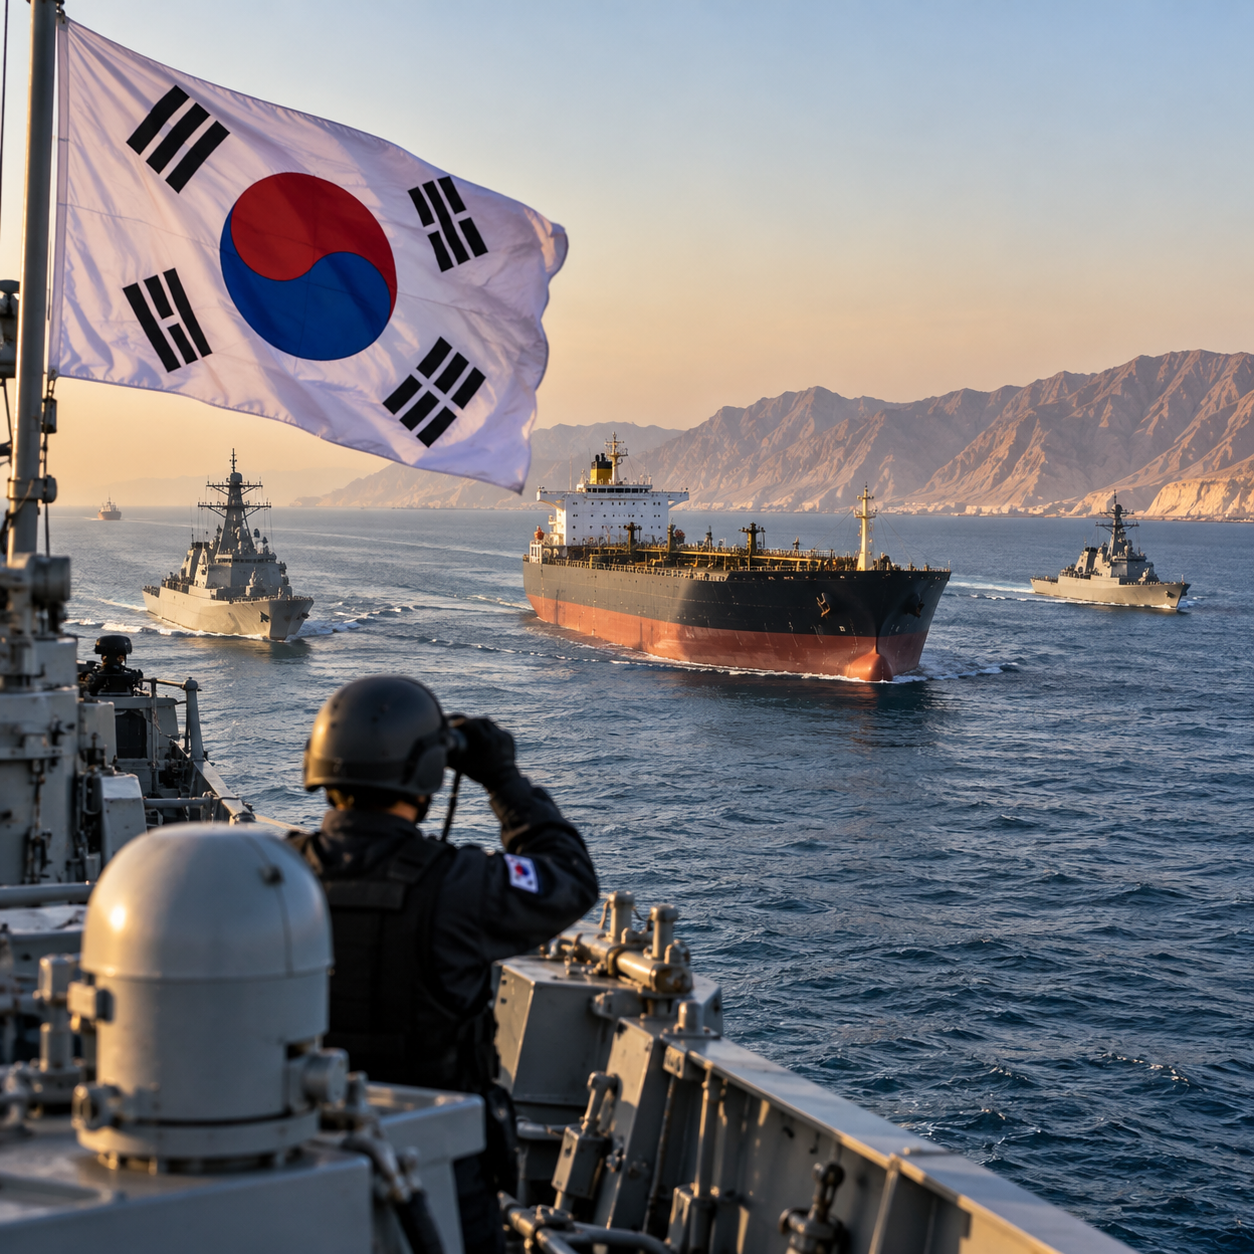
به گزارش نشریه دنیای نفت و قیر، کرهجنوبی در حال بررسی اقدامات عملی برای حمایت از آزادی کشتیرانی در تنگه هرمز است و این گزینهها میتوانند اقدامات نظامی را نیز شامل شوند. این تحول میتواند نشانه مهمی از تغییر نحوه واکنش مصرفکنندگان بزرگ انرژی در آسیا به اختلال طولانیمدت در یکی از مهمترین مسیرهای انتقال نفت جهان باشد.
یک مقام دفتر ریاستجمهوری کرهجنوبی تأیید کرده است که سئول گزینههای مختلفی برای حمایت عملی از آزادی کشتیرانی را بررسی میکند و ادعاهایی مبنی بر اینکه این کشور هیچ کمکی در این زمینه نکرده است را رد کرده است. با این حال، هیچ اعزام نیرویی اعلام نشده، مأموریت نظامی مشخصی تصویب نشده و ورود نیروهای کرهجنوبی به تنگه هرمز نیز تأیید نشده است؛ بنابراین باید میان «بررسی گزینهها» و «تصمیم برای عملیات» تفاوت روشنی قائل شد.
اهمیت این موضوع برای کرهجنوبی صرفاً سیاسی نیست و مستقیماً به ساختار تأمین انرژی این کشور مربوط میشود. بیش از ۶۰ درصد واردات نفت خام کرهجنوبی به عبور از تنگه هرمز وابسته است و این آبراه پیش از اختلالات اخیر روزانه حدود ۲۰ میلیون بشکه نفت خام و فرآوردههای نفتی را عبور میداد که حدود ۸۰ درصد آن به بازارهای آسیایی میرسید.
سئول پیش از این نیز بهطور رسمی از تلاشهای بینالمللی برای حفظ آزادی کشتیرانی در هرمز حمایت کرده بود. کرهجنوبی در گفتوگوهای خود با کانادا بر حمایت از تلاشهای بینالمللی برای حل مسالمتآمیز بحران خاورمیانه و تضمین آزادی کشتیرانی تأکید کرده و در بیانیه مشترک با اتحادیه اروپا نیز خواستار عبور ایمن کشتیها و حفظ آزادی کشتیرانی در تنگه شده بود.
عنصر تازه این است که بحث از حمایت دیپلماتیک فراتر رفته و بررسی اقداماتی را در بر گرفته است که ممکن است جزء نظامی نیز داشته باشند. این وضعیت به معنای پیوستن کرهجنوبی به یک عملیات نظامی نیست، اما نشان میدهد ادامه اختلالات یکی از اقتصادهای بزرگ مصرفکننده نفت آسیا را به بررسی نقش عملیاتیتر در امنیت مسیر انتقال انرژی واداشته است.
در گزارشهای جداگانه گزینههایی مانند استفاده از هواپیمای گشت دریایی، پشتیبانی لجستیکی یا ظرفیت مینروبی مطرح شدهاند، اما هیچکدام از این موارد بهعنوان تصمیم نهایی دولت کرهجنوبی اعلام نشدهاند. هرگونه مشارکت نظامی احتمالی همچنین باید مراحل حقوقی، سیاسی و عملیاتی داخلی این کشور را طی کند و به همین دلیل وضعیت فعلی باید «بررسی سیاستی» توصیف شود و نه مشارکت قطعی.
این تحول در شرایطی رخ میدهد که عبور کشتیها از هرمز همچنان بسیار پایینتر از سطح عادی قرار دارد. در ۳ سپتامبر فقط چهار کشتی تجاری در حال عبور از تنگه شناسایی شدند، در حالی که میانگین ۱۰ روز قبل حدود ۱۵ کشتی بود؛ البته این آمار کشتیهایی را که سیستم AIS خود را خاموش کردهاند شامل نمیشود و به همین دلیل ممکن است کل تردد واقعی را کمتر از مقدار موجود نشان دهد.
کاهش تردد در ادامه ماهها اختلال شدید در جریان انرژی خلیج فارس رخ داده است. پیش از آغاز بحران، حدود یکچهارم تجارت دریایی نفت جهان از هرمز عبور میکرد و اگرچه چند کشور حاشیه خلیج فارس از ظرفیت محدود خطوط لوله جایگزین برخوردارند، بخش عمده صادرات منطقه همچنان به این آبراه وابسته است.
برای بازار نفت، اهمیت ورود احتمالی کرهجنوبی در این نیست که مشارکت یک کشور دیگر بهتنهایی بتواند تردد را به حالت عادی بازگرداند. مسئله مهمتر این است که آیا هماهنگی گستردهتر میان کشورهای واردکننده بزرگ و نیروهای مسئول امنیت دریایی میتواند اعتماد شرکتهای کشتیرانی را افزایش دهد، عدم اطمینان درباره عبور کشتی را کاهش دهد و در نهایت بخشی از هزینه اضافی ریسک مسیر خلیج فارس را کم کند.
اعتماد مالکان کشتی اهمیت ویژهای دارد، زیرا باز بودن مسیر بهتنهایی به معنای بازگشت تجارت عادی نیست. شرکت کشتیرانی باید احتمال حمله، توقیف، مین دریایی، خطر برای خدمه، امکان دریافت بیمه و احتمال گیر افتادن کشتی در داخل خلیج فارس در صورت تشدید دوباره شرایط را نیز محاسبه کند.
بیمه میتواند یکی از نخستین مسیرهای انتقال اثر هرگونه بهبود واقعی در امنیت کشتیرانی به بازار باشد. اگر هماهنگی دریایی یا ظرفیت مینروبی بتواند ریسک ادراکشده را کاهش دهد، بیمهگران خطر جنگ ممکن است در ادامه شرایط پوشش یا حق بیمه را دوباره ارزیابی کنند؛ با این حال تا ۴ سپتامبر هیچ شواهدی وجود ندارد که بررسی گزینهها توسط کرهجنوبی باعث تغییر مستقیم در نرخ بیمه شده باشد.
همین احتیاط درباره هزینه حمل نیز ضروری است. در حال حاضر داده تأییدشدهای وجود ندارد که نشان دهد بررسی سیاستی سئول هزینه حمل نفت یا قیر از هرمز را کاهش داده، دسترسی به کشتی را افزایش داده یا قیمت قیر در کرهجنوبی را تغییر داده است. چنین اثری ابتدا به تصمیم عملی نیاز دارد و سپس باید مشخص شود مالکان کشتی و بیمهگران آن اقدام را تا چه اندازه در کاهش واقعی ریسک مؤثر میدانند.
با این حال، این تحول برای بازار قیر نیز اهمیت دارد، زیرا محمولههای خلیج فارس به آسیا در همان محیط کلی ریسک دریایی حرکت میکنند. قیر فله به کشتیهای تخصصی مجهز به سیستم گرمایش نیاز دارد و قیر بستهبندیشده نیز در شبکه کشتیرانی معمولی همچنان میتواند با مشکلات پذیرش محموله، بیمه، انتخاب مسیر و انتقال در بندر میانی مواجه شود.
بنابراین افزایش واقعی امنیت هرمز میتواند حتی بدون وجود مأموریتی اختصاصی برای محمولههای قیر، به تجارت این محصول کمک کند. افزایش اعتماد مالکان کشتی میتواند تعداد کشتیهای در دسترس را بیشتر کند، قابلیت اتکای برنامه حرکت را افزایش دهد و احتمال اینکه خریدار پس از انعقاد قرارداد مجبور به جستوجوی مسیر جایگزین شود کاهش دهد.
اثر این تحول برای تمام اشکال تجارت قیر یکسان نخواهد بود. محمولههای فله وابستگی بیشتری به ظرفیت تخصصی حمل دریایی دارند، در حالی که قیر بشکهای، جامبوبگ و کانتینری از انعطاف بیشتری برای استفاده از بنادر جایگزین، کشتیهای عمومی و مسیرهای زمینی برخوردار است؛ بنابراین نتیجه تجاری به نوع محصول، مبدأ، مقصد و نوع کشتی بستگی خواهد داشت.
کرهجنوبی نیز در ساختار تجارت منطقهای قیر و آسفالت جایگاه مهمی دارد و قیمتهای قیر این کشور در معرض شرایط حمل و زنجیره انرژی شرق آسیا قرار دارند. ارزیابیهای قیمتی BitumenMag برای کرهجنوبی نیز پیشتر بیثباتی هرمز را بهعنوان بخشی از ریسک گسترده لجستیکی بازار در نظر گرفته بودند.
اما تحول تازه، موضوع را از صرفِ اثرگذاری ریسک هرمز بر قیمت قیر کرهجنوبی فراتر میبرد. تا پیش از این هرمز عمدتاً یک ریسک خارجی برای خریداران آسیایی محسوب میشد، در حالی که بررسی جدید نشان میدهد یکی از کشورهای مهم مصرفکننده انرژی در آسیا ممکن است خود مشارکت عملی در حفظ آزادی کشتیرانی را مورد بررسی قرار دهد.
این تغییر از نظر راهبردی مهم است، زیرا هرمز دیگر فقط یک مسئله امنیتی خاورمیانه محسوب نمیشود و به موضوع مستقیم امنیت انرژی کشورهایی تبدیل شده است که پالایشگاهها، حملونقل و صنایع آنها به نفت و فرآوردههای خلیج فارس وابستهاند.
حدود ۸۰ درصد نفتی که در شرایط عادی از هرمز عبور میکند به بازارهای آسیایی میرود و چین، هند، ژاپن و کرهجنوبی از اقتصادهایی هستند که بیشترین وابستگی را به این جریان دارند. اختلال طولانیمدت در نتیجه میتواند بسیار فراتر از خلیج فارس بر دسترسی پالایشگاهها به خوراک، توازن بازار فرآوردهها و هزینه حمل در آسیا اثر بگذارد.
کرهجنوبی پیش از این نیز برای تقویت امنیت انرژی خود به توسعه روابط با تأمینکنندگان پرداخته است. دولت این کشور با امارات متحده عربی درباره تأمین نفت خام و ذخیرهسازی مشترک نفت همکاری کرده و این موضوع نشان میدهد دسترسی فیزیکی به نفت خاورمیانه از نگاه سئول صرفاً یک تصمیم خرید تجاری نیست و بخشی از امنیت اقتصادی کشور محسوب میشود.
مشارکت احتمالی در امنیت دریایی بخش دیگری از همین مسئله را هدف قرار میدهد. ذخایر راهبردی و تنوعبخشی به منابع میتوانند اثر کوتاهمدت اختلال را کاهش دهند، اما در صورتی که حجم بالایی از نفت خام، فرآوردهها و خوراک پتروشیمی امکان عبور عادی نداشته باشند، نمیتوانند برای مدت طولانی جای یک مسیر دریایی فعال را بگیرند.
برای شرکتهای فعال در قیر و آسفالت نیز این شرایط به آن معناست که تصمیمات امنیتی دولتهای آسیایی بیش از گذشته میتوانند وارد برنامهریزی تجاری شوند. دسترسی به کشتی، شرایط بیمه و برنامه حرکت ممکن است فقط به تصمیم تولیدکنندگان خلیج فارس یا نیروهای دریایی غربی وابسته نباشد و واکنش کشورهای بزرگ مصرفکننده انرژی آسیا نیز اهمیت بیشتری پیدا کند.
با این حال، بررسی گزینههای کرهجنوبی نباید بهعنوان نشانه بازگشت فوری وضعیت عادی به هرمز تفسیر شود. هیچ اعزام نهایی اعلام نشده، شکل احتمالی کمک مشخص نیست و ادامه تنش میان آمریکا و ایران همچنان عدم اطمینان بالایی را در اطراف تنگه حفظ کرده است.
همچنین میان افزایش امنیت کشتیرانی و حذف ریسک سیاسی تفاوت وجود دارد. حتی حضور گستردهتر نیروهای دریایی نمیتواند تضمین کند که شرکتهای تجاری فوراً به مسیر بازگردند، اگر همچنان احتمال درگیری جدید، محدودیت کشتیها یا فعالیت مرتبط با مینهای دریایی بالا ارزیابی شود.
به همین دلیل مهمترین سیگنال بازار زمانی ظاهر خواهد شد که سئول بررسی فعلی را به یک اقدام مشخص تبدیل کند و سپس رفتار شرکتهای کشتیرانی تغییر کند. تعداد واقعی عبور کشتیها، حق بیمه خطر جنگ، تصمیمات اجاره کشتی و هزینه واقعی حمل شواهد قویتری نسبت به اظهارات سیاسی برای ارزیابی اثر بازار خواهند بود.
اختلالی که در ابتدا بیشتر یک بحران امنیتی خلیج فارس به نظر میرسید، اکنون کشورهای واردکننده آسیا را نیز به بررسی اقدامات مستقیمتر برای محافظت از مسیرهای انرژی مورد نیاز اقتصادشان واداشته است.
اگر کرهجنوبی در نهایت در حمایت از کشتیرانی در تنگه هرمز مشارکت کند، هدف اصلی این اقدام تقویت امنیت دریایی خواهد بود، نه افزایش عرضه قیر. با این حال، اگر چنین مشارکتی بتواند اعتماد مالکان کشتی را افزایش دهد و عبور از تنگه را قابلاطمینانتر کند، آثار آن میتواند به بازار قیر نیز منتقل شود. در این صورت، دسترسی به کشتی ممکن است بهبود پیدا کند، شرایط بیمه آسانتر شود، انتخاب مسیر با محدودیت کمتری انجام شود، قابلیت اطمینان تحویل افزایش یابد و هزینه نهایی حمل محموله از خلیج فارس به بازارهای آسیایی کاهش پیدا کند.
تا ۴ سپتامبر ۲۰۲۶ این اثر همچنان یک احتمال است و نه یک تغییر تأییدشده در بازار. آنچه اکنون روشنتر شده این است که اهمیت تجاری هرمز دیگر به کشورهای اطراف تنگه محدود نیست و امنیت انرژی آسیا به بخش مرکزیتری از واکنش بینالمللی به بحران کشتیرانی تبدیل شده است.








