








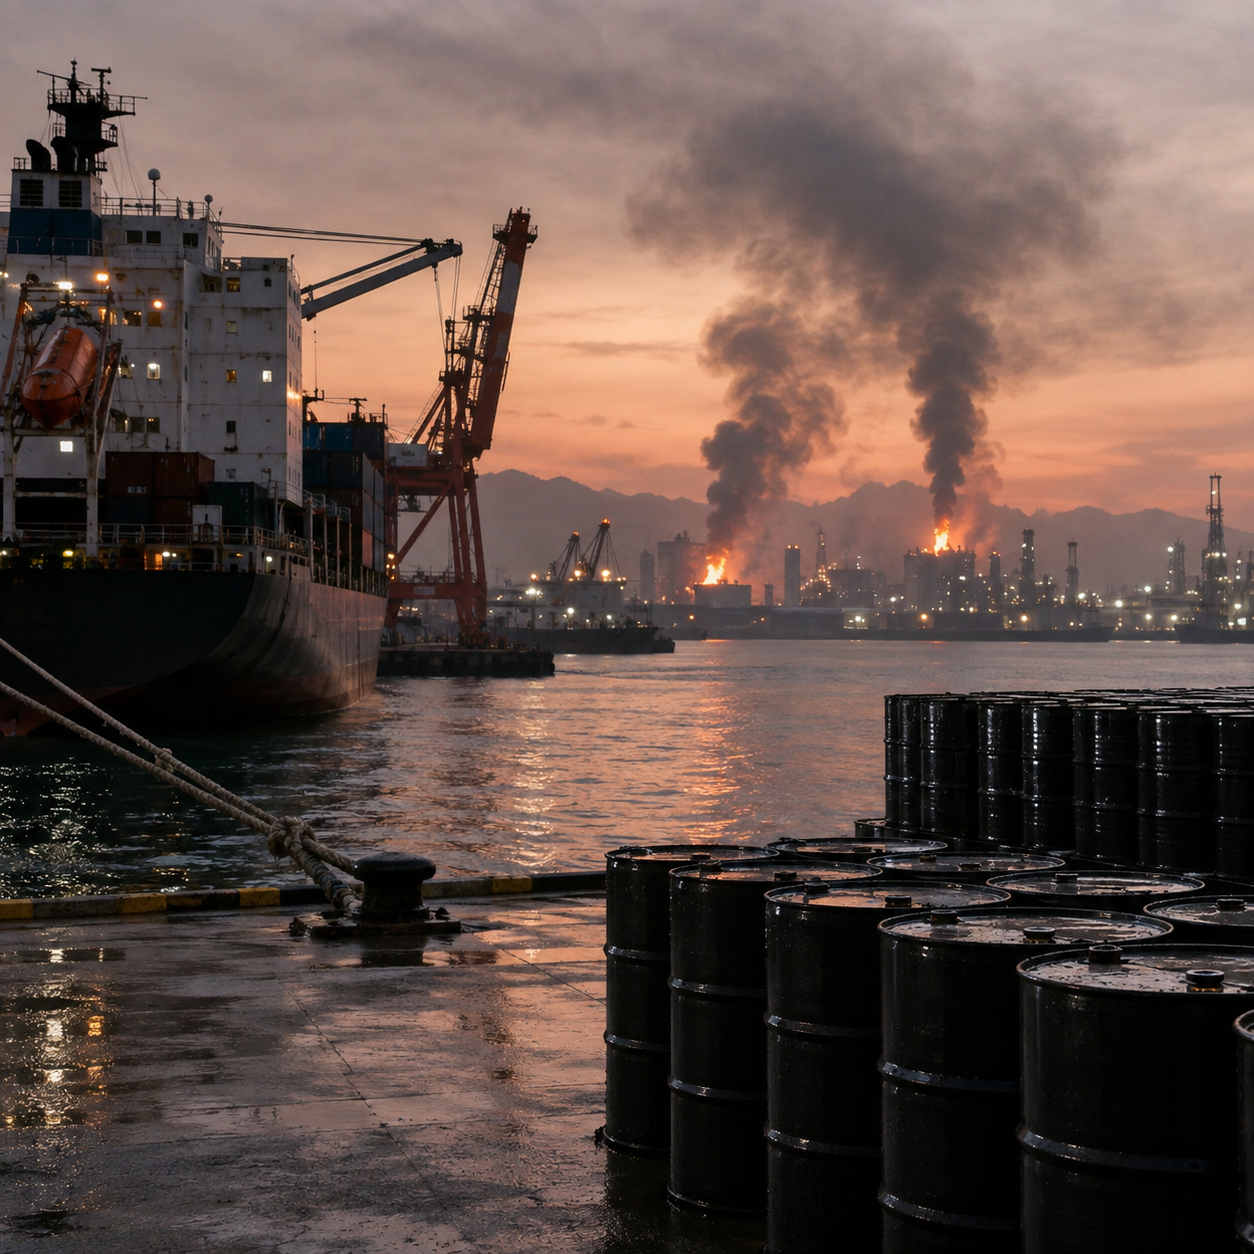
به گزارش نشریه دنیای نفت و قیر، موج تازه حملات نظامی آمریکا در جنوب ایران، ریسک دیگری به روند اجرای صادرات قیر ایران اضافه کرده است؛ زیرا گزارشهایی از حمله به چند منطقه مرتبط با شبکه دریایی تنگه هرمز و خلیج عمان، از جمله بندرعباس، قشم، جاسک و چابهار منتشر شده است. این تشدید تنش هنوز مدرکی درباره کاهش مستقیم تولید قیر ایران ارائه نمیکند، اما عدم اطمینان درباره ورود کشتیها به بنادر، پذیرش سفر از سوی مالکان کشتی، شرایط بیمه و قابلیت اطمینان شبکه صادراتی جنوب ایران را افزایش داده است.
نیروهای آمریکایی عملیات جدید را در ساعت ۱۶:۰۰ به وقت گرینویچ در ۱ سپتامبر ۲۰۲۶ آغاز کردند. ارتش آمریکا اعلام کرد حملات تأسیسات و توانمندیهای سپاه، از جمله سامانههای پدافند هوایی، رادارها، تجهیزات و تأسیسات دریایی، توانمندیهای مینریزی و زیرساختهای ارتباطی را هدف قرار دادهاند. آمریکا علت اعلامشده این عملیات را تلاشهای اخیر برای حمله به کشتیهای تجاری در تنگه هرمز و همچنین حملات علیه نیروهای آمریکایی در منطقه عنوان کرده است.
این عملیات تحول تازه و قابلتوجهی در بحران هرمز محسوب میشود، زیرا پس از حمله به دو نفتکش در حال خروج از تنگه در ۳۱ اوت انجام شد. همچنین در شرایطی که تردد تجاری از هرمز از قبل به میزان قابلتوجهی کاهش یافته بود، تمرکز امنیتی بار دیگر به زیرساختهای نظامی و دریایی در امتداد سواحل جنوبی ایران بازگشت.
گزارشهای منتشرشده در ایران از وقوع انفجار یا حمله در چند منطقه، از جمله بندرعباس، جزیره قشم، چابهار، کنارک، جاسک، سیریک، عسلویه و جیرفت خبر دادهاند. برخی از این مناطق مستقیماً در تنگه هرمز یا نزدیکی آن قرار دارند و جاسک، چابهار و کنارک نیز در شرق تنگه و در امتداد خلیج عمان و سواحل جنوب شرقی ایران واقع شدهاند. پراکندگی جغرافیایی این مناطق باعث میشود تشدید درگیری برای کل شبکه دریایی جنوب ایران اهمیت بیشتری پیدا کند.
با این حال، اطلاعات موجود باید با احتیاط تفسیر شوند. تا ۲ سپتامبر هیچ مدرک مستقل و تأییدشدهای وجود نداشت که نشان دهد یک واحد مشخص تولید قیر، پالایشگاه، مخزن ذخیره قیر یا تأسیسات تجاری بارگیری قیر در حملات ۱ سپتامبر از مدار خارج شده است. بنابراین گزارش انفجار در اطراف بندرعباس، قشم، جاسک و چابهار را نمیتوان به معنای کاهش تأییدشده تولید یا ظرفیت صادرات قیر ایران دانست.
قابلدفاعترین اثر فوری این تحول برای بازار قیر، افزایش ریسک اجرای صادرات است. بندرعباس بخش مهمی از شبکه صادراتی جنوب ایران محسوب میشود و یکی از مناطق مهم بارگیری قیر و سایر فرآوردههای نفتی است، در حالی که قشم مستقیماً در مجاورت تنگه هرمز قرار دارد. جاسک در ساحل خلیج عمان قرار گرفته و چابهار نیز از این نظر اهمیت راهبردی دارد که دسترسی دریایی آن خارج از باریکترین بخش تنگه هرمز قرار دارد.
با این حال، نباید تمام مناطقی را که نام آنها در گزارشهای مربوط به حملات آمده است بهعنوان پایانههای اصلی صادرات قیر معرفی کرد. اهمیت مجموع این مناطق از ارتباط آنها با شبکه دریایی جنوب ایران و زیرساختهای نظامی، نظارتی و کشتیرانی پیرامون خلیج فارس و خلیج عمان ناشی میشود. ادامه فعالیت نظامی در این محدوده جغرافیایی میتواند حتی بدون آسیب تأییدشده به پالایشگاه یا تأسیسات قیر، بر کشتیرانی تجاری اثر بگذارد.
برای تریدرهای قیر، این تفاوت اهمیت زیادی دارد، زیرا برای تغییر اقتصاد یک محموله صادراتی لزوماً نیازی نیست یک حمله نظامی پالایشگاه یا مخزن ذخیره را تخریب کند. افزایش فعالیت نظامی در اطراف بنادر و مناطق ساحلی کشتیرانی میتواند بر تصمیم مالک کشتی برای پذیرش سفر، نحوه قیمتگذاری ریسک از سوی بیمهگر و سرعت انتخاب و معرفی کشتی اثر بگذارد. این شرایط همچنین میتواند باعث شود ورود کشتی به بندر و عملیات بارگیری طبق برنامه اولیه انجام نشود.
این سازوکار برای قیر فله اهمیت بیشتری دارد، زیرا حمل این محمولهها به کشتیهای تخصصی مجهز به سامانه گرمایش نیاز دارد تا دمای مناسب قیر در تمام طول سفر حفظ شود. تعداد این کشتیها بسیار کمتر از نفتکشهای نفت خام و کشتیهای معمول حمل فرآوردههای نفتی است و مناسببودن هر کشتی نیز به سامانه گرمایش، توان پمپاژ و الزامات فنی پایانه بستگی دارد. بنابراین حتی اگر تعداد محدودی از مالکان کشتی تمایل خود را برای ورود به بنادر جنوب ایران کاهش دهند، ظرفیت حمل قابل استفاده در بازار میتواند بهطور محسوسی محدود شود.
در چنین شرایطی ممکن است قیر از نظر فیزیکی همچنان برای بارگیری موجود باشد، اما تعداد کشتیهایی که از نظر تجاری حاضر و قابل قبول برای انجام سفر هستند کاهش پیدا کند. هزینه حمل نیز حتی بدون کاهش تولید پالایشگاه میتواند افزایش یابد، زیرا مالکان کشتی ممکن است برای پذیرش ریسک فعالیت در جنوب ایران و تنگه هرمز مبلغ بیشتری مطالبه کنند. بیمهگران نیز ممکن است حق بیمه خطر جنگ را افزایش دهند یا شرایط بیشتری تعیین کنند و قراردادهای اجاره کشتی نیز احتمالاً به بندهای حفاظتی بیشتری در زمینه تأخیر، تغییر مسیر، فورسماژور و دسترسی به بندر نیاز خواهند داشت.
قابلیت اطمینان ورود کشتی به بندر نیز در چنین محیط نظامی به عامل مهم دیگری تبدیل میشود. محدودیتهای موقت کشتیرانی، هشدارهای امنیتی یا تغییر در حرکت کشتیها میتواند زمان انتظار را افزایش دهد یا کشتیها را مجبور کند برنامه ورود خود را تغییر دهند. این تأخیرها برای محمولههای قیر گرم هزینه بیشتری ایجاد میکنند، زیرا حفظ دمای مورد نیاز محصول مستلزم مصرف سوخت و مدیریت مداوم در مدت انتظار است.
ساختار ریسک برای قیر بستهبندیشده متفاوت است، اما همچنان اهمیت دارد. بشکه، جامبوبگ و سایر انواع قیر بستهبندیشده معمولاً از طریق شبکههای کانتینری یا کشتیهای حمل کالای عمومی جابهجا میشوند و مانند قیر فله به کشتیهای تخصصی مجهز به سامانه گرمایش وابسته نیستند. با این حال، صادرات این نوع قیر همچنان به دسترسی به بندر، پذیرش محموله از سوی شرکت کشتیرانی، دسترسی به کانتینر، امکان انتقال محموله در بنادر میانی و برنامه منظم حرکت کشتیها وابسته است.
تا ۲ سپتامبر هیچ مدرک تأییدشدهای وجود نداشت که نشان دهد شرکتهای کانتینری در نتیجه مستقیم حملات ۱ سپتامبر، حمل قیر بستهبندیشده ایران را متوقف کردهاند. بنابراین تفسیر دقیقتر این است که تشدید تنش احتمال افزایش هزینههای لجستیکی، طولانیترشدن زمان حمل و کاهش قابلیت پیشبینی اجرای صادرات را افزایش داده است، نه اینکه توقف صادرات قیر بستهبندیشده را اثبات کرده باشد.
شرایط عمومی کشتیرانی حتی پیش از حملات جدید نیز بهشدت محدود شده بود. دادههای اولیه ردیابی کشتیها نشان میداد تنها چهار کشتی تجاری در ۱ سپتامبر از تنگه هرمز عبور کردهاند، در حالی که این تعداد در ۳۱ اوت ۱۰ کشتی و میانگین ۱۰ روزه حدود ۱۳ کشتی بود. از این چهار کشتی، یک فروند وارد تنگه و سه فروند از آن خارج شدند و این گروه شامل یک نفتکش بسیار بزرگ نفت خام، یک نفتکش پاناماکس، یک کشتی کامسارمکس و یک نفتکش متوسط بود.
این آمار ممکن است بعداً اصلاح شود، زیرا برخی کشتیها هنگام فعالیت در آبهای پرریسک سامانههای ردیابی خود را خاموش میکنند یا اطلاعات ناقص ارسال میکنند. با این حال، دادههای قابل مشاهده نشان میدهند حرکت تجاری از تنگه همچنان بسیار پایینتر از میانگینهای اخیر است. به همین دلیل، حملات ۱ سپتامبر در شرایطی رخ دادند که شبکه کشتیرانی از قبل انعطاف عملیاتی بسیار محدودی داشت.
بازار نفت نیز بلافاصله به تشدید دوباره تنش واکنش نشان داد. قیمت نفت خام برنت در ۱ سپتامبر با افزایش ۴.۱۶ دلاری یا ۴.۶ درصدی در سطح ۹۴.۶۵ دلار برای هر بشکه بسته شد و به بالاترین قیمت پایانی خود از ۲۴ ژوئیه رسید. نفت خام آمریکا نیز ۵.۲ درصد افزایش یافت و در سطح ۹۰.۲۲ دلار برای هر بشکه بسته شد؛ برنت در معاملات ۲ سپتامبر نیز به حدود ۹۵.۴۰ دلار رسید، زیرا بازار همچنان احتمال طولانیشدن اختلال در جریان انرژی خلیج فارس را در قیمتها لحاظ میکرد.
افزایش قیمت نفت خام را نباید بهصورت مستقیم و مکانیکی به قیمت قیر تعمیم داد. قیمت قیر به اقتصاد پالایشگاه، ارزش وکیوم باتوم، عرضه و تقاضای منطقهای، هزینه حمل و شکل عرضه محصول وابسته است. با این حال، افزایش قیمت نفت خام در کنار رشد هزینههای ناشی از ریسک کشتیرانی میتواند فشار بیشتری بر ساختار کلی هزینه صادرات قیر ایران وارد کند.
تشدید وضعیت امنیتی همچنین با تهدیدهای سیاسی تازه درباره جریان صادرات نفت خلیج فارس همزمان شده است. رئیس مجلس ایران در ۱ سپتامبر اعلام کرد اگر ایران نتواند از خلیج فارس نفت صادر کند، سایر کشورها نیز قادر به صادرات نفت نخواهند بود. این اظهارنظر باید بهعنوان یک تهدید سیاسی گزارششده در نظر گرفته شود و مدرکی برای وقوع یک اختلال فیزیکی جدید در صادرات نفت منطقه محسوب نمیشود.
اظهارات مقامهای نظامی ایران مبنی بر اینکه حملات جدید آمریکا میتواند محدودیتهای بیشتری در تنگه هرمز ایجاد کند نیز باید با همین احتیاط بررسی شود. این اظهارات موضع اعلامشده و احتمال اقدام در آینده را بیان میکنند و مدرک مستقل درباره میزان اختلال بعدی در کشتیرانی نیستند. وضعیت واقعی بازار باید از طریق تردد کشتیها، حملات تأییدشده به کشتیهای تجاری، فعالیت واقعی بنادر، شرایط بیمه، نرخهای هزینه حمل و حرکت تأییدشده محمولهها سنجیده شود.
برای صادرکنندگان قیر ایران، این تحولات چند نوع ریسک را بهطور همزمان ایجاد میکنند. اجرای صادرات دیگر فقط به موجودبودن قیر در پالایشگاه یا مخزن ذخیره بستگی ندارد، بلکه به امکان تأمین کشتی یا شرکت حمل قابل قبول، دریافت پوشش بیمه، بازماندن بندر بارگیری و امکان ادامه اقتصادی سفر تا مقصد نیز وابسته است. امکان انجام تسویه مالی و پذیرش طرف معامله نیز پیچیدگی بیشتری به همین معامله اضافه میکند.
در نتیجه، یک قیمت اسمی جذاب بر مبنای FOB الزاماً به یک قیمت نهایی جذاب در مقصد منجر نمیشود. افزایش هزینه حمل، گرانترشدن بیمه خطر جنگ، طولانیشدن زمان انتظار یا نیاز به جایگزینی کشتی پس از معرفی میتواند هزینه نهایی خریدار را به میزان قابلتوجهی افزایش دهد، حتی اگر قیمت پایه قیر هیچ تغییری نکرده باشد. در چنین شرایطی، توان واقعی برای اجرای معامله و رساندن محموله به مقصد به بخش مهمتری از ارزش پیشنهاد فروش تبدیل میشود.
شدت اثر همچنین میتواند بر اساس مقصد و نوع بستهبندی قیر تفاوت زیادی داشته باشد. سفرهای کوتاه منطقهای از جنوب ایران ممکن است از نظر دسترسی به کشتی و هزینه ریسک شرایط متفاوتی نسبت به محمولههای طولانیتر به شرق آفریقا یا جنوب آسیا داشته باشند. قیر بستهبندیشده که از طریق سرویسهای منظم کشتیرانی حمل میشود نیز با محدودیتهای متفاوتی نسبت به قیر فله در کشتیهای تخصصی مجهز به سامانه گرمایش مواجه است و به همین دلیل نمیتوان یک اثر یکسان برای تمام صادرات قیر ایران در نظر گرفت.
بنابراین عملیات ۱ سپتامبر نباید بهعنوان مدرکی برای آسیبدیدن تولید قیر ایران معرفی شود. در حال حاضر هیچ داده تأییدشدهای چنین نتیجهای را پشتیبانی نمیکند و توقف هیچ واحد مشخص تولید قیر نیز بهطور مستقل تأیید نشده است. آنچه بهوضوح تغییر کرده، سطح ریسک پیرامون اجرای فیزیکی صادرات از مسیر دریایی جنوب ایران است.
حملات نظامی بار دیگر به مناطقی در اطراف تنگه هرمز و خلیج عمان رسیدهاند، در حالی که تردد کشتیهای تجاری همچنان بهشدت کاهش یافته و دو نفتکش بزرگ نیز مدت کوتاهی پیش از این عملیات هدف قرار گرفتهاند. برای بازار قیر، تشدید درگیری میتواند ابتدا ریسک ورود کشتی به بندر و عبور دریایی را افزایش دهد، سپس تمایل برخی مالکان برای پذیرش سفر را کاهش دهد و ظرفیت حمل قابل دسترس را محدودتر کند. در ادامه، افزایش هزینه بیمه و حمل میتواند قابلیت اطمینان بارگیری و تحویل را کاهش دهد و هزینه نهایی تحویلی را حتی بدون کاهش تولید پالایشگاه افزایش دهد.
شاخصهای مهم بعدی شامل مشخصشدن هرگونه خسارت تأییدشده به بنادر تجاری یا زیرساختهای انرژی و همچنین تغییر در تردد کشتیها در اطراف بندرعباس و تنگه هرمز خواهد بود. تغییر در حق بیمه خطر جنگ، دسترسی به نفتکشها و نرخ واقعی هزینه حمل از بنادر جنوبی ایران نیز مشخص خواهد کرد که تشدید نظامی اخیر تا چه اندازه وارد معاملات تجاری قیر شده است.
بدون چنین شواهدی، ادعای کاهش مستقیم عرضه قیر ایران زودهنگام خواهد بود. با این حال، حتی بدون آسیب به پالایشگاه، حملات ۱ سپتامبر انتقال یک محموله قیر موجود از محل ذخیرهسازی در ایران تا تحویل کامل در بازار خارجی را دشوارتر و پرریسکتر کردهاند و به همین دلیل ریسک اجرای صادرات در کنار قیمت خود محصول اهمیت بیشتری پیدا کرده است.








