








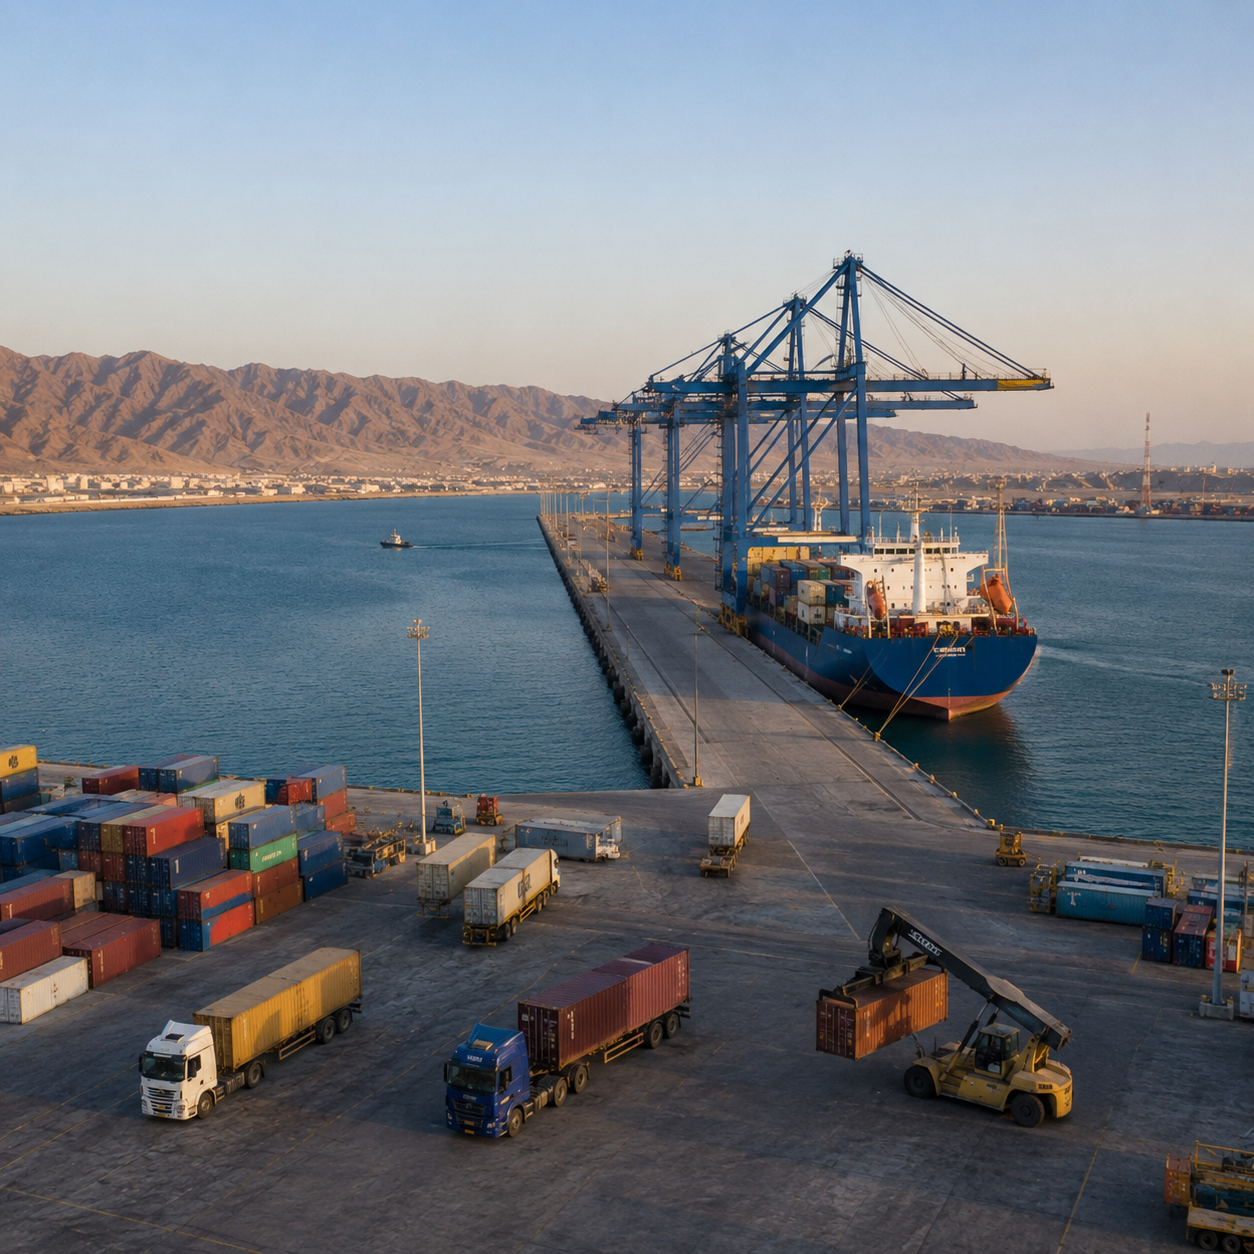
به گزارش نشریه دنیای نفت و قیر، بندر عقبه (Aqaba) اردن در حال تبدیلشدن به یک مسیر تجاری جایگزین و عملیاتی برای عراق است، زیرا اختلال در تنگه هرمز بخشی از بارهای کانتینری را از خلیج فارس به مسیرهای دیگر منتقل کرده است. حجم بار ترانزیتی در پایانه کانتینری عقبه در نیمه نخست ۲۰۲۶ نسبت به دوره مشابه سال قبل ۱۵۵.۱ درصد افزایش یافت و سهم بیشتری از کالاهای مقصد عراق اکنون در ساحل دریای سرخ اردن تخلیه میشوند و سپس با کامیون به سمت عراق حرکت میکنند.
پایانه کانتینری عقبه در شش ماه نخست ۲۰۲۶ معادل ۶۰ هزار و ۱۷۸ TEU بار ترانزیتی جابهجا کرد، در حالی که این رقم در دوره مشابه ۲۰۲۵ معادل ۲۳ هزار و ۵۹۳ TEU بود. مجموع جابهجایی کانتینر در این پایانه نیز به ۴۷۲ هزار و ۶۸۰ TEU رسید، در حالی که در نیمه نخست ۲۰۲۵ معادل ۴۶۸ هزار و ۶۲ TEU بود. این ارقام نشان میدهند مهمترین تغییر نه رشد کلی فعالیت پایانه، بلکه افزایش سریع بارهایی بوده است که از عقبه بهعنوان نقطه ترانزیت برای ادامه مسیر استفاده میکنند.
مقامهای بندری اعلام کردهاند افزایش حمل کامیونی به سمت عراق مهمترین عامل رشد فعالیت ترانزیتی بوده است. کالاهایی که در شرایط عادی از طریق شبکه لجستیکی جنوب عراق و خلیج فارس وارد این کشور میشدند، اکنون بیشتر در عقبه تخلیه میشوند و حدود ۷۶۰ کیلومتر از طریق جاده به سمت عراق حمل میشوند، زیرا کشتیرانی تجاری از تنگه هرمز همچنان با اختلال جدی روبهرو است.
اهمیت این تحول در آن است که با یک تغییر واقعی در مسیر تجارت روبهرو هستیم، نه صرفاً یک پروژه زیرساختی پیشنهادی. عراق برای کاهش وابستگی خود به مسیرهای جنوبی خلیج فارس، گزینههای مختلفی از جمله خطوط لوله به سمت ترکیه، سوریه و اردن را بررسی کرده است، اما بسیاری از این مسیرها به ساختوساز گسترده، سرمایهگذاری یا توافقهای سیاسی نیاز دارند. مسیر عقبه متفاوت است، زیرا کشتیها، پایانه کانتینری، جادهها، کامیونها و ارتباط مرزی اردن و عراق از قبل وجود دارند و اکنون حجم بیشتری از بار را جابهجا میکنند.
اردن نیز در حال تطبیق شبکه لجستیکی خود با افزایش این جریان تجاری است. مقامها بر بهبود جابهجایی بار میان عقبه و گذرگاه مرزی الکرامه–طریبیل با عراق تمرکز کردهاند و ساعات فعالیت مرز نیز در مه ۲۰۲۶ برای پاسخ به افزایش حجم حمل زمینی تمدید شد. مقامهای حملونقل همچنین برای کاهش تأخیرهای گمرکی، تسهیل حرکت کامیونها و افزایش ظرفیت زیرساختهای مرزی برای پذیرش بار ترانزیتی بیشتر اقدام کردهاند.
افزایش فعالیت در آمار تردد کامیونها نیز دیده میشود. در پنج ماه نخست ۲۰۲۶، تعداد ۱۱۵ هزار و ۳۸۵ کامیون از گذرگاه مرزی الکرامه عبور کردند، در حالی که این رقم در دوره مشابه ۲۰۲۵ معادل ۷۴ هزار و ۸۶۹ کامیون بود. تردد کامیونها در خود عقبه نیز طی ۲۰۲۶ به میزان قابلتوجهی افزایش یافت، زیرا سامانه بندری این منطقه خود را با رشد جریان بار منطقهای تطبیق داده است.
مزیت اصلی عقبه برای عراق به موقعیت جغرافیایی آن مربوط میشود. محمولهای که به این بندر اردنی میرسد، بدون ورود به خلیج فارس و عبور از تنگه هرمز میتواند در دریای سرخ تخلیه شود و به این ترتیب یکی از مهمترین منابع فعلی عدم اطمینان دریایی از این بخش زنجیره تأمین حذف میشود. در مقابل، این مسیر به یک بخش طولانی حمل جادهای از جنوب اردن به سمت عراق نیاز دارد که هزینه حمل زمینی، عملیات مرزی، تشریفات گمرکی و جابهجاییهای اضافی محموله را به زنجیره اضافه میکند.
بنابراین نباید مسیر عقبه را بهطور خودکار ارزانتر از مسیر سنتی بنادر جنوبی عراق دانست. در شرایط عادی کشتیرانی، تحویل مستقیم دریایی به بنادر خلیج فارس عراق میتواند برای بسیاری از کالاها مسیر کوتاهتر و کارآمدتری باشد. مزیت عقبه زمانی بیشتر میشود که مسیر خلیج فارس با حق بیمه بالای خطر جنگ، عدم اطمینان درباره امکان ورود کشتی، تأخیرهای شدید کشتیرانی یا احتمال ناتوانی محموله در ورود مطمئن به خلیج فارس مواجه باشد.
این تفاوت برای بازار فرآوردههای نفتی و قیر اهمیت ویژهای دارد. افزایش ثبتشده در عقبه عمدتاً به بار ترانزیتی کانتینری مربوط میشود و تا ۲ سپتامبر ۲۰۲۶ هیچ مدرک تأییدشدهای وجود ندارد که نشان دهد حجم قابلتوجهی از قیر از طریق عقبه به عراق تغییر مسیر داده است. بنابراین نمیتوان بر اساس دادههای فعلی ادعا کرد که عقبه به یک مسیر تثبیتشده برای واردات قیر عراق تبدیل شده است.
با این حال، زیرساختی که اکنون برای سایر کالاهای مقصد عراق استفاده میشود، یک الگوی لجستیکی ایجاد کرده است که در صورت مناسببودن شرایط تجاری میتواند برای برخی انواع قیر نیز مورد استفاده قرار گیرد. قیر بستهبندیشده در بشکه یا جامبوبگ میتواند از طریق شبکههای کانتینری یا کشتیهای حمل کالای عمومی جابهجا شود و سپس با کامیون به داخل عراق انتقال یابد. به همین دلیل، این نوع قیر از نظر ساختار حمل با مسیر عقبه سازگاری بیشتری نسبت به قیر فله دارد که معمولاً به تجهیزات دریایی و ذخیرهسازی گرم نیاز دارد.
برای قیر بستهبندیشدهای که از بازارهای مدیترانهای تأمین میشود، این مسیر میتواند در آینده امکان دسترسی به عراق را بدون ورود به خلیج فارس فراهم کند. محموله میتواند از طریق دریای مدیترانه و کانال سوئز به سمت عقبه حرکت کند و سپس مسیر خود را از طریق زمینی ادامه دهد. با این حال، صرفه اقتصادی این روش به هزینه حمل دریایی، دسترسی به کانتینر، هزینه جابهجایی و تخلیه، تشریفات گمرکی و هزینه حدود ۷۶۰ کیلومتر حمل جادهای به داخل عراق بستگی خواهد داشت.
صرفه اقتصادی این مسیر باید برای هر محموله بهصورت جداگانه محاسبه شود. حمل قیر بشکهای یا جامبوبگ از ابتدا نسبت به عرضه فله به مراحل جابهجایی بیشتری نیاز دارد و اضافهشدن یک مسیر طولانی کامیونی میتواند هزینه نهایی تحویلی را به میزان قابلتوجهی افزایش دهد. به همین دلیل، عقبه ممکن است در دوره اختلال شدید در خلیج فارس بیشتر بهعنوان یک مسیر جایگزین و پشتیبان برای افزایش اطمینان از تأمین اهمیت پیدا کند تا اینکه در شرایط عادی ارزانترین مسیر حمل باشد.
شرایط برای قیر فله پیچیدهتر است. تجارت متعارف قیر فله به کشتیهای تخصصی مجهز به سامانه گرمایش، مخازن ساحلی مناسب، زیرساخت پمپاژ و امکان حفظ و کنترل دمای محصول نیاز دارد. شواهد فعلی درباره تغییر مسیر تجارت از طریق عقبه به کانتینرها و بارهای ترانزیتی عمومی مربوط میشود و وجود یک زنجیره تثبیتشده برای حمل و نگهداری قیر گرم را نشان نمیدهد. بنابراین در شرایط فعلی نمیتوان عقبه را جایگزین مسیر حمل قیر فله از پایانههای خلیج فارس معرفی کرد.
این موضوع از آن جهت اهمیت دارد که شبکه لجستیکی قیر و فرآوردههای نفتی عراق با زیرساخت نفت خام این کشور یکسان نیست. خط لولهای که نفت خام را به ساحلی دیگر منتقل میکند، نمیتواند بهطور خودکار برای حمل قیر نهایی استفاده شود. به همین ترتیب، یک کریدور کانتینری مناسب برای کالاهای مصرفی تنها در صورتی میتواند برای فرآوردههای نفتی بستهبندیشده مورد استفاده قرار گیرد که محدودیتهای وزنی، الزامات جابهجایی و مقررات مربوط به محصول را پوشش دهد.
با این حال، عقبه بعد تازه و مهمی به واکنش عراق در برابر اختلال هرمز اضافه کرده است. موضوع دیگر فقط به برنامهریزی برای خطوط لوله آینده یا بررسی گزینههایی که هنوز عملیاتی نشدهاند محدود نمیشود. محمولههای تجاری در حال حاضر از طریق اردن تغییر مسیر دادهاند و نهادهای دولتی نیز برای جذب این حجم اضافی، عملیات مرزی و شبکه حملونقل خود را تغییر دادهاند.
ابعاد رشد نیز نشان میدهد این تغییر فقط به چند محموله اضطراری محدود نشده است. حجم بار ترانزیتی پایانه کانتینری عقبه از ۲۳ هزار و ۵۹۳ TEU در نیمه نخست ۲۰۲۵ به ۶۰ هزار و ۱۷۸ TEU در نیمه نخست ۲۰۲۶ افزایش یافته است. مسئولان بندر نیز تمایل خود را برای حفظ بخشی از این ترافیک پس از بهبود شرایط کشتیرانی منطقه مطرح کردهاند و همین موضوع احتمال تبدیل بخشی از تغییر مسیر اضطراری فعلی به یک کریدور تجاری بلندمدتتر را افزایش میدهد.
تداوم چنین روندی در نهایت به هزینه و قابلیت اطمینان مسیر بستگی خواهد داشت. اگر کشتیرانی از تنگه هرمز به شرایط پایدار تجاری بازگردد و بنادر خلیج فارس عراق دوباره دسترسی عادی به کشتیها پیدا کنند، احتمال دارد بخشی از بار به مسیر سنتی و کوتاهتر بازگردد. اگر بیمهگران، مالکان کشتی و تریدرها همچنان ریسک قابلتوجه هرمز را در هزینه سفرهای خلیج فارس لحاظ کنند، عقبه میتواند با وجود فاصله بیشتر زمینی، نقش ساختاری بزرگتری در تجارت عراق حفظ کند.
ریسکهای امنیتی نیز فقط به هرمز محدود نمیشوند. عقبه در دریای سرخ قرار دارد و میزان ریسک دریایی مسیر تا حدی به مبدأ محموله بستگی خواهد داشت. محمولههایی که از بنادر مدیترانه و از طریق کانال سوئز به عقبه میرسند نیازی به عبور از بابالمندب ندارند، اما بارهایی که از مبدأهای آسیایی حرکت میکنند معمولاً همچنان باید از جنوب دریای سرخ و بابالمندب عبور کنند. بنابراین عقبه امکان دورزدن هرمز را فراهم میکند، اما تمام ریسکهای دریایی منطقه را برای همه مبدأها از بین نمیبرد.
برای بازار قیر، نتیجه اصلی این نیست که جریان قیر عراق در حال حاضر به اردن منتقل شده است. شواهد موجود چنین نتیجهای را تأیید نمیکنند. نکته ساختاری مهمتر این است که عراق نشان داده وقتی مسیر هرمز از نظر تجاری قابلیت اطمینان خود را از دست میدهد، میتواند حداقل بخشی از سامانه وارداتی خود را از مسیر دریایی خلیج فارس به یک کریدور ترکیبی دریای سرخ و حمل زمینی منتقل کند.
اگر این کریدور به رشد خود ادامه دهد، تأمینکنندگان فرآوردههای نفتی بستهبندیشده ممکن است عقبه را نه فقط بهعنوان یک گزینه اضطراری، بلکه بهعنوان یک مسیر دیگر در برنامهریزی لجستیکی منطقهای بررسی کنند. قیر بشکهای و جامبوبگ نیز میتوانند در آینده وارد چنین ارزیابیای شوند، بهویژه برای محمولههایی که از غرب عراق تأمین میشوند. با این حال، تا زمانی که شواهدی از حمل واقعی قیر در این مسیر منتشر نشده باشد، نمیتوان چنین تجارتی را یک جریان تثبیتشده دانست.
برای خریداران عراقی نیز مقایسه مسیرها دیگر فقط به قیمت پیشنهادی محصول محدود نمیشود. مسیر خلیج فارس ممکن است هزینه حمل زمینی کمتری داشته باشد، اما با ریسک دریایی بیشتری روبهرو شود؛ در مقابل، مسیر عقبه میتواند ریسک عبور از هرمز را حذف کند، اما هزینه تخلیه، جابهجایی و حدود ۷۶۰ کیلومتر حمل جادهای را به معامله اضافه میکند. در نتیجه شاخص واقعی برای مقایسه، هزینه نهایی تحویلی و میزان اطمینان از اجرای کامل معامله است، نه فقط ارزانترین قیمت FOB در مبدأ.
تحول ۱ سپتامبر نشان میدهد اختلال هرمز چگونه در حال بازطراحی مسیرهای تجاری منطقه فراتر از بازار نفتکشها است. عقبه دیگر فقط یک گزینه راهبردی در بحثهای مربوط به زیرساخت آینده انرژی عراق محسوب نمیشود و برای تجارت کانتینری به یک دروازه جایگزین عملیاتی تبدیل شده است که حجم بار ترانزیتی آن نسبت به دوره مشابه سال قبل بیش از دو برابر شده است.
در بازار قیر، شواهد هنوز یک مرحله عقبتر از این تحول عمومی لجستیکی قرار دارند. تاکنون هیچ مسیر تأییدشدهای برای انتقال قیر از طریق عقبه شکل نگرفته است، اما زیرساخت بندری، شبکه کامیونی و فرایندهای مرزی که اکنون برای بارهای مقصد عراق در حال توسعه هستند، مسیری را ایجاد کردهاند که در صورت ادامه اختلال در کشتیرانی خلیج فارس، تریدرهای قیر بستهبندیشده میتوانند آن را جدیتر بررسی کنند.








