








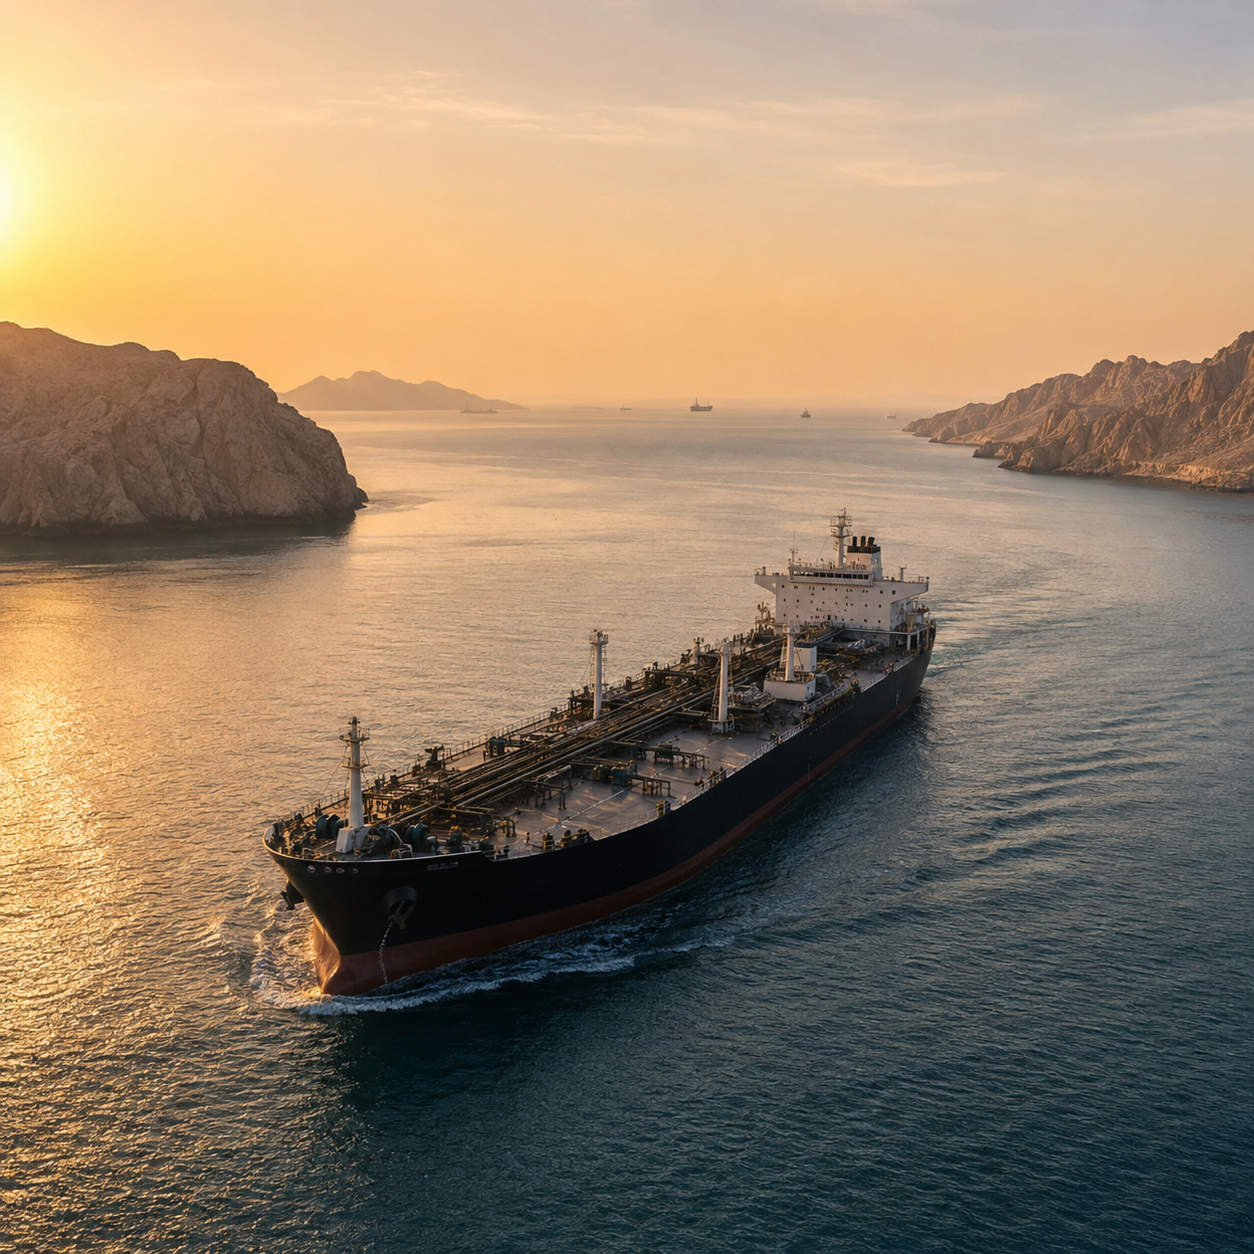
به گزارش نشریه دنیای نفت و قیر، دادههای اولیه کشتیرانی منتشرشده در ۲۶ اوت ۲۰۲۶ نشان میدهند با وجود ازسرگیری مذاکرات دیپلماتیک درباره ایجاد یک مسیر موقت کشتیرانی، تردد واقعی در تنگه هرمز همچنان فاصله زیادی با شرایط عادی دارد. در ۲۵ اوت فقط پنج کشتی حامل یا مرتبط با کالا از این آبراه عبور کردند، در حالی که میانگین ۱۰روزه ۱۵ شناور بوده است؛ یعنی ترافیک قابلمشاهده کالایی تنها در سطح یکسوم میانگین اخیر قرار داشت.
برای صنعت قیر، ترکیب این پنج حرکت از تعداد کل شناورها مهمتر است. دو نفتکش LPG و یک نفتکش حامل قیر از خلیج فارس خارج شدند و دو نفتکش خالی حمل فرآورده نیز از سمت دریای عمان وارد آبراه شدند. مشاهده یک نفتکش حامل قیر مدرک مستقیمی است که نشان میدهد دستکم یک محموله فله قیر توانسته عبور خروجی از هرمز را انجام دهد، اما همزمان محدودبودن شدید کل مسیر کشتیرانی را نیز نشان میدهد.
مقایسه با ۲۴ اوت نیز نشانهای از بازیابی پایدار ارائه نمیکند. در آن تاریخ چهار کشتی کالایی از هرمز عبور کرده بودند و در ۲۵ اوت این تعداد به پنج شناور رسید. این ارقام اولیه همچنان ممکن است اصلاح شوند، زیرا برخی کشتیها هنگام عبور از مناطق حساس سامانه موقعیتیابی خود را خاموش میکنند و در نتیجه دادههای متعارف رهگیری لزوماً تمام ترددها را ثبت نمیکنند.
این محدودیت هنگام تحلیل حرکت نفتکش قیر اهمیت زیادی دارد. دادهها تأیید میکنند که یک نفتکش حامل قیر از خلیج فارس خارج شده است، اما ثابت نمیکنند که این تنها محموله قیر در کل سامانه لجستیکی منطقه بوده است. عبورهای بدون سیگنال، انتقال کشتیبهکشتی و حرکتهایی که در دادههای متعارف AIS ثبت نمیشوند میتوانند تصویر تجارت فیزیکی را پیچیدهتر کنند.
با وجود این ملاحظه، آمار ترافیک همچنان بسیار ضعیف است. افزایش تعداد عبورها از چهار شناور در ۲۴ اوت به پنج شناور در ۲۵ اوت را نمیتوان عادیشدن تجارت دانست، در حالی که میانگین ۱۰روزه خود ۱۵ شناور بوده است. فاصله با شرایط پیش از درگیری فوریه حتی بزرگتر است؛ زمانی که هرمز مسیر عبور حدود یکپنجم نفت و LNG تجارتشده جهان بود.
مقایسه با بابالمندب نیز نشان میدهد مشکل به شکل ویژهای در هرمز متمرکز شده است و صرفاً نتیجه کاهش عمومی ثبت حرکت کشتیها در آبراههای خاورمیانه نیست. حدود ۳۱ کشتی کالایی از بابالمندب عبور کردند که تقریباً با میانگین ۱۰روزه آن مطابقت داشت، در حالی که ترافیک هرمز همچنان بهطور قابلتوجهی پایینتر از میانگین اخیر خود قرار گرفت.
این تفاوت برای قیر خلیج فارس اهمیت مستقیم دارد، زیرا پس از تولید قیر در پالایشگاهی داخل خلیج فارس، دورزدن یک گلوگاه دریایی آسان نیست. قیر فله به نفتکش تخصصی گرمشونده، زیرساخت مناسب بارگیری و حفظ مداوم دمای محصول نیاز دارد. اگر تعداد عبورهای قابلقبول از نظر تجاری در هرمز پایین باقی بماند، وجود محصول در پالایشگاه الزاماً به معنی دسترسی به قیر صادراتی نیست.
بنابراین خروج یک نفتکش قیر پیام دوگانهای دارد. این حرکت ثابت میکند حمل قیر فله بهطور کامل متوقف نشده است، اما نشان نمیدهد تعداد کافی از مالکان کشتی برای بازگرداندن شرایط عادی اجاره کشتی به خلیج فارس برگشتهاند. یک عبور موفق میتواند همزمان با بازاری وجود داشته باشد که بسیاری از مالکان، بیمهگران و اجارهکنندگان همچنان مسیر را بیش از حد پرریسک میدانند.
این تفاوت برای تریدرهایی که عرضه ایران، عراق، کویت، بحرین یا امارات را بررسی میکنند اهمیت ویژهای دارد. پالایشگاه ممکن است محصول داشته باشد و فروشنده نیز قیمت FOB رقابتی ارائه کند، اما خریدار همچنان به نفتکش مناسب، پوشش بیمه، دسترسی قابلقبول به هرمز و ساختار تجاریای نیاز دارد که مالک کشتی و سایر ارائهدهندگان خدمات آن را بپذیرند.
وجود ناوگان تخصصی حمل قیر این مشکل را شدیدتر میکند. تعداد نفتکشهای گرمشونده نسبتاً محدود است و نمیتوان همیشه یک شناور را بهسرعت با کشتی دیگری جایگزین کرد، زیرا نوع مخازن، ظرفیت گرمایش، تجهیزات پمپاژ و سازگاری محمولههای قبلی همگی بر امکان انجام یک قرارداد حمل قیر اثر میگذارند.
در نتیجه، پایینبودن ترافیک هرمز حتی بدون بستهشدن رسمی تنگه میتواند کرایه حمل را افزایش دهد. مالکانی که حاضر به پذیرش سفر هستند ممکن است شرایط محافظتی بیشتری در قرارداد اجاره کشتی، کرایه بالاتر یا هزینه اضافی برای بیمه خطر جنگ، زمان انتظار و عدم قطعیت عبور برگشت مطالبه کنند.
همزمان، بازار با پیامهای متفاوتی روبهرو است. ایران و عمان مذاکرات درباره مدیریت تنگه را از سر گرفتهاند و اعلام کردهاند ایجاد یک مسیر موقت مشترک کشتیرانی و اقدام برای پاکسازی مینها مورد بررسی قرار گرفته است. این گفتوگوها انتظار برای بهبود تدریجی دسترسی دریایی را افزایش دادهاند.
بازار نفت نیز به همین احتمال واکنش نشان داده و با افزایش امید به عبور حجم بیشتری از عرضه از هرمز، قیمتها کاهش یافتهاند. با این حال، داده کشتیرانی موجود در ۲۶ اوت نشان میدهد بهبود فوری در تردد فیزیکی بسیار محدود بوده و همین موضوع فاصله مهمی میان انتظارات بازار نفت و واقعیت حرکت کشتیها ایجاد میکند.
برای بازار قیر، این فاصله را نباید نادیده گرفت. یک خبر دیپلماتیک میتواند ظرف چند ساعت قیمت نفت خام را کاهش دهد، اما بازیابی زنجیره قابلاعتماد حمل قیر به عبور مکرر کشتیها، پذیرش بیمهگران، شرایط قابلپیشبینی اجاره و اطمینان از این موضوع نیاز دارد که نفتکش پس از ورود به خلیج فارس بتواند بدون تأخیر یا ریسک غیرعادی دوباره خارج شود.
یک مسیر موقت کشتیرانی میتواند در آینده بخشی از این شرایط را بهبود دهد، اما صرف مذاکره آنها را بازنمیگرداند. ارزیابیهای مربوط به پیشنهاد ایران و عمان نیز هشدار دادهاند که توافق درباره مسیر کشتیرانی بهتنهایی الزاماً جریان نفت را عادی نمیکند، تا زمانی که سایر محدودیتهای مرتبط با بنادر، تحریمها و تقابل گستردهتر ایران و آمریکا حل نشده باشند.
داده ۲۵ اوت همین نکته را تقویت میکند. ترافیک قابلمشاهده کالایی نهتنها بسیار پایینتر از شرایط پیش از درگیری قرار داشت، بلکه فقط یکسوم میانگین ۱۰روزه اخیر بود. این وضعیت تفاوت زیادی با بازگشایی واقعی دارد که در آن حجم کشتیرانی بهتدریج به سطح عملیاتی عادی نزدیک میشود.
برای خریداران قیر در هند، شرق آفریقا و آسیای جنوب شرقی، این تفاوت میتواند مستقیماً بر قیمت تحویلشده اثر بگذارد. اگر قیر خلیج فارس در سطح پالایشگاه ارزان به نظر برسد اما تنها تعداد محدودی از مالکان نفتکش تخصصی حاضر به انجام سفر باشند، هزینه کرایه و بیمه میتواند بخشی یا تمام مزیت قیمت FOB را از بین ببرد.
قابلیت اطمینان تحویل نیز به اندازه قیمت اسمی اهمیت پیدا میکند. پیمانکاران راه و تولیدکنندگان آسفالت بر اساس برنامه اجرای پروژه فعالیت میکنند و محمولهای که به دلیل نبود کشتی یا نامشخصبودن عبور از هرمز تأخیر داشته باشد، میتواند هزینهای بسیار بیشتر از اختلاف کوچک در قیمت خرید قیر ایجاد کند.
این شرایط بر سیاست موجودی خریداران نیز اثر میگذارد. واردکنندگانی که در شرایط عادی با ذخایر نسبتاً محدود فعالیت میکنند ممکن است در صورت ادامه بیثباتی هرمز به حاشیه ذخیره بزرگتری نیاز پیدا کنند. چنین رفتاری میتواند به خریدهای مقطعی و سنگین در زمان دسترسی به یک کشتی مناسب منجر شود و الگوی یکنواختتر خرید در شرایط عادی را تغییر دهد.
بنابراین خروج یک نفتکش قیر فقط از یک جهت محدود میتواند خبر مثبتی تلقی شود. این حرکت نشان میدهد مسیر برای برخی سفرهای قیر از نظر فیزیکی همچنان قابل استفاده است، اما مدرکی برای بازگشت شرایط عادی لجستیک قیر فله ارائه نمیکند.
همچنین بر اساس همین عبور نمیتوان مقدار قیر جابهجاشده را محاسبه کرد. داده منتشرشده نوع محموله کشتی را قیر معرفی میکند، اما حجم تأییدشده محموله در اطلاعات عمومی ارائه نشده است و به همین دلیل WPB از تبدیل حرکت یک نفتکش به برآورد تناژ خودداری میکند.
این احتیاط اهمیت زیادی دارد، زیرا اندازه نفتکشهای قیر میتواند متفاوت باشد. شمارش حرکت کشتی برای سنجش وضعیت ترافیک مفید است، اما بدون اطلاعات تأییدشده درباره ظرفیت شناور یا حجم واقعی بار نمیتوان آن را مستقیماً به مقدار محصول تبدیل کرد.
بازار باید همزمان چند شاخص را دنبال کند؛ تعداد عبور نفتکشهای قیر، کل تردد کشتیهای کالایی، نسبت شناورهای بارگیریشده به خالی، کرایه نفتکشهای تخصصی، بیمه خطر جنگ و تمایل مالکان به پذیرش سفرهای تکراری به خلیج فارس. عادیشدن واقعی نیازمند بهبود همزمان چند مورد از این شاخصها است و با یک عبور موفق بهتنهایی اثبات نمیشود.
داده ۲۵ اوت یک مدرک مستقیم و مهم برای بازار قیر ارائه میکند: یک نفتکش بارگیریشده با قیر عملاً از طریق هرمز از خلیج فارس خارج شد. اما این عبور در تاریخی انجام شد که فقط پنج کشتی کالایی در تنگه مشاهده شدند، در حالی که میانگین ۱۰روزه ۱۵ شناور بود.
پیام اصلی برای لجستیک قیر خلیج فارس همین است. مذاکرات ممکن است به سمت فضای سازندهتری حرکت کنند و برخی محمولهها نیز در حال عبور باشند، اما سامانه واقعی کشتیرانی همچنان بهشدت محدود است. بازگشایی هرمز و عادیشدن هرمز هنوز دو مفهوم کاملاً متفاوت هستند.








