








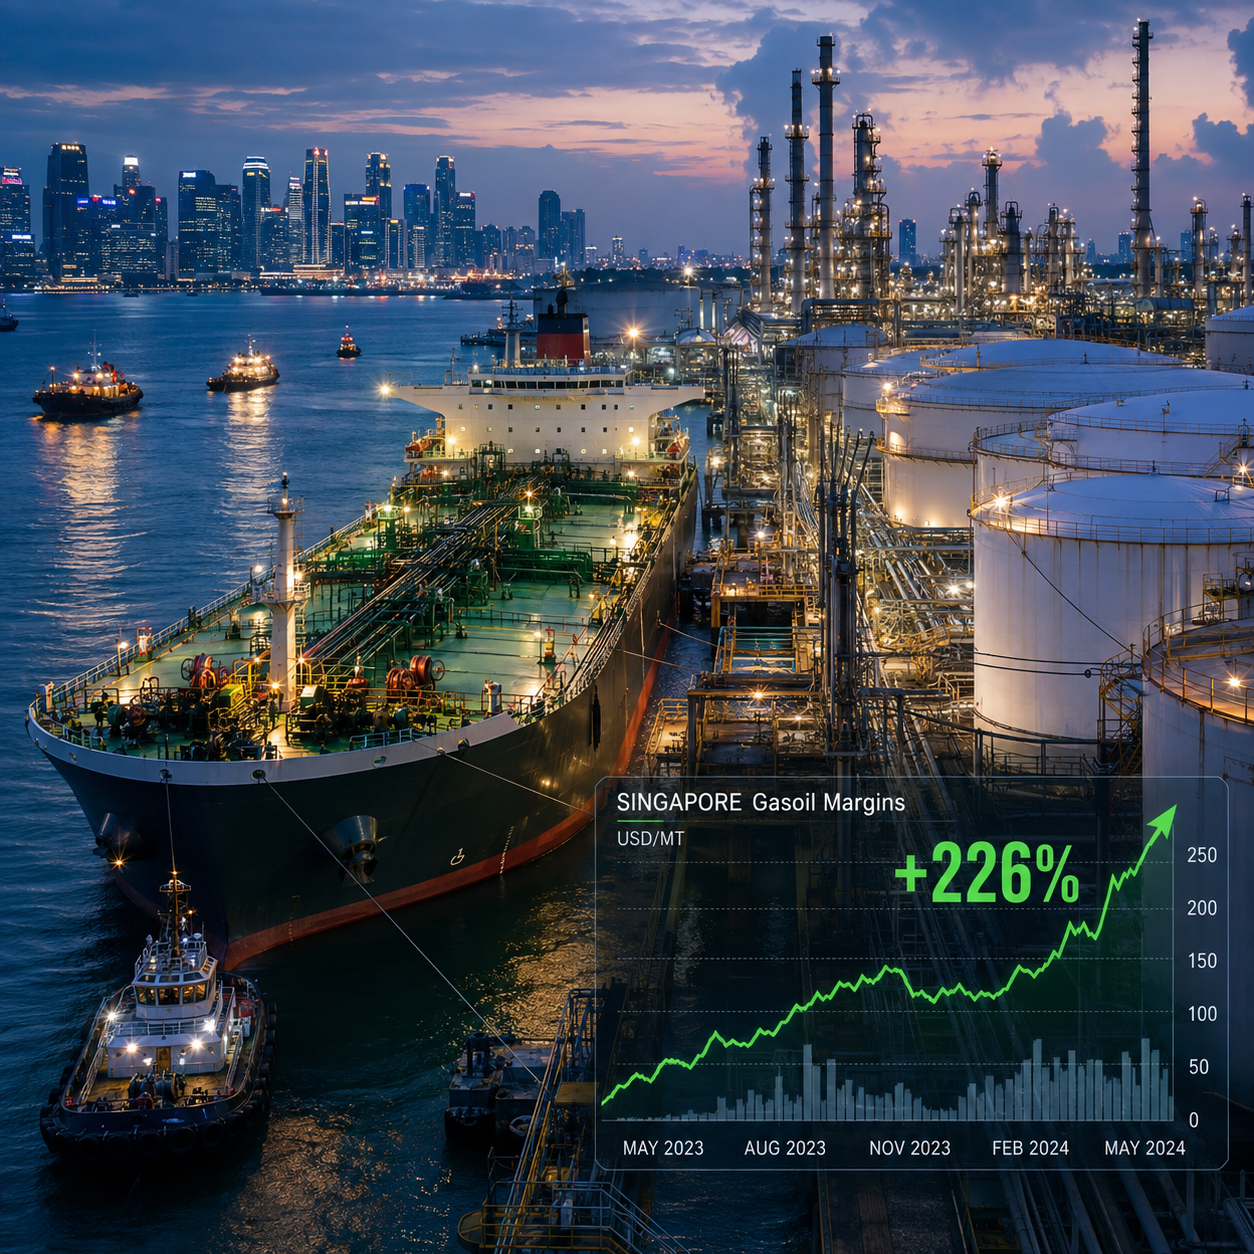
به گزارش نشریه دنیای نفت و قیر، کمبود فرآوردههای پالایشی در آسیا بیش از گذشته در آسیای جنوب شرقی نمایان شده است و واردات فرآوردههای سبک و میانتقطیر بهشدت کاهش یافته، در حالی که حاشیه سود پالایش همچنان در سطوح بسیار بالایی قرار دارد. برآورد میشود واردات گازوئیل، سوخت جت، بنزین و فرآوردههای مرتبط در آسیا طی اوت ۲۰۲۶ به حدود ۵.۵۹ میلیون بشکه در روز برسد که ۲۱ درصد کمتر از متوسط ۷.۰۸ میلیون بشکه در روز در سه ماه منتهی به فوریه است. این کمبود دیگر بهطور یکسان میان کشورهای منطقه توزیع نمیشود و اندونزی و فیلیپین با برخی از شدیدترین کاهشها روبهرو شدهاند.
واردات فرآوردههای سبک و میانتقطیر اندونزی در اوت حدود ۴۳۲ هزار بشکه در روز برآورد شده که پایینترین سطح در ۱۳ ماه گذشته است و فاصله قابلتوجهی با متوسط حدود ۵۳۳ هزار بشکه در روز پیش از اختلال جریان انرژی منطقه دارد. فیلیپین نیز حدود ۲۵۷ هزار بشکه در روز دریافت میکند، در حالی که متوسط قبلی نزدیک به ۳۶۲ هزار بشکه بود. در مقابل، استرالیا توانسته واردات خود را نزدیک به سطوح قبلی حفظ کند، هرچند تأمین این حجم اکنون هزینه بسیار بیشتری دارد.
این تفاوت یکی از ویژگیهای مهم بازار فعلی انرژی آسیا را نشان میدهد. مسئله فقط این نیست که آیا نفت خام کافی وجود دارد یا خیر، بلکه پالایشگاهها باید به گرید مناسب نفت خام، ظرفیت عملیاتی کافی و انگیزه اقتصادی لازم برای تولید فرآوردههای موردنیاز هر بازار دسترسی داشته باشند.
حاشیه سود پالایش نشان میدهد این معادله تا چه اندازه تغییر کرده است. حاشیه سود تولید یک بشکه گازوئیل در پالایشگاه سنگاپور در ۲۱ اوت به حدود ۷۱.۲۹ دلار رسید. این رقم از رکورد ۸۵.۶۳ دلاری ثبتشده در ۳۰ مارس پایینتر بود، اما همچنان ۲۲۶ درصد بالاتر از ۲۱.۹۰ دلار ثبتشده در ۲۷ فوریه قرار داشت. حاشیه سود بنزین نیز بهشدت افزایش یافته و به ۲۰.۷۴ دلار در هر بشکه رسیده است، در حالی که پیش از شروع درگیری حدود ۸ دلار بود.
این ارقام برای صنعت قیر اهمیت دارند، زیرا پالایشگاهها هر محصول را بهطور مستقل از سایر محصولات بهینه نمیکنند. زمانی که فرآوردههای میانتقطیر حاشیه سود بسیار بالایی دارند، ارزش اقتصادی افزایش تولید گازوئیل و سوخت جت بیشتر میشود. بسته به نوع پالایشگاه، ترکیب نفت خام ورودی و تجهیزات تبدیل موجود، این وضعیت میتواند ارزش اقتصادی جریانهای سنگین پالایشگاهی را تغییر دهد و انگیزه برای به حداکثر رساندن تولید قیر را کاهش دهد.
البته حاشیه سود ۷۱ دلاری گازوئیل بهطور خودکار به معنی کاهش تولید قیر نیست. رابطه میان این محصولات پیچیدهتر است. پالایشگاههای ساده که ظرفیت محدودی برای تبدیل برشهای سنگین دارند ممکن است حتی در شرایط سود بالای گازوئیل همچنان حجم قابلتوجهی وکیوم باتوم و سایر مواد سنگین تولید کنند. پالایشگاههای پیچیدهتر که به واحدهای ککسازی، هیدروکراکر یا دیگر تجهیزات تبدیل مجهز هستند، انعطاف بیشتری برای تبدیل جریانهای سنگین به محصولات با ارزش بالاتر دارند.
بنابراین تحولات جدید آسیای جنوب شرقی بُعد تازهای به چشمانداز قیر اضافه میکنند. مسئله دیگر فقط محدودیت ظرفیت پالایش جهانی نیست. دادههای جدید نشان میدهند این کمبود در کدام بازارها فشار تجاری بیشتری ایجاد کرده و پالایشگاهها در چه شرایطی انگیزه قویتری برای اولویتدادن به سوختهای حملونقل دارند.
اندونزی برای بازار منطقهای قیر اهمیت ویژهای دارد. این کشور نیاز گستردهای به راهسازی دارد، وابستگی زیادی به فرآوردههای نفتی دارد و همزمان سیاستهایی را دنبال میکند که هدف آنها کاهش وابستگی به قیر وارداتی از طریق استفاده بیشتر از آسفالت طبیعی بوتون است. محدودشدن بازار فرآوردههای پالایشی میتواند این فشارها را افزایش دهد، زیرا تصمیمهای پالایشگاهی بیش از گذشته باید میان بنزین، گازوئیل، سوخت جت، نفت کوره و مواد موردنیاز روسازی تعادل ایجاد کنند.
اگر پالایشگاههای اندونزی برای تأمین سوخت حملونقل داخلی تحت فشار بیشتری قرار گیرند، تولید قیر الزاماً متوقف نمیشود، اما هزینه فرصت آن میتواند افزایش پیدا کند. مادهای که قابلیت استفاده بهعنوان قیر جادهای دارد باید در سامانه پالایشگاهی با محصولاتی رقابت کند که ممکن است حاشیه سود بسیار بیشتری ایجاد کنند یا برای امنیت انرژی داخلی اهمیت راهبردی بیشتری داشته باشند.
فیلیپین با چالش ساختاری متفاوتی روبهرو است. ظرفیت پالایشی این کشور محدودتر است و وابستگی زیادی به واردات فرآوردههای نفتی دارد. کاهش واردات فرآوردههای سبک و میانتقطیر از حدود ۳۶۲ هزار بشکه در روز به حدود ۲۵۷ هزار بشکه در روز نشان میدهد دسترسی این کشور به عرضه خارجی بهطور قابلتوجهی محدود شده است. این داده مدرکی مبنی بر کمبود قیر در فیلیپین ارائه نمیکند، اما فشار گستردهتری را نشان میدهد که بازارهای وارداتمحور آسیای جنوب شرقی در تأمین فرآوردهها با آن روبهرو هستند.
برای تریدرهای قیر، این تفاوت اهمیت دارد، زیرا کمبود سوخت میتواند بدون تغییر فوری در تقاضای راهسازی، جریان تجارت منطقهای را تغییر دهد. پالایشگاههایی که امکان صادرات همزمان سوخت حملونقل و فرآوردههای سنگین را دارند ممکن است محمولههایی را در اولویت قرار دهند که بیشترین بازده اقتصادی را ایجاد میکنند. زمانی که حاشیه سود گازوئیل بهشدت جذاب باشد، عرضه قیر در بازار آزاد میتواند برای ظرفیت پالایش، ذخیرهسازی و لجستیک در موقعیت رقابتی ضعیفتری قرار گیرد.
سنگاپور در مرکز این محاسبات قرار دارد. این کشور فقط یک بازار مصرف داخلی سوخت نیست و یکی از مهمترین مراکز پالایش، ذخیرهسازی، ترکیب محصولات و تجارت انرژی آسیا محسوب میشود. حاشیه سود بیش از ۷۰ دلار در هر بشکه برای گازوئیل، انگیزه اقتصادی بسیار قدرتمندی را در مجموعه پالایشی منطقه نشان میدهد. حتی پالایشگاههایی که همچنان قیر تولید میکنند باید بازده فروش مواد سنگین بهعنوان قیر را با مسیرهای جایگزین فرآوری و محصولات دیگر مقایسه کنند.
سامانه گستردهتر پالایش جهانی همچنان با محدودیت روبهرو است. فرآورش نفت خام در پالایشگاههای جهان در ژوئیه به حدود ۸۰.۹ میلیون بشکه در روز رسید که نزدیک به ۵ میلیون بشکه در روز کمتر از مدت مشابه سال قبل بود. صادرات فرآورده از خاورمیانه همچنان با اختلال روبهرو است، فعالیت پالایشگاههای روسیه بارها در اثر حملات آسیب دیده و پالایشگاههای آسیا نیز نتوانستهاند صادرات بیشتری را در حدی افزایش دهند که تمام کمبود را جبران کند. صادرات گازوئیل روسیه، خاورمیانه و تأمینکنندگان اصلی آسیا حدود ۱.۳ میلیون بشکه در روز کمتر از سال قبل بوده است که معادل حدود یکپنجم تجارت دریایی جهانی گازوئیل محسوب میشود.
این فشار، نقش اقتصاد پالایش در قیمتگذاری قیر را تغییر میدهد.
در شرایط عادی، خریدار قیر ممکن است بیشتر بر قیمت نفت خام، هزینه تولید پالایشگاه و تقاضای فصلی راهسازی تمرکز کند. در شرایط فعلی، ارزش فرصت استفاده از ظرفیت پالایشگاه اهمیت بسیار بیشتری پیدا میکند. ممکن است یک تولیدکننده خوراک مناسب در اختیار داشته باشد، اما همچنان برای فروش قیر قیمت بالاتری مطالبه کند، زیرا همان سامانه پالایشی قادر است از تولید سوخت حملونقل بازده بسیار بالایی کسب کند.
وکیوم باتوم در مرکز این محاسبه قرار دارد. این ماده میتواند به قیر تبدیل شود، وارد ترکیب نفت کوره شود یا در پالایشگاههای مجهز به واحدهای مناسب بیشتر فرآوری شود. بهترین مسیر به مشخصات محصول، نوع پالایشگاه، تقاضای محلی و حاشیه سود بستگی دارد. حاشیه سود بالای گازوئیل ثابت نمیکند که تمام پالایشگاهها وکیوم باتوم را از تولید قیر خارج کردهاند، اما انگیزه اقتصادی بررسی مسیرهای جایگزین را افزایش میدهد.
برای واردکنندگان آسیای جنوب شرقی، این شرایط میتواند حتی بدون ایجاد کمبود کامل قیر، هزینه تأمین جایگزین را افزایش دهد. اگر پالایشگاههای سنگاپور یا سایر تولیدکنندگان آسیایی محمولههای نقدی کمتری از قیر در بازار آزاد عرضه کنند، خریداران ممکن است مجبور شوند از مبادی دورتر خرید کنند. کره جنوبی، چین، خاورمیانه و سایر مبادی میتوانند گزینه جایگزین باشند، اما مسیرهای طولانیتر میزان مواجهه با کرایه حمل را افزایش میدهند و جذابیت نسبی قیر فله در برابر محصول بستهبندیشده را تغییر میدهند.
قیر فله حساسیت بیشتری دارد، زیرا به مخازن گرم و نفتکشهای تخصصی نیاز دارد. اگر محصول از پالایشگاهی در فاصله دورتر تهیه شود، کرایه حمل میتواند نسبت به ارزش خود محموله با سرعت زیادی افزایش پیدا کند. بشکه و جامبوبگ انعطاف بیشتری در انتخاب مسیر دارند، اما هزینه بستهبندی، کانتینر و جابهجایی را افزایش میدهند.
تفاوت منطقهای در واردات سوخت همچنین هشدار مهمی درباره قدرت خرید بازارها ارائه میکند. استرالیا توانسته واردات فرآوردههای سبک و میانتقطیر خود را نزدیک به سطح قبلی حفظ کند، در حالی که اندونزی و فیلیپین کاهش بسیار بیشتری را تحمل کردهاند. این مسئله نشان میدهد در بازاری که عرضه محدود است، محصول بیشتر به سمت خریدارانی حرکت میکند که توان پرداخت هزینه بالاتر جایگزینی را دارند.
اگر عرضه نقدی قیر در آسیا محدودتر شود، روند مشابهی میتواند در بازار قیر نیز ایجاد شود. کشورهایی با قدرت خرید بیشتر یا سامانه خرید انعطافپذیرتر ممکن است زودتر محمولهها را تأمین کنند، در حالی که پروژههای راهسازی حساس به قیمت ممکن است با زمان انتظار طولانیتر، استفاده از گریدهای جایگزین یا تعویق خرید روبهرو شوند.
در حال حاضر مدرکی وجود ندارد که نشان دهد کمبود جدید فرآوردههای میانتقطیر باعث کاهش قابلاندازهگیری تولید قیر در آسیای جنوب شرقی شده است. این تفاوت باید بهروشنی حفظ شود. دادهها محدودیت شدید فرآوردههای پالایشی و حاشیه سود استثنایی پالایش را نشان میدهند و هنوز کمبود تأییدشده قیر جادهای در کل منطقه را ثابت نمیکنند.
اهمیت این شرایط برای قیر بیشتر اقتصادی و مربوط به آینده بازار است. پالایشگاهها در بازاری فعالیت میکنند که سوختهای حملونقل بازده بسیار بالایی ایجاد میکنند، در حالی که کشورهای واردکننده برای حجم محدودتر فرآورده با یکدیگر رقابت میکنند. چنین محیطی میتواند هزینه فرصت تولید و عرضه قیر را افزایش دهد، حتی اگر ظرفیت فیزیکی پالایشگاه همچنان در دسترس باشد.
مرحله بعدی به این بستگی دارد که آیا واردات سوخت آسیا بازیابی میشود و حاشیه سود پالایش به سطح عادی بازمیگردد یا خیر. اگر صادرات خاورمیانه افزایش یابد، فعالیت پالایشگاههای روسیه تثبیت شود و حجم بیشتری از فرآوردههای آسیایی وارد بازار شود، حاشیه سود گازوئیل میتواند کاهش پیدا کند و فشار برای بهینهسازی پالایشگاه به سمت سوختهای میانتقطیر کمتر شود.
اگر کمبود ادامه پیدا کند، آسیای جنوب شرقی ممکن است در نیمه دوم ۲۰۲۶ با شرایط پیچیدهتری روبهرو شود. اندونزی و فیلیپین در همان زمانی که بازارهای راهسازی آنها همچنان به قیر نیاز دارند، با سوخت وارداتی گرانتری مواجه خواهند بود. در چنین شرایطی پالایشگاهها و تریدرها باید میان دو نوع تقاضا تعادل ایجاد کنند؛ سوختهای ضروری حملونقل با حاشیه سود بسیار بالا و قیر جادهای موردنیاز برنامههای زیرساختی.
برای بازار قیر، این داستان با این گزاره ساده که «ظرفیت پالایش محدود است» تفاوت دارد. دادههای جدید نشان میدهند کمبود دقیقاً در کدام بازارها فشار بیشتری ایجاد میکند، کسری فرآوردههای منطقه تا چه اندازه بزرگ شده و انگیزه مالی برای اولویتدادن به میانتقطیرها تا چه حد قدرتمند است.
آسیا اکنون حدود ۱.۴۹ میلیون بشکه در روز فرآورده سبک و میانتقطیر کمتری نسبت به پیش از درگیری دریافت میکند و حاشیه سود گازوئیل سنگاپور همچنان بیش از سه برابر سطح فوریه قرار دارد. اگر این شرایط ادامه پیدا کند، لازم نیست عرضه قیر آسیای جنوب شرقی فروبپاشد تا بازار محدودتر شود. کافی است قیر در رقابت برای استفاده از انعطاف محدود پالایشگاه، گزینه اقتصادی کمجذابتری باشد.








