








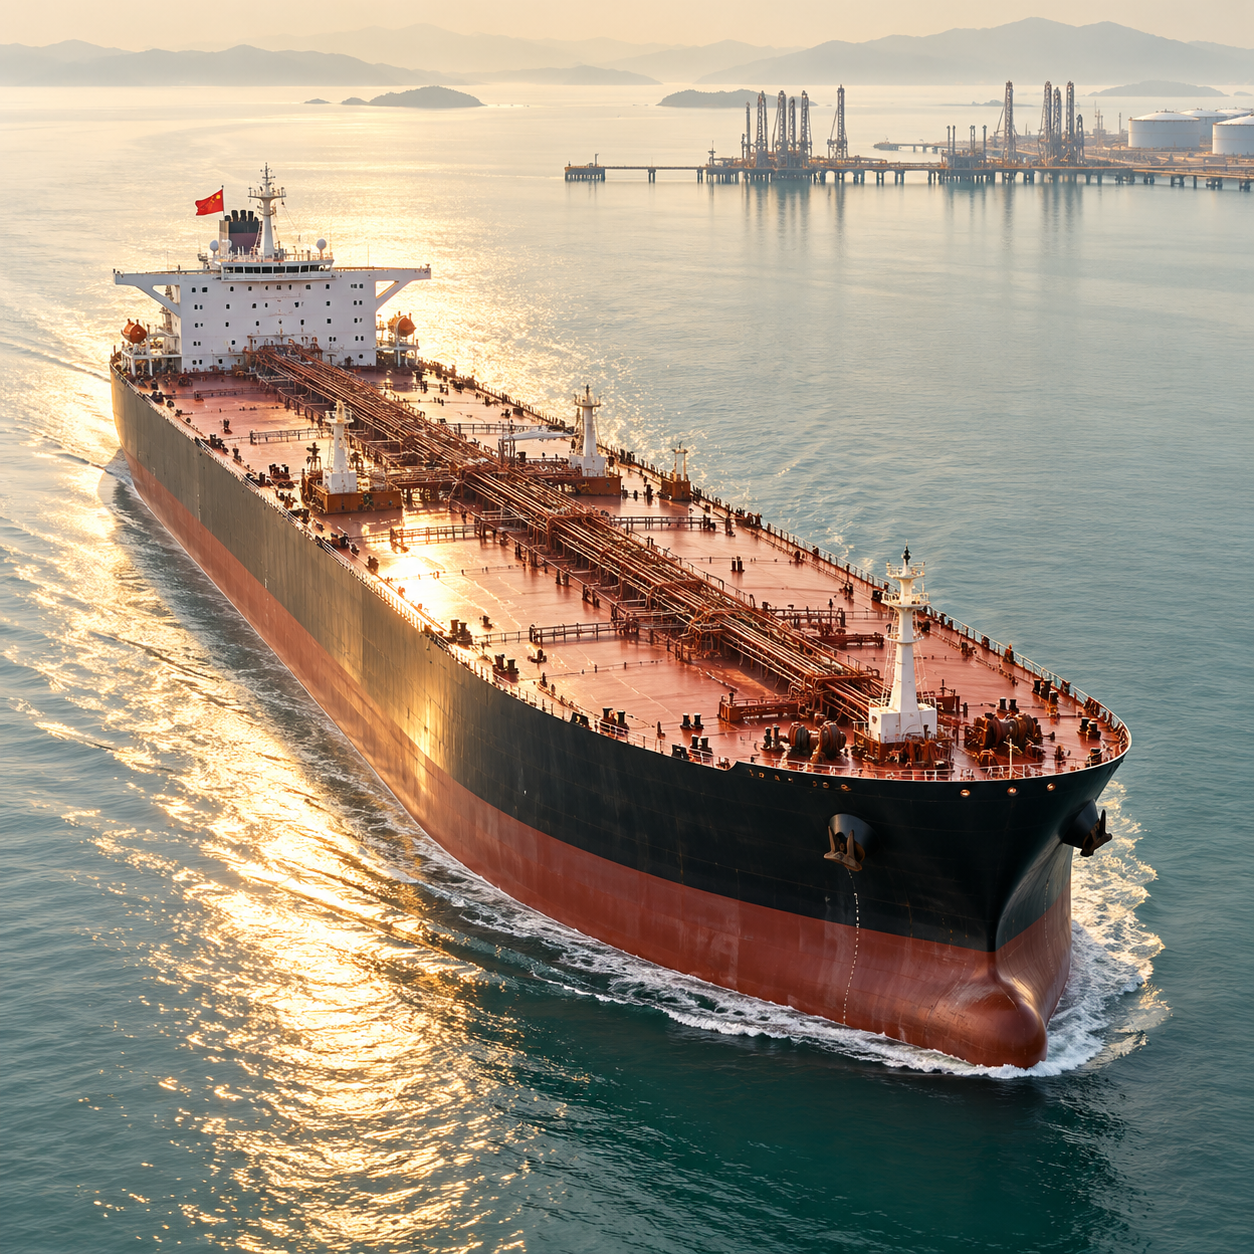
به گزارش نشریه دنیای نفت و قیر، هزینه حمل یک محموله کامل نفت خام با نفتکش بسیار بزرگ از خلیج مکزیک به چین به حدود ۸۰ میلیون دلار رسیده است و کرایه حمل را به عاملی تبدیل کرده است که مستقیماً مبدأ خرید نفت پالایشگاههای آسیایی را تغییر میدهد. یک نفتکش بسیار بزرگ با ظرفیت حدود ۲ میلیون بشکه اکنون برای این مسیر تقریباً ۴۰ دلار هزینه حمل به هر بشکه اضافه میکند، در حالی که پیش از آغاز بحران خاورمیانه این هزینه حدود ۸.۶۰ دلار برای هر بشکه محاسبه میشد.
این افزایش بسیار فراتر از یک رشد معمول در نرخ کشتیرانی قرار گرفته است. کرایه مسیر خلیج مکزیک آمریکا به آسیا از اواسط اوت بیش از ۳۰۰ درصد افزایش یافته است و در سطح فعلی، فرصت آربیتراژ حمل نفت آمریکا به پالایشگاههای آسیایی را عملاً بسته است. پالایشگاه دیگر نمیتواند نفت WTI یا سایر گریدهای آمریکا را فقط بر اساس قیمت خود نفت مقایسه کند، زیرا هزینه حمل اکنون بخش بسیار بزرگی از قیمت نهایی هر بشکه تحویلی را تشکیل میدهد.
دادههای بازار کشتیرانی نیز اندازه این جهش را تأیید میکنند. نرخ مسیر نفتکش بسیار بزرگ از خلیج آمریکا به چین در ۹ اکتبر به حدود ۷۹.۶۱ میلیون دلار رسید و درآمد معادل روزانه رفتوبرگشت آن حدود ۶۳۷ هزار و ۶۷۵ دلار محاسبه شد. این افزایش در شرایطی رخ داده است که همین مسیر از قبل نیز نرخ بالایی داشت، اما کمبود ظرفیت آزاد کشتی و طولانیتر شدن چرخه سفر، بازار را به سطح بسیار بالاتری رسانده است.
وقتی هزینه ۸۰ میلیون دلاری روی حدود ۲ میلیون بشکه تقسیم میشود، ابعاد اقتصادی آن روشنتر میشود و تقریباً ۴۰ دلار برای هر بشکه هزینه حمل ایجاد میکند. این مقدار نزدیک به نصف ارزش فعلی یک بشکه نفت WTI در بازار آتی را تشکیل میدهد و به همین دلیل مزیت قیمتی نفت آمریکا را برای بسیاری از پالایشگاههای آسیایی از بین میبرد.
این شرایط از هماکنون بر تصمیم خرید پالایشگاههای آسیا اثر گذاشته است. خریداران دیگر نفت آمریکا را فقط با گریدهای مشابه از نظر کیفیت مقایسه نمیکنند و هر مبدأیی را بررسی میکنند که بتواند نفت را با هزینه نهایی پایینتری به پالایشگاه برساند. نفت Murban امارات به یکی از گزینههای اصلی تبدیل شده است و گرید Medanito آرژانتین و برخی نفتهای دیگر آمریکای لاتین نیز توجه بیشتری دریافت کردهاند.
وضعیت Murban بهخوبی نشان میدهد کرایه حمل چگونه اقتصاد تجارت نفت را تغییر میدهد. قیمت این نفت نسبت به شاخص دبی با افزایش قابل توجهی روبهرو شده است، اما محاسبات بازار همچنان نشان دادهاند که هزینه نهایی تحویل آن به آسیا حدود ۲ دلار برای هر بشکه کمتر از نفت آمریکا قرار میگیرد. بنابراین ممکن است نفتی در مبدأ گرانتر شود، اما به دلیل هزینه پایینتر حمل در مقصد رقابتیتر باقی بماند.
همین تفاوت نشان میدهد دیگر نمیتوان هزینه حمل را یک هزینه جانبی ساده در نظر گرفت. پالایشگاه در تجارت معمول نفت، کیفیت خوراک، اختلاف قیمت گریدها و هزینه جابهجایی را همزمان بررسی میکند و ارزانترین بشکه تحویلی را انتخاب میکند. وقتی یکی از این اجزا چند ده دلار برای هر بشکه افزایش پیدا میکند، میتواند اختلاف چنددلاری میان قیمت نفتها را کاملاً بیاثر کند و جهت جریان تجارت را تغییر دهد.
رفتار واقعی بازار اجاره کشتی نیز این فشار را تأیید کرده است. یک پالایشگر ژاپنی بهطور موقت یک نفتکش بسیار بزرگ را با حدود ۸۱ میلیون دلار برای بارگیری نفت آمریکا در نیمه دوم نوامبر رزرو کرده است، در حالی که تلاش برای اجاره کشتی با نرخ حدود ۷۶ تا ۷۷ میلیون دلار موفق نبوده است. این موضوع نشان میدهد برخی پالایشگاهها همچنان حاضرند برای امنیت تأمین هزینه بسیار بالایی پرداخت کنند، اما چنین رفتاری به معنی اقتصادی بودن نفت آمریکا برای همه خریداران نیست.
برخی معاملهگران برای کاهش این فشار به کشتیهای کوچکتر نیز روی آوردهاند. نفتکشهای Aframax با ظرفیت حدود ۶۰۰ هزار بشکه برای برخی محمولههای آمریکا به آسیا با نرخ حدود ۲۴ میلیون دلار اجاره شدهاند و یک معامله دیگر با رقم حدود ۲۷ میلیون دلار نیز نهایی نشده است. استفاده از کشتی کوچکتر میتواند از نظر عملیاتی انعطاف بیشتری ایجاد کند، اما مشکل اصلی را حل نمیکند، زیرا هزینه حمل هر بشکه همچنان میتواند بسیار بالا باقی بماند.
جهش فعلی کرایه در شرایطی ایجاد شده است که شبکه جهانی حمل نفت خام از کشتیها با کارایی کمتری نسبت به قبل استفاده میکند. عملیات گسترده انتقال نفت بین کشتیها در خلیج عمان برای دور زدن محدودیتهای مرتبط با هرمز، تعداد بیشتری از نفتکشها را برای جابهجایی همان حجم نفت درگیر کرده است. همزمان افزایش جریان نفت از حوزه اقیانوس اطلس به آسیا نیز تعداد زیادی کشتی را برای سفرهای طولانی به شرق به کار گرفته است و ظرفیت آزاد ناوگان را کاهش داده است.
عملیات انتقال کشتیبهکشتی از این نظر اهمیت ویژهای دارد، زیرا زمان استفاده از ناوگان را افزایش میدهد. محمولهای که پیش از بحران میتوانست مستقیماً از پایانه تولیدکننده به پالایشگاه مقصد حرکت کند، اکنون ممکن است ابتدا با یک کشتی از محدوده پرریسک عبور کند و سپس در آبهای آزاد به نفتکش دیگری منتقل شود. زمان انتظار، هماهنگی عملیات و انتقال نیز به چرخه سفر اضافه میشوند و در نهایت تعداد بیشتری کشتی را برای جابهجایی همان بشکهها درگیر میکنند.
طولانی شدن مسیرها نیز همین اثر را ایجاد میکند. نفتکشی که از حوزه اقیانوس اطلس به آسیا حرکت میکند برای مدت طولانی از دسترس سایر اجارهکنندگان خارج میشود و تغییر مسیر، زمان انتظار و محدودیتهای عملیاتی نیز میتوانند این دوره را بیشتر کنند. بنابراین حتی اگر تعداد فیزیکی نفتکشهای جهان تغییر نکند، ظرفیت مؤثر قابل استفاده در بازار کاهش پیدا میکند.
فشار کرایه به همین دلیل فقط به مسیر آمریکا محدود نمانده است. در ۹ اکتبر، شاخص نفتکش بسیار بزرگ خلیج فارس به چین درآمد معادل رفتوبرگشت بیش از ۱.۴ میلیون دلار در روز را نشان داد و مسیر خلیج عمان به چین نیز بیش از ۹۰۰ هزار دلار در روز را ثبت کرد. درآمد معادل مسیر غرب آفریقا به چین نیز از ۷۶۰ هزار دلار در روز عبور کرد و نشان داد کل شبکه حمل نفت خام به آسیا تحت فشار شدیدی قرار گرفته است.
ممکن است در نگاه اول عجیب به نظر برسد که پالایشگاههای آسیایی با وجود کرایه بسیار بالای نفتکشهای خاورمیانه باز هم نفت بیشتری از این منطقه خریداری کنند، اما هزینه نهایی سفر فقط به نرخ روزانه کشتی بستگی ندارد. فاصله مبدأ تا مقصد، مدت سفر، اختلاف قیمت نفت خام، موقعیت کشتی آزاد، هزینه بندر و شرایط بارگیری همگی بر قیمت نهایی تحویل اثر میگذارند. به همین دلیل یک نرخ روزانه بسیار بالا در مسیر کوتاهتر همچنان میتواند در مقایسه با سفر بسیار طولانی آمریکا به آسیا، هزینه نهایی پایینتری برای هر بشکه ایجاد کند.
فشار کرایه بر رفتار فروشندگان نفت نیز اثر گذاشته است. صادرکنندگان آمریکا ممکن است برای حفظ رقابتپذیری ناچار شوند قیمت پیشنهادی نفت خود را کاهش دهند، در حالی که تولیدکنندگان مناطق نزدیکتر به آسیا میتوانند به دلیل مزیت حمل، اختلاف قیمت بالاتری مطالبه کنند. در نتیجه بخشی از ارزش تجارت میان تولیدکننده نفت، معاملهگر، پالایشگاه و مالک کشتی دوباره توزیع میشود و سهم مالک کشتی از ارزش نهایی معامله افزایش پیدا میکند.
مالکان کشتی در شرایط فعلی بخش بسیار بزرگتری از ارزش تجارت را دریافت میکنند، زیرا محدودیت اصلی در بسیاری از معاملات به خود کشتی تبدیل شده است. حتی اگر نفت کافی در بازار وجود داشته باشد، کمبود کشتی آزاد میتواند هزینه تحویل را افزایش دهد و مانع اجرای معامله شود. به همین دلیل بازار جهانی میتواند همزمان با عرضه مناسب نفت خام، با بحران شدید لجستیکی نیز روبهرو شود.
نفت آمریکا در سال ۲۰۲۶ نقش مهمی در جبران بخشی از کاهش جریان خاورمیانه ایفا کرده است و مسئله امنیت تأمین میتواند مانع توقف کامل صادرات آن به آسیا شود. پالایشگاههای آسیایی همچنان میدانند که عبور از هرمز میتواند دوباره با اختلال جدی مواجه شود و به همین دلیل تنوع مبدأ همچنان ارزش راهبردی دارد. برخی خریداران ممکن است حتی با وجود کرایه بسیار بالا، بخشی از نفت آمریکا را برای کاهش وابستگی به خاورمیانه خریداری کنند.
بنابراین نباید بسته شدن فرصت آربیتراژ فعلی را یک وضعیت دائمی دانست. در شرایط فعلی اختلاف قیمت نفت و هزینه حمل، معامله را غیر اقتصادی کردهاند، اما کاهش نرخ نفتکش، تخفیف بیشتر نفت آمریکا یا بروز اختلال تازه در عرضه خاورمیانه میتواند دوباره این مسیر را جذاب کند. اهمیت تحول فعلی در این است که کرایه حمل اکنون به اندازهای افزایش یافته است که حتی در شرایط وجود نفت کافی نیز میتواند مسیر تجارت را ببندد.
تغییر مبدأ نفت خام بر عملکرد پالایشگاه نیز اثر میگذارد، زیرا همه نفتها بازده یکسانی از بنزین، گازوئیل، سوخت جت، نفت کوره و مواد سنگین ایجاد نمیکنند. اگر یک پالایشگاه آسیایی به دلیل کرایه حمل از نفت آمریکا به نفت خاورمیانه یا آمریکای لاتین روی بیاورد، ترکیب فرآوردههای تولیدی آن نیز میتواند تغییر کند. شدت این اثر به چگالی و میزان گوگرد نفت، طراحی پالایشگاه و شیوه ترکیب خوراک بستگی دارد.
این ارتباط برای بازار قیر نیز اهمیت دارد، اما باید با احتیاط تفسیر شود. هزینه ۸۰ میلیون دلاری به نفتکش بسیار بزرگ حامل نفت خام مربوط میشود و نمیتوان آن را به کشتیهای حمل قیر تعمیم داد. قیر فله با کشتیهای تخصصی دارای مخازن گرمشونده، خطوط عایق و سامانه پمپاژ ویژه حمل میشود و بازار این کشتیها از بازار VLCC جدا عمل میکند.
بنابراین افزایش بیش از ۳۰۰ درصدی کرایه نفتکشهای نفت خام به معنی افزایش مشابه هزینه حمل قیر نیست. برای اثبات چنین تغییری باید نرخ واقعی کشتیهای گرمشونده، مسیر حمل، دسترسی به شناور و هزینه بیمه همان بازار بررسی شود.
اثر غیرمستقیم بر پالایشگاه برای قیر اهمیت بیشتری دارد. اگر پالایشگاههای آسیایی به دلیل هزینه حمل، مبدأ نفت خام خود را تغییر دهند، مقدار و ویژگی باقیمانده تقطیر در خلأ نیز میتواند تغییر کند. نفت سنگینتر ممکن است در شرایط مشخص مقدار بیشتری ماده مناسب تولید قیر ایجاد کند و نفت سبکتر ممکن است باقیمانده کمتری تولید کند، اما نتیجه نهایی به طراحی هر پالایشگاه وابسته خواهد بود.
پالایشگاه همچنین میتواند باقیمانده تقطیر در خلأ را به واحد کُکر یا سایر واحدهای تبدیل عمیق بفرستد و به جای قیر، فرآوردههای سبکتر تولید کند. به همین دلیل تغییر از نفت آمریکا به Murban یا Medanito را نمیتوان مستقیماً به افزایش یا کاهش عرضه قیر تبدیل کرد و باید ابتدا تغییر واقعی تولید قیر در خود پالایشگاه مشاهده شود.
با این حال، تحول فعلی یک درس مهم برای کل تجارت قیر آسیا ارائه میکند. ارزانترین محصول در پالایشگاه یا بندر مبدأ الزاماً ارزانترین محصول در مقصد نخواهد بود و افزایش شدید هزینه حمل میتواند حتی بدون تغییر بزرگ در قیمت خود کالا، انتخاب مبدأ را تغییر دهد. خریدار در نهایت هزینه کامل تحویل و قابلیت اطمینان زنجیره تأمین را مقایسه میکند و فقط قیمت اولیه محصول را در نظر نمیگیرد.
همین منطق در بازار قیر جنوبشرق آسیا نیز قابل مشاهده است، جایی که محدودیت عرضه سنگاپور باعث شده خریداران به جنوب چین، مالزی، تایوان و تایلند توجه بیشتری نشان دهند. نوع کشتی و ساختار حمل قیر با نفت خام تفاوت دارد، اما منطق اقتصادی مشابه عمل میکند و مبدأیی که محصول ارزانتری دارد ممکن است پس از اضافه شدن هزینه حمل، دیگر گزینه رقابتی بازار نباشد.
بازار فعلی نفتکشهای بسیار بزرگ همچنین نشان میدهد محدودیت کشتیرانی چگونه میتواند از یک منطقه به منطقه دیگر منتقل شود. استفاده گسترده از کشتیها در عملیات انتقال نفت خلیج عمان ظرفیت آزاد را در سایر بازارها کاهش میدهد و افزایش سفرهای طولانی از اقیانوس اطلس به آسیا نیز تعداد زیادی نفتکش را برای مدت طولانی درگیر میکند. بنابراین بحران در یک گلوگاه دریایی میتواند هزینه حمل در مسیرهایی را افزایش دهد که هزاران کیلومتر با محل اصلی بحران فاصله دارند.
این شرایط حملونقل را به یکی از متغیرهای اصلی تحلیل بازار نفت و فرآورده تبدیل کرده است. حجم تولید نفت، ظرفیت پالایش و میزان تقاضا همچنان عوامل بنیادی بازار هستند، اما دیگر نمیتوان آنها را بدون بررسی ظرفیت و هزینه انتقال بشکهها میان مناطق مختلف تحلیل کرد.
در هفتههای آینده باید نرخ مسیر آمریکا به چین، شاخصهای خلیج فارس و خلیج عمان به آسیا، تعداد نفتکشهای آزاد در حوزه اقیانوس اطلس و خاورمیانه، حجم عملیات انتقال کشتیبهکشتی در عمان و اختلاف هزینه تحویلی نفت آمریکا با گریدهای جایگزین بهدقت دنبال شوند. میزان تمایل پالایشگاهها برای پرداخت هزینه بیشتر بهمنظور حفظ تنوع تأمین نیز نشان خواهد داد امنیت عرضه چه میزان بر تصمیم خرید اثر میگذارد.
برای بازار قیر نیز باید نرخ حمل کشتیهای تخصصی گرمشونده، تغییر نوع نفت خام پالایشگاههای اصلی تولیدکننده، اقتصاد باقیمانده تقطیر در خلأ و تولید واقعی قیر بررسی شود. این شاخصها مشخص خواهند کرد که شوک فعلی کرایه حمل فقط مسیر تجارت نفت خام را تغییر میدهد یا در مرحله بعد بر عرضه قیر نیز اثر قابل اندازهگیری ایجاد میکند.
رسیدن هزینه حمل آمریکا به چین به حدود ۸۰ میلیون دلار در نتیجه فقط یک رکورد جدید در کرایه نفتکش محسوب نمیشود. این سطح از هزینه نشان میدهد حملونقل اکنون میتواند مزیت قیمت نفت در مبدأ را کاملاً از بین ببرد و پالایشگاههای آسیایی را به سمت تولیدکنندگان دیگری سوق دهد. تا زمانی که ظرفیت آزاد نفتکش محدود بماند و الگوی پرهزینه فعلی کشتیرانی ادامه پیدا کند، هزینه حمل به یکی از عوامل اصلی تغییر نقشه تجارت جهانی نفت تبدیل خواهد شد.








