
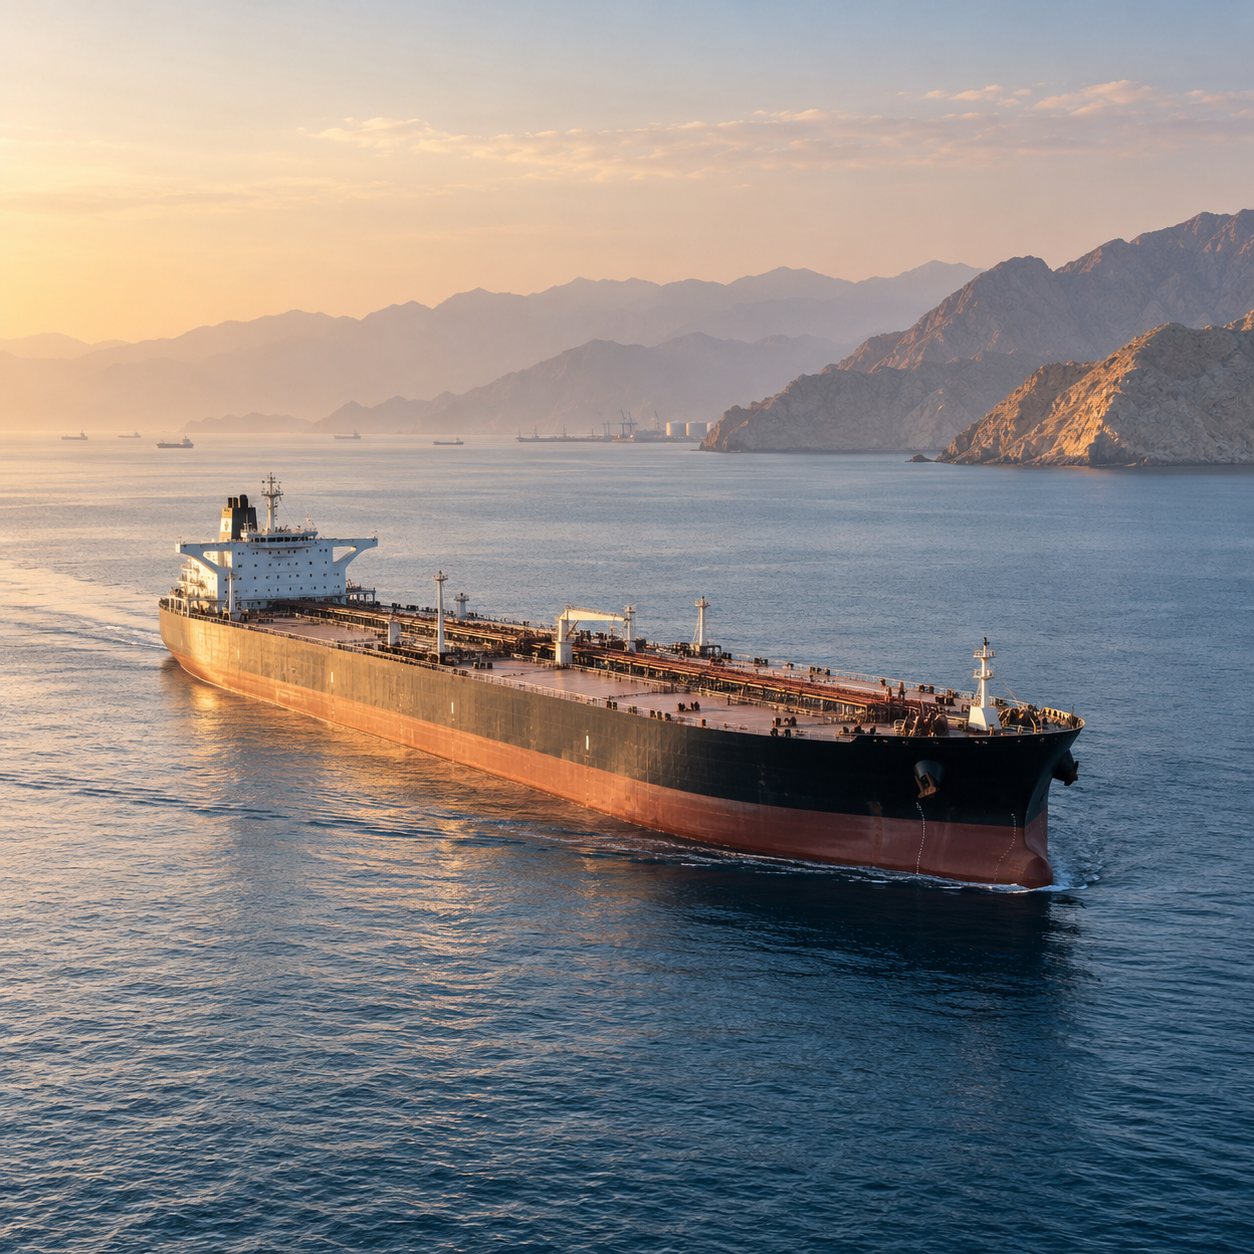
به گزارش نشریه دنیای نفت و قیر، نرخ حمل ابرنفتکشها پس از ثبت رکوردهای تاریخی وارد مرحله اصلاح شده است و شاخص حمل نفت خام با کشتیهای VLCC در مسیر دریای عمان به چین از سطح ۸۴۱ در هفته قبل به حدود ۷۷۶ در مقیاس Worldscale کاهش یافته است. افت حدود ۷.۷ درصدی نخستین عقبنشینی قابل توجه پس از جهش شدید کرایهها محسوب میشود، اما نرخها همچنان نزدیک به بالاترین سطوح تاریخی قرار دارند و بازار نفتکش هنوز تحت تأثیر ریسک امنیتی خاورمیانه، محدودیت دسترسی به کشتی و تغییر جریان صادرات نفت قرار دارد.
حرکت اخیر بیشتر تغییر جهت کوتاهمدت بازار را نشان میدهد و هنوز نمیتوان آن را بازگشت به شرایط عادی دانست. شاخص مسیر دریای عمان–چین در هفته قبل به ۸۴۱ رسیده بود که بالاترین سطح آن از زمان راهاندازی این ارزیابی در سال ۲۰۲۶ محسوب میشد. کاهش به حدود ۷۷۶ بخشی از این افزایش شدید را از بین برده است، اما هزینه حمل نفت خام همچنان فاصله بسیار زیادی با شرایط پیش از بحران منطقه دارد.
همچنین باید توجه داشت که عدد ۷۷۶ قیمت دلاری هر تن نفت نیست. Worldscale نظام استاندارد قیمتگذاری کرایه نفتکشها است که نرخ بازار را در مقایسه با یک نرخ مرجع سالانه برای هر مسیر نشان میدهد. بنابراین عدد ۷۷۶ بیانگر چند برابر شدن نرخ نسبت به مبنای استاندارد مسیر است و نباید آن را معادل ۷۷۶ دلار در هر تن دانست.
عامل اصلی کاهش اخیر، افت تقاضا برای نفتکشهای VLCC در مسیر دریای عمان به چین بوده است. حملات تازه به کشتیها و افزایش بسیار شدید هزینه حمل در خلیج فارس باعث کاهش حجم برخی جریانهای صادراتی شده است و در نتیجه تعداد محمولههایی که برای جذب نفتکش رقابت میکنند کاهش یافته است.
این روند یک اثر ظاهراً متناقض ایجاد میکند. در مرحله نخست، افزایش حملات نرخ کرایه را بالا برد، زیرا تعداد کشتیهایی که حاضر به فعالیت در منطقه بودند کمتر شد و ریسک عملیاتی افزایش یافت. اما زمانی که هزینه حمل به سطح بسیار بالایی برسد و صادرات کاهش پیدا کند، تقاضا برای کشتی نیز میتواند پایین بیاید و نرخها حتی در شرایط امنیتی نامناسب وارد اصلاح شوند.
بنابراین کاهش فعلی لزوماً به معنی کاهش ریسک ژئوپلیتیکی نیست. بخشی از آن نتیجه کاهش تقاضای حملی است که خود افزایش شدید هزینه کشتیرانی ایجاد کرده است.
عامل دوم به انتظارات درباره برخی نفتکشهای تحریمشده مربوط میشود. دولت آمریکا در حال بررسی امکان بازگشت تعدادی از کشتیهایی است که پیش از این در حمل نفت روسیه، ایران یا ونزوئلا فعالیت کردهاند و تحت تحریم قرار گرفتهاند.
بازار این احتمال را بهعنوان افزایش بالقوه عرضه نفتکش در نظر گرفته است. اگر تعداد بیشتری از VLCCها بتوانند به تجارت مجاز بازگردند، رقابت میان مالکان افزایش پیدا میکند و نرخ حمل میتواند کاهش بیشتری پیدا کند.
با این حال نباید اندازه این افزایش احتمالی را بیش از حد بزرگ دانست. برآوردهای بازار نشان میدهند فقط بخش نسبتاً کوچکی از ابرنفتکشهای تحریمشده در کوتاهمدت قابلیت بازگشت واقعی به تجارت اصلی را دارند.
بسیاری از کشتیهای موسوم به ناوگان سایه عمر بالایی دارند، ساختار مالکیت آنها پیچیده است یا بیمه، ردهبندی فنی، سوابق تعمیراتی و تأییدیههای تجاری مورد نیاز اجارهکنندگان بزرگ را در اختیار ندارند. تعدادی از این شناورها نیز علاوه بر آمریکا تحت محدودیت سایر کشورها قرار دارند.
یکی از برآوردهای بازار نشان میدهد از حدود ۱۶۰ ابرنفتکش تحریمشده، شاید تنها حدود ۲۴ فروند بتوانند شرایط لازم برای بازگشت به تجارت گستردهتر را داشته باشند.
به همین دلیل احتمال کاهش تحریمها میتواند بلافاصله بر انتظارات بازار اثر بگذارد، اما تعداد واقعی کشتیهایی که در نهایت به ظرفیت قابل استفاده اضافه میشوند ممکن است بسیار محدودتر باشد.
تفاوت میان ظرفیت بالقوه و ظرفیت قابل استفاده اهمیت زیادی دارد. حذف نام یک کشتی از فهرست تحریم بهتنهایی آن را به یک نفتکش قابل قبول برای بازار اصلی تبدیل نمیکند. کشتی همچنان به بیمه، ردهبندی فنی، تأیید عملیاتی، تأمین مالی و پذیرش از سوی اجارهکنندگان نیاز دارد.
بنابراین کاهش فعلی نرخها بیشتر نتیجه ترکیب کاهش تقاضای محموله و انتظار برای افزایش عرضه کشتی است و هنوز نمیتوان از بازگشت ظرفیت فراوان VLCC به بازار سخن گفت.
در عین حال ساختار لجستیکی ایجادشده در بحران هرمز همچنان از نرخ نفتکش حمایت میکند. انتقال کشتیبهکشتی نفت خام در ماههای اخیر اهمیت بیشتری پیدا کرده است، زیرا تولیدکنندگان و معاملهگران برای خارج کردن نفت از محدوده هرمز از زنجیرههای حمل پیچیدهتری استفاده میکنند.
چنین عملیاتی میتواند تقاضای نفتکش را افزایش دهد، زیرا یک جریان صادراتی که در گذشته با یک سفر مستقیم انجام میشد ممکن است اکنون به چند مرحله و چند حرکت کشتی نیاز داشته باشد.
کشتیها همچنین ممکن است مدت بیشتری برای انتقال محموله، دریافت مجوزهای امنیتی یا ادامه سفر منتظر بمانند و همین مسئله مدت اشغال هر نفتکش را افزایش میدهد.
افزایش طول سفر و زمان انتظار باعث میشود کشتی برای مدت بیشتری از بازار آزاد خارج بماند. به همین دلیل ظرفیت مؤثر ناوگان میتواند کاهش پیدا کند، حتی اگر تعداد اسمی نفتکشهای جهان به همان میزان کم نشده باشد.
مسیر دریای عمان به چین در جریان بحران به یکی از شاخصهای مهمتر بازار تبدیل شده است. افزایش اهمیت این مسیر به استفاده بیشتر از دریای عمان برای انتقال نفت، عملیات کشتیبهکشتی و ترتیبات جایگزین بارگیری در خارج از بخشهای محدودتر هرمز مربوط میشود.
اهمیت تجاری این مسیر به حدی افزایش یافته است که بازار مشتقات حمل اختصاصی نیز برای آن ایجاد شده است. حجم بالای معاملات قراردادهای آتی کرایه در روزهای نخست راهاندازی نشان داد فعالان بازار این مسیر را به یکی از معیارهای اصلی مدیریت ریسک VLCC تبدیل کردهاند.
در نتیجه اصلاح اخیر باید با دقت دنبال شود، زیرا ممکن است آغاز مرحله متفاوتی در قیمتگذاری نفتکشها باشد. تا پیش از این، مهمترین ویژگی بازار کاهش ظرفیت مؤثر کشتیها و افزایش تقریباً مداوم کرایه بود.
مرحله جدید میتواند نوسان بیشتری در هر دو جهت داشته باشد. کاهش تعداد محمولهها یا انتظار برای ورود کشتیهای بیشتر میتواند نرخ را سریع پایین بیاورد، اما موج تازه حملات، خروج مالکان از منطقه یا افزایش صادرات نفت میتواند دوباره کرایهها را به نزدیکی رکورد قبلی بازگرداند.
نرخ حمل در برخی مسیرهای مهم دیگر نیز از رکورد عقبنشینی کرده است و مسیر غرب آفریقا به آسیا نیز کاهش مشابهی را تجربه کرده است. بنابراین اصلاح فعلی فقط به شاخص دریای عمان محدود نمیشود و بخشی از بازار گستردهتر VLCC نیز به کاهش تقاضا پس از جهش شدید واکنش نشان داده است.
با این حال بازار نفتکش هنوز به مرحله وفور ساختاری نرسیده است. هزینه حمل در برخی مسیرهای بلند طی هفتههای اخیر به سطحی رسیده بود که خود حملونقل بخش بزرگی از قیمت تحویلی نفت خام را تشکیل میداد.
در یکی از معاملات قبلی، هزینه حمل یک VLCC حدود دو میلیون بشکهای از خلیج آمریکا به آسیا به نزدیک ۸۰ میلیون دلار رسید و هزینه حمل هر بشکه را به حدود ۴۰ دلار رساند. چنین ارقامی نشان دادند هزینه کشتیرانی میتواند بهتنهایی مسیر معمول خرید نفت پالایشگاهها را تغییر دهد.
بنابراین کاهش Worldscale از ۸۴۱ به ۷۷۶ باید در چنین شرایط فوقالعادهای بررسی شود. اصلاح کمتر از ۱۰ درصد از یک رکورد بسیار بالا به معنی بازگشت اقتصاد حمل به شرایط قبل از جنگ نیست.
برای پالایشگاههای آسیایی، کرایه نفتکش همچنان یکی از عوامل مهم انتخاب خوراک است. زمانی که حمل بسیار گران میشود، پالایشگاه ممکن است نفت نزدیکتری را انتخاب کند، حتی اگر قیمت پایه آن از یک نفت خام دورتر بیشتر باشد.
در چنین شرایطی جریان تجارت میتواند بدون هیچ تغییر در طراحی پالایشگاه جابهجا شود. پالایشگاهی که در حالت عادی نفت آمریکا، غرب آفریقا و خاورمیانه را مقایسه میکند، ممکن است مبدأیی را انتخاب کند که پس از اضافه شدن کرایه و بیمه، پایینترین هزینه تحویلی را ایجاد میکند.
کاهش اخیر نرخ VLCC میتواند بخشی از این محاسبات را دوباره تغییر دهد، اما نتیجه به ادامه یا توقف اصلاح بستگی دارد. نرخهایی که هنوز نزدیک رکورد قرار دارند همچنان مانع بزرگی برای تجارت نفت خام در مسیرهای بسیار طولانی محسوب میشوند.
اگر تعدادی از کشتیهای تحریمشده واقعاً به بازار بازگردند، افزایش عرضه نفتکش میتواند سرعت کاهش نرخ را بیشتر کند. با این حال سن، شرایط فنی و وضعیت بیمه بسیاری از کشتیهای ناوگان سایه همچنان درباره میزان واقعی این افزایش ظرفیت ابهام ایجاد میکند.
در سمت مقابل، شرایط امنیتی میتواند نرخها را دوباره افزایش دهد. حملات اخیر در هرمز و دریای عمان همچنان بر تصمیم مالکان اثر میگذارند و وقوع یک حادثه بزرگ تازه میتواند تمایل شرکتها برای پذیرش سفرهای منطقه را کاهش دهد.
حقبیمه ریسک جنگ نیز همچنان بخشی از هزینه واقعی حمل باقی مانده است. کاهش شاخص Worldscale الزاماً به معنی کاهش مشابه در کل هزینه انتقال نفت نیست، زیرا هزینه بیمه و سایر مخارج امنیتی ممکن است همچنان در سطح بالا باقی بمانند.
این تفاوت هنگام بررسی بازار قیر اهمیت ویژهای پیدا میکند. کشتیهای VLCC عمدتاً برای حمل محمولههای بسیار بزرگ نفت خام طراحی شدهاند و با کشتیهای تخصصی گرمشونده حمل قیر تفاوت بنیادی دارند. در نتیجه افت Worldscale از ۸۴۱ به ۷۷۶ را نباید به معنی کاهش ۷.۷ درصدی نرخ حمل قیر دانست.
این دو بازار برخی عوامل هزینه مشترک مانند قیمت سوخت دریایی، بیمه، ریسک منطقهای و طول سفر دارند، اما ساختار عرضه کشتی آنها کاملاً متفاوت است.
ناوگان حمل قیر بسیار کوچکتر و تخصصیتر است. مخازن این کشتیها باید به سامانه گرمایش و تجهیزات مناسب برای حفظ دمای قیر مجهز باشند و در نتیجه اضافه شدن یک VLCC به بازار هیچ ظرفیت تازهای برای حمل قیر ایجاد نمیکند.
بنابراین آزاد شدن احتمالی ابرنفتکشهای ناوگان سایه نیز تأثیر مستقیمی بر تعداد کشتیهای گرمشونده قابل استفاده برای صادرات قیر خلیج فارس ندارد.
البته اثر غیرمستقیم ممکن است ایجاد شود. افزایش دسترسی به نفتکشهای نفت خام میتواند در برخی نقاط فشار بر خدمات بندری، لنگرگاهها یا بخشهایی از زیرساخت کشتیرانی را کاهش دهد، اما فعلاً مدرکی وجود ندارد که نشان دهد اصلاح اخیر VLCC باعث کاهش مشخص نرخ حمل قیر در خلیج فارس شده است.
برای معاملهگران قیر، شاخصهای اصلی همچنان نرخ واقعی کشتیهای گرمشونده، تمایل مالکان به ورود به آبهای خلیج فارس، حقبیمه ریسک جنگ، زمان انتظار و فاصله میان قیمت FOB و قیمت تحویلی خواهند بود.
این تفاوت با افزایش نوسان کرایه نفت خام اهمیت بیشتری پیدا میکند. کاهش شاخصهای بزرگ VLCC میتواند این تصور را ایجاد کند که کل بازار حمل فرآوردههای نفتی ارزانتر شده است، در حالی که بخشهای تخصصی کوچکتر ممکن است همچنان با کمبود کشتی روبهرو باشند.
بنابراین اصلاح اخیر را باید بیشتر تغییر در تعادل میان تقاضای محموله و عرضه نفتکش دانست و نه عادیشدن لجستیک دریایی.
تقاضا در مسیر دریای عمان به چین کاهش یافته است، انتظار برای افزایش احتمالی تعداد نفتکشهای قابل استفاده بیشتر شده است و نرخها از رکورد عقبنشینی کردهاند؛ اما هیچیک از این عوامل ریسک امنیتی یا محدودیتهای عملیاتی اصلی را از بین نبردهاند.
شاخص مهم بعدی این خواهد بود که آیا نرخ Worldscale از سطح فعلی حدود ۷۷۶ باز هم پایینتر میرود یا در نزدیکی رکوردهای اخیر تثبیت میشود.
کاهش پایدار همراه با افزایش واقعی تعداد کشتیهای قابل استفاده و بهبود حجم صادرات میتواند نشان دهد بازار در حال بازسازی ظرفیت مؤثر خود است. در مقابل، جهش دوباره نرخ پس از حوادث امنیتی تازه نشان خواهد داد اصلاح فعلی موقتی بوده است.
اجرای واقعی هرگونه تغییر در تحریمها نیز از بحثهای اولیه اهمیت بیشتری خواهد داشت. بازار در حال حاضر به احتمال ورود ناوگان بیشتر واکنش نشان داده است، اما تعداد کشتیهایی که در نهایت مجوز و شرایط لازم برای بازگشت به تجارت اصلی را به دست میآورند تعیین خواهد کرد افزایش عرضه تا چه اندازه واقعی است.
برای بازار جهانی نفت خام، حرکت اخیر نشان میدهد کرایه ابرنفتکشها پس از ماهها افزایش تقریباً یکطرفه وارد مرحلهای شده است که احتمال حرکت در هر دو جهت بیشتر خواهد بود.
اما برای صنعت قیر نتیجه باید محتاطانهتر باقی بماند. کاهش نرخ VLCC میتواند نشانه کاهش بخشی از فشار کلی بازار کشتیرانی باشد، اما هنوز کاهش نرخ حمل کشتیهای تخصصی قیر را اثبات نمیکند.
در نتیجه بازار قیر میتواند نرخ VLCC را بهعنوان شاخصی از شرایط گستردهتر کشتیرانی دنبال کند، اما قیمت حمل قیر همچنان باید بر اساس وضعیت بسیار کوچکتر و تخصصیتر ناوگان کشتیهای گرمشونده ارزیابی شود.