
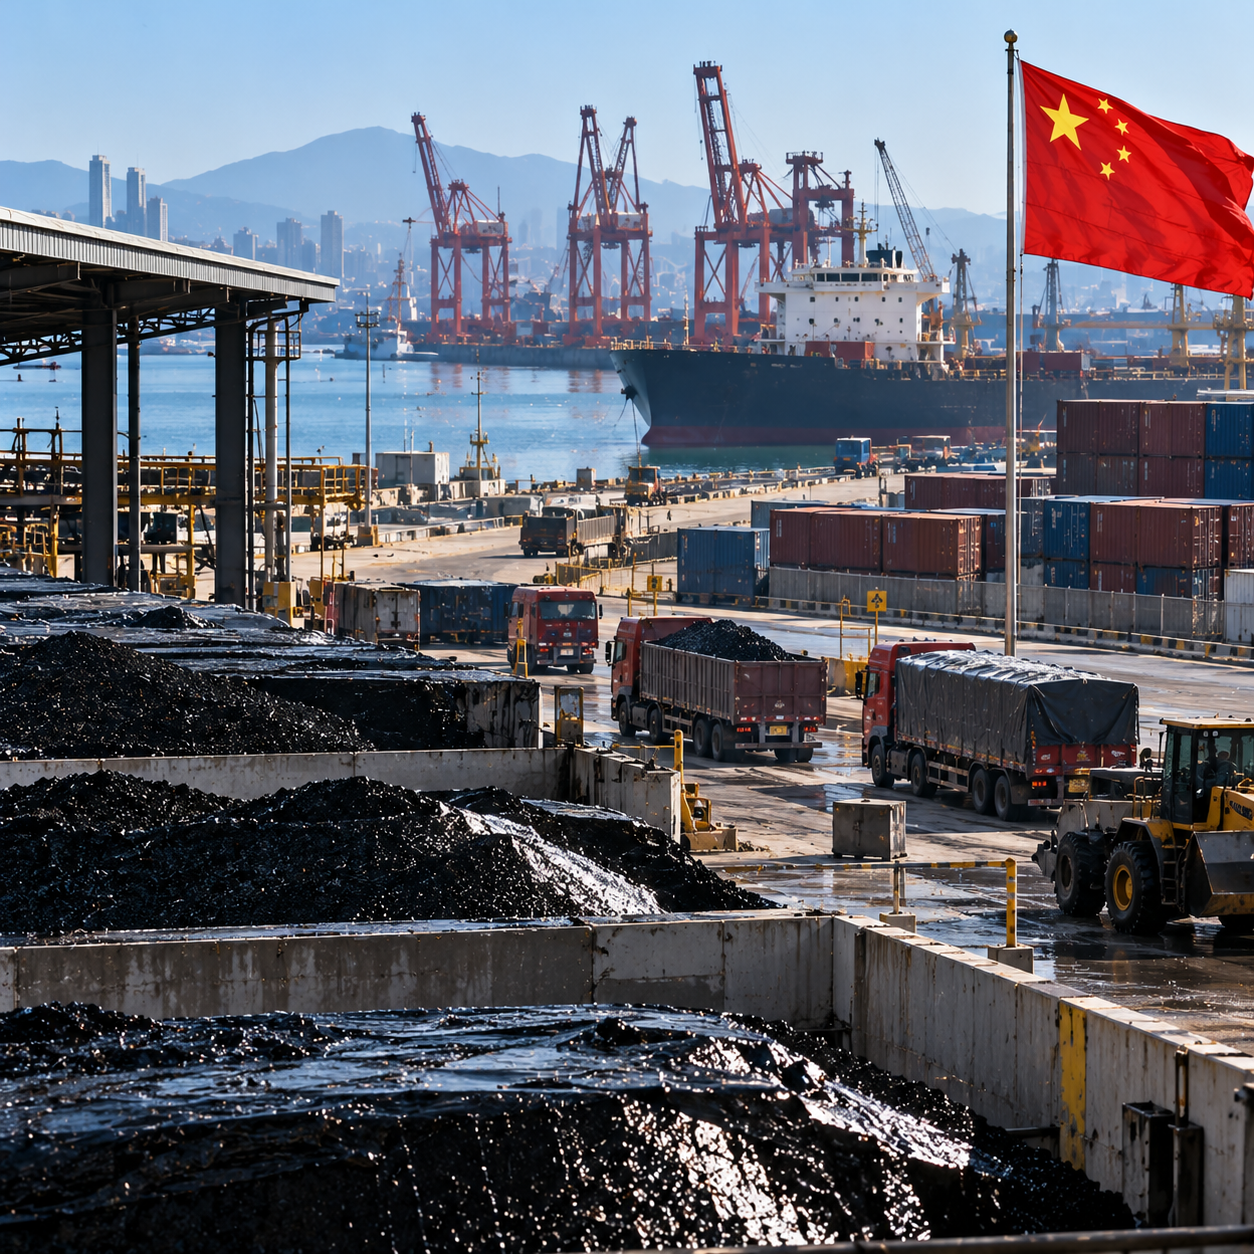
به گزارش نشریه دنیای نفت و قیر، بازار داخلی قیر چین در آخرین هفته اکتبر ۲۰۲۶ با وجود افزایش تولید پالایشگاهها و نشانههای کاهش تقاضای فصلی، رشد قابل توجه قیمت را تجربه کرد. میانگین هفتگی قیمت قیر تا ۲۹ اکتبر به ۶ هزار و ۲۵۹ یوان در هر تن رسید که نسبت به هفته قبل ۱۹۷ یوان، معادل حدود ۳.۳ درصد افزایش نشان میدهد. کمبود قیر آماده تحویل در استان شاندونگ و برخی مناطق شمالی چین، مهمترین عامل رشد قیمتها بود؛ درحالیکه پالایشگاههای جنوب کشور برای افزایش فروش، بخشی از محصولات خود را با تخفیف عرضه کردند.
تحولات اخیر نشاندهنده افزایش اختلاف شرایط عرضه و تقاضا میان مناطق مختلف چین است. در شاندونگ، کاهش حجم قیر قابل برداشت فوری از انبارها باعث تشدید رقابت میان خریداران و افزایش قیمت معاملات نقدی شد. بازار شمال چین نیز تحت تأثیر محدودیت عرضه محلی، رشد قیمت را تجربه کرد. در مقابل، برخی پالایشگاههای جنوب چین با نزدیکشدن به پایان ماه و برای تحقق برنامه فروش، قیمتهای پیشنهادی خود را کاهش دادند تا محمولههای بیشتری روانه بازار کنند. به این ترتیب، رشد میانگین قیمت ملی به معنای افزایش یکسان قیمت قیر در تمام مناطق چین نبوده است.
افزایش قیمت جهانی نفت خام نیز از بازار قیر حمایت کرد. بالا ماندن هزینه خوراک پالایشگاهها فشار بیشتری بر قیمت تمامشده تولید وارد کرد و در مناطقی که موجودی آماده فروش محدود بود، امکان افزایش قیمت را فراهم ساخت. بااینحال، این حمایت ناشی از هزینه تولید در شرایطی ادامه یافت که نشانههای کاهش مصرف فصلی نیز در بازار ظاهر شده است. همین وضعیت باعث شده بازار قیر چین همزمان با رشد قیمت، با نگرانی درباره تداوم تقاضا مواجه باشد.
در بخش تولید، آمار ۹۲ پالایشگاه قیر چین نشان میدهد حجم تولید هفتگی با افزایش ۲۳ هزار تنی به ۳۸۸ هزار تن رسیده است. نرخ بهرهبرداری از ظرفیت تولید نیز با رشد ۱.۴ واحد درصدی نسبت به هفته قبل، به ۲۳.۸ درصد افزایش یافت. ازسرگیری تولید قیر در چند پالایشگاه واقع در استانهای شاندونگ، جیانگسو، فوجیان و هنان از عوامل اصلی این افزایش بوده است.
بخش عمده رشد تولید به پالایشگاههای مستقل اختصاص داشت. تولید هفتگی این پالایشگاهها با افزایش ۴۰ هزار تنی به ۱۹۴ هزار تن رسید. در مقابل، تولید شرکت سینوپک با کاهش ۱۲ هزار تنی به ۹۰ هزار تن و تولید پتروچاینا با کاهش ۵ هزار تنی به ۶۱ هزار تن رسید. تولید قیر شرکت CNOOC نیز در سطح ۴۳ هزار تن بدون تغییر باقی ماند. این آمار نشان میدهد افزایش تولید ملی عمدتاً حاصل فعالیت بیشتر پالایشگاههای مستقل بوده و روند تولید در همه شرکتهای بزرگ یکسان نبوده است.
با وجود افزایش تولید، موجودی قیر در انبار پالایشگاهها همچنان کاهش یافت. تا ۲۹ اکتبر، حجم ذخایر پالایشگاهی چین به ۳۷۱ هزار تن رسید که نسبت به دوره قبل ۶.۳ درصد و در مقایسه با مدت مشابه سال گذشته ۴۵.۹ درصد کمتر بود. بیشترین کاهش موجودی در شرق چین ثبت شد؛ جایی که ذخایر پالایشگاهی ۱۵.۸ درصد کاهش یافت. توقف مقطعی تولید در برخی واحدها و ادامه تحویل محمولههای قراردادی از عوامل اصلی افت موجودی این منطقه بوده است.
ذخایر قیر خارج از پالایشگاهها نیز روند نزولی داشت. موجودی انبارهای تجاری و سایر مراکز نگهداری به حدود ۳۹۱ هزار تن رسید که نسبت به دوره قبل ۵.۶ درصد و در مقایسه با سال گذشته ۶۹.۷ درصد کاهش نشان میدهد. این ارقام بیانگر محدودبودن سطح ذخایر قابل دسترس بازار در مقایسه با سال گذشته است. بااینحال، کاهش موجودی لزوماً به معنای افزایش تقاضای مصرفکنندگان نهایی نیست، زیرا برنامه تولید، تحویل قراردادهای قبلی و شیوه توزیع محمولهها نیز بر تغییر حجم انبارها تأثیر دارند.
افزایش قیمت قیر نتوانست از کاهش سودآوری تولید جلوگیری کند. میانگین سود فرآوری قیر در طول هفته با افت ۱۵۸ یوانی به ۱۶۷ یوان در هر تن رسید. علت اصلی این کاهش، رشد سریعتر هزینه خوراک نسبت به قیمت فروش قیر بود. محدودشدن حاشیه سود میتواند در تصمیم پالایشگاهها برای ادامه تولید قیر یا اختصاص خوراک به سایر فرآوردههای نفتی اثرگذار باشد؛ موضوعی که برای پیشبینی عرضه در هفتههای آینده اهمیت دارد.
در بخش تقاضا، آمار فروش تصویری متفاوت ارائه میکند. حجم محمولههای ارسالی از سوی ۵۴ تولیدکننده مورد بررسی، با افزایش ۵.۱ درصدی به ۲۷۰ هزار تن رسید. بیشترین رشد ارسال محموله در جنوب چین ثبت شد؛ جایی که برخی پالایشگاهها برای تکمیل برنامه فروش پایان ماه، عرضه با تخفیف را افزایش دادند و بخشی از محصولات از طریق حمل دریایی ارسال شد. بنابراین رشد هفتگی ارسال محمولهها را نمیتوان بهتنهایی نشانه افزایش پایدار مصرف قیر در پروژههای راهسازی دانست.
با نزدیکشدن فصل سرد، شرایط تقاضا نیز در حال تغییر است. کاهش دما و نامساعدشدن هوا در شمال چین، سرعت اجرای پروژههای آسفالتریزی را کاهش داده و نیاز به خرید قیر را محدودتر کرده است. در مناطق جنوبی نیز بسیاری از پیمانکاران و بازرگانان به دلیل بالا بودن قیمتها و نامشخصبودن روند آینده بازار، از افزایش موجودی انبارهای خود خودداری میکنند و خریدها را عمدتاً براساس نیاز فوری پروژهها انجام میدهند.
وضعیت تولید قیر اصلاحشده نیز نشانههایی از ضعف تقاضا دارد. نرخ بهرهبرداری از ظرفیت ۶۹ واحد تولید قیر اصلاحشده در سطح ۵.۷ درصد باقی ماند که نسبت به هفته قبل تغییری نداشت، اما ۸.۹ واحد درصد کمتر از مدت مشابه سال گذشته بود. مصرف هفتگی قیر در این واحدها نیز حدود ۳۱ هزار تن اعلام شد. این ارقام نشان میدهد افزایش اخیر قیمت قیر با رشد قابل توجه فعالیت در بخش قیر اصلاحشده همراه نبوده است.
براساس برنامههای تولید موجود، انتظار میرود حجم برنامهریزیشده تولید قیر چین در نوامبر به حدود یک میلیون و ۶۳۵ هزار تن برسد که نسبت به برنامه اکتبر ۵۸ هزار تن، معادل ۳.۷ درصد افزایش دارد. البته میزان تولید واقعی به تأمین خوراک، تصمیمهای عملیاتی پالایشگاهها و وضعیت بازار بستگی خواهد داشت. چنانچه تولید افزایش یابد و همزمان تقاضای راهسازی در فصل سرد کاهش پیدا کند، احتمال تشدید فشار فروش در برخی مناطق وجود خواهد داشت؛ حتی اگر قیمت نفت خام همچنان در سطوح بالا باقی بماند.
از منظر تجارت بینالمللی قیر، تحولات اخیر چین نشان میدهد که بازار داخلی این کشور همچنان با اختلاف قابل توجه شرایط عرضه و تقاضا میان مناطق مختلف روبهرو است. همچنین باید توجه داشت که میانگین ۶ هزار و ۲۵۹ یوانی، شاخص قیمت بازار داخلی چین است و نباید مستقیماً با قیمتهای وارداتی قیر بشکهای بر مبنای CFR مقایسه شود. تفاوت گرید، بستهبندی، هزینه حمل و شرایط تجاری میتواند باعث اختلاف قابل توجه میان این دو نوع ارزیابی قیمت شود.
در مجموع، بازار قیر چین در آستانه نوامبر با مجموعهای از عوامل متضاد مواجه است. محدودیت قیر آماده تحویل در برخی مناطق شمالی و هزینه بالای خوراک همچنان از قیمتها حمایت میکند، اما افزایش تولید پالایشگاهها، کاهش تدریجی فعالیتهای راهسازی و تخفیفهای فروش در جنوب کشور میتواند مانع تداوم رشد قیمت شود. روند واقعی عرضه در هفتههای آینده و توان بازار برای جذب تولید اضافی تعیین خواهد کرد که افزایش قیمتهای اخیر ادامه پیدا میکند یا بازار بار دیگر تحت فشار کاهش تقاضا قرار میگیرد.