








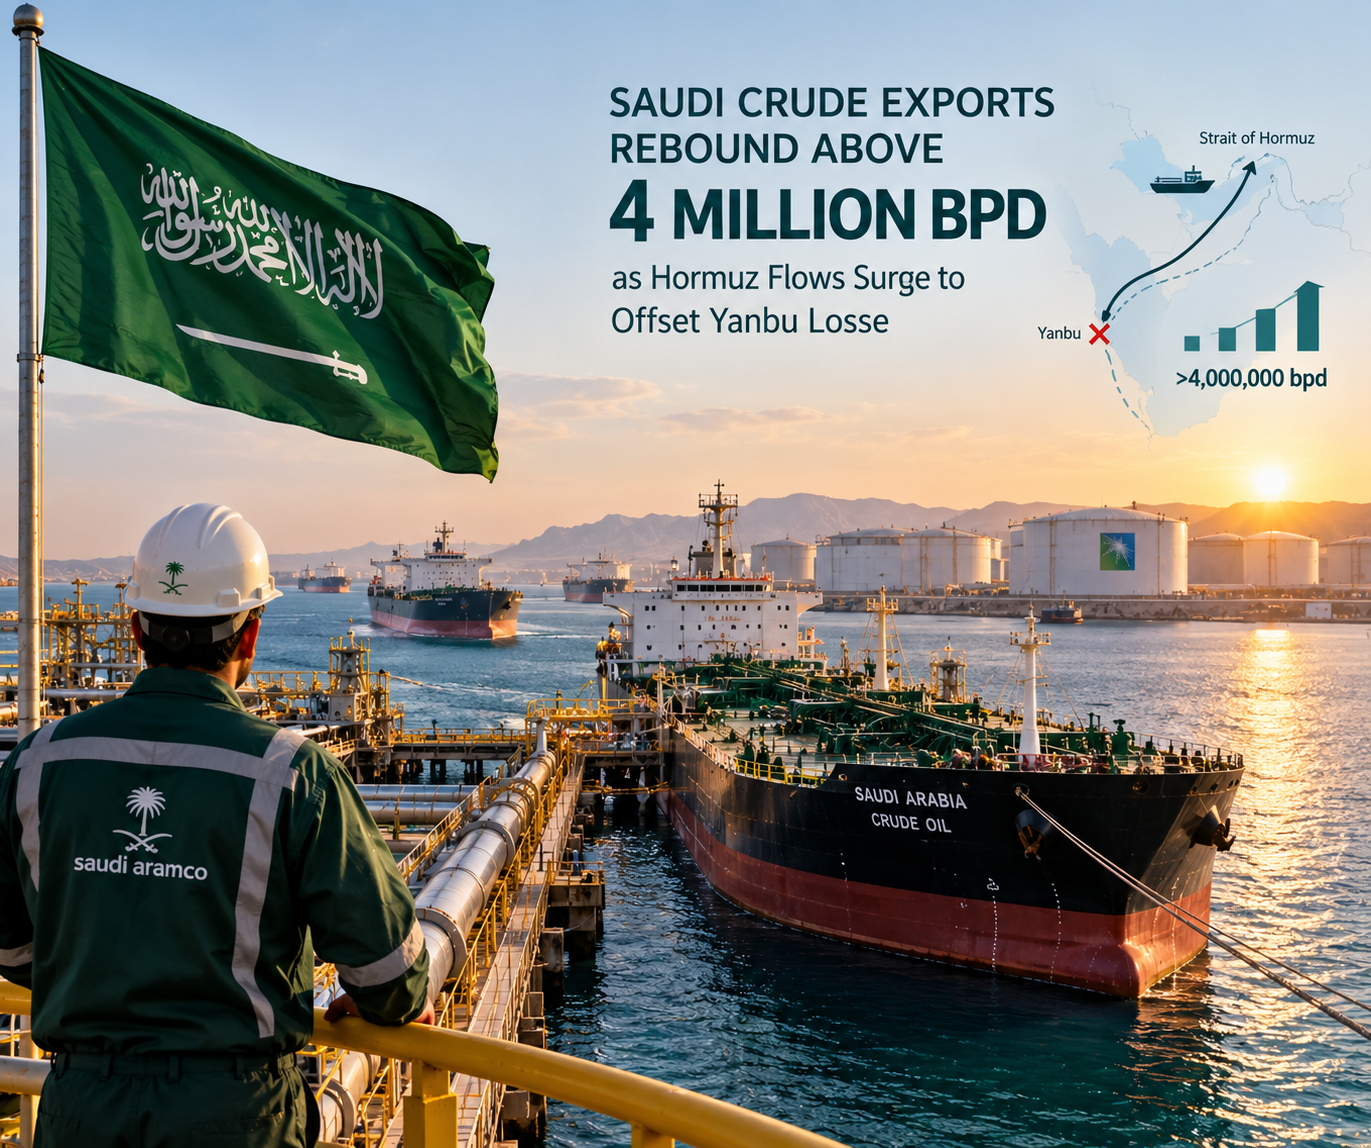
به گزارش نشریه دنیای نفت و قیر، عربستان سعودی پس از اختلال در خط لوله شرق–غرب و محدودشدن صادرات از ینبع، انتقال نفت خام از تنگه هرمز را بهشدت افزایش داده و مجموع صادرات این کشور در سپتامبر دوباره به بیش از ۴ میلیون بشکه در روز رسیده است. دادههای تازه روشنترین نشانه تا امروز هستند که نشان میدهند عربستان از مسیر خلیج فارس برای جبران بخشی از ظرفیت ازدسترفته در ساحل دریای سرخ استفاده میکند.
آمار اولیه ردیابی محمولهها نشان میدهد صادرات عربستان در سپتامبر تاکنون کمی بیش از ۴ میلیون بشکه در روز بوده، در حالی که این رقم در اوت به حدود ۲.۴ میلیون بشکه در روز کاهش یافته بود. به این ترتیب حجم صادرات طی کمتر از یک ماه حدود دوسوم افزایش یافته است.
تغییر مهمتر در مسیر این محمولهها دیده میشود. حجم نفت عربستان که طی شش روز اخیر از تنگه هرمز عبور کرده بهطور متوسط حدود ۲.۹ میلیون بشکه در روز بوده، در حالی که میانگین اوت تنها حدود ۷۰۰ هزار بشکه در روز بود.
به بیان ساده، جریان نفت عربستان از هرمز بیش از چهار برابر شده است. افزایش حدود ۲.۲ میلیون بشکهای در روز اکنون بخشی از انعطاف ازدسترفته پس از آسیب به خط لوله شرق–غرب و کاهش صادرات از ینبع را جبران میکند.
دادههای مستقل نفتکشها نیز این تغییر را تأیید میکنند. در هفته منتهی به ۱۳ سپتامبر، ۱۳ نفتکش حامل مجموعاً ۳۴ میلیون بشکه نفت خام از هرمز خارج شدند که حدود نیمی از این حجم متعلق به عربستان بود و عراق نیز نزدیک به ۳۵ درصد را تشکیل میداد.
این دادهها نسبت به نشانههای قبلی بهبود هرمز اهمیت بیشتری دارند. پیشتر گزارشهایی درباره افزایش کلی جریان نفت و LNG منتشر شده بود، اما اکنون آمار ردیابی محمولهها یک تغییر مشخص و قابل اندازهگیری در حجم نفت عربستان نشان میدهد.
این تحول همچنین نقش هرمز در راهبرد صادراتی عربستان را تغییر داده است. در بخش بزرگی از سال ۲۰۲۶، عربستان تلاش میکرد با استفاده گستردهتر از خط لوله شرق–غرب نفت بیشتری را به ینبع منتقل کند و وابستگی صادرات خود به تنگه هرمز را کاهش دهد.
حمله سپتامبر به این خط لوله این معادله را برهم زد. با محدودشدن مسیر دریای سرخ، عربستان ناچار شده حجم بیشتری از نفت خود را دوباره از همان آبراهی عبور دهد که طی ماههای قبل تلاش میکرد وابستگی به آن را کمتر کند.
در نتیجه هرمز از یک نقطه آسیبپذیر که عربستان قصد داشت بخشی از آن را دور بزند، به یکی از عوامل اصلی بازیابی کوتاهمدت صادرات این کشور تبدیل شده است. این تغییر از اهمیت ینبع کم نمیکند، بلکه نشان میدهد جایگزینکردن چند میلیون بشکه در روز ظرفیت خط لوله در مدت کوتاه تا چه اندازه دشوار است.
در عین حال وضعیت کلی خاورمیانه هنوز به اندازه آمار عربستان امیدوارکننده نیست. جریان نفت منطقه طی ده روز اخیر بهطور متوسط حدود ۱۷.۱ میلیون بشکه در روز بوده که همچنان نزدیک به ۶.۱ میلیون بشکه در روز پایینتر از میانگین سال ۲۰۲۵ است.
عربستان توانسته بخشی از صادرات ازدسترفته را بازیابی کند، اما شبکه منطقه هنوز به وضعیت عادی بازنگشته است. تعمیر خط لوله شرق–غرب ادامه دارد، ریسکهای امنیتی در هرمز و دریای سرخ همچنان بالاست و هزینههای حمل و بیمه در سطحی غیرعادی قرار دارند.
تغییر مسیر صادرات عربستان الگوی حمل دریایی را نیز دگرگون میکند. انتقال چند میلیون بشکه نفت بیشتر از هرمز به موقعیت متفاوت نفتکشها، برنامه جدید بارگیری و تغییر مسیر سفر کشتیها نیاز دارد.
این شرایط میتواند یک مشکل را کاهش دهد اما فشار دیگری ایجاد کند. افزایش بارگیری در خلیج فارس به عربستان کمک میکند افت مسیر ینبع را جبران کند، اما در عین حال تقاضا برای نفتکشهای بزرگ را در اطراف پایانههای خلیج فارس افزایش میدهد؛ آن هم زمانی که دسترسی به کشتی و ریسک جنگ همچنان از نگرانیهای اصلی بازار هستند.
بنابراین اثر این تغییر بر هزینه حمل الزاماً یکطرفه نیست. بازبودن هرمز ظرفیت صادرات عربستان را افزایش میدهد، اما رشد شدید حجم نفت عبوری از خلیج فارس میتواند رقابت برای نفتکشها را بیشتر کند و پیش از کاهش فشار هزینه حمل، برنامهریزی کشتیها را پیچیدهتر سازد.
برای پالایشگاههای آسیایی، بازگشت حجم بیشتری از نفت عربستان اهمیت مستقیمی دارد. افزایش صادرات از مسیر خلیج فارس احتمال رسیدن محمولههای قراردادی به پالایشگاهها را بالا میبرد و بخشی از اختلال ناشی از کاهش ظرفیت ینبع را جبران میکند.
این موضوع بهویژه برای چین، هند، کره جنوبی و ژاپن اهمیت دارد؛ بازارهایی که طی سال ۲۰۲۶ با نوسان شدید در جریان نفت خاورمیانه روبهرو بودهاند. افزایش دسترسی به نفت عربستان میتواند بخشی از عدم اطمینان خوراک پالایشگاههای این کشورها را کاهش دهد، هرچند هزینه حمل همچنان بالا باقی بماند.
برای بازار قیر و آسفالت، اثر فعلی غیرمستقیمتر است. تاکنون هیچ دادهای وجود ندارد که نشان دهد همزمان با افزایش صادرات نفت خام، تولید یا صادرات قیر عربستان نیز افزایش یافته باشد.
این دو جریان را نباید یکسان در نظر گرفت. نفت خام با نفتکشهای بزرگ و از شبکه لجستیکی متفاوتی حمل میشود، در حالی که قیر فله به مخازن گرمشونده، تجهیزات اختصاصی بارگیری و کشتیهای تخصصی نیاز دارد.
اثر قابلدفاع برای بازار قیر بیشتر از مسیر امنیت خوراک پالایشگاهها و شرایط کلی حملونقل منطقه منتقل میشود. دسترسی مطمئنتر به نفت خام میتواند فعالیت پالایشگاهها را قابل پیشبینیتر کند، در حالی که تغییر تقاضا برای نفتکش، بیمه و شلوغی بنادر خلیج فارس میتواند بر هزینه حمل سایر محصولات نفتی نیز اثر بگذارد.
در عین حال نمیتوان انتظار داشت افزایش صادرات نفت عربستان فوراً هزینه حمل قیر را کاهش دهد. بالا رفتن حجم محمولههای نفت خام از خلیج فارس میتواند موقعیت کشتیها و فعالیت بنادر را تحت فشار قرار دهد، حتی اگر عرضه کلی انرژی در حال بهبود باشد.
آزمون مهم بعدی این است که آیا صادرات عربستان بالای ۴ میلیون بشکه در روز باقی میماند و آیا هرمز میتواند بدون اختلال تازه، نزدیک به ۳ میلیون بشکه در روز جریان نفت سعودی را تحمل کند یا خیر. روند تعمیر خط لوله شرق–غرب نیز به همان اندازه مهم خواهد بود، زیرا بازگشت مسیر ینبع دوباره دو گزینه بزرگ صادراتی در اختیار عربستان قرار میدهد.
در شرایط فعلی، مهمترین نکته صرفاً افزایش صادرات عربستان نیست، بلکه نحوه بازیابی آن است. هرمز که پیشتر اصلیترین مسیر آسیبپذیری عربستان محسوب میشد، اکنون بخش بزرگی از جریان جایگزین این کشور را پس از محدودشدن ظرفیت ینبع حمل میکند.








