








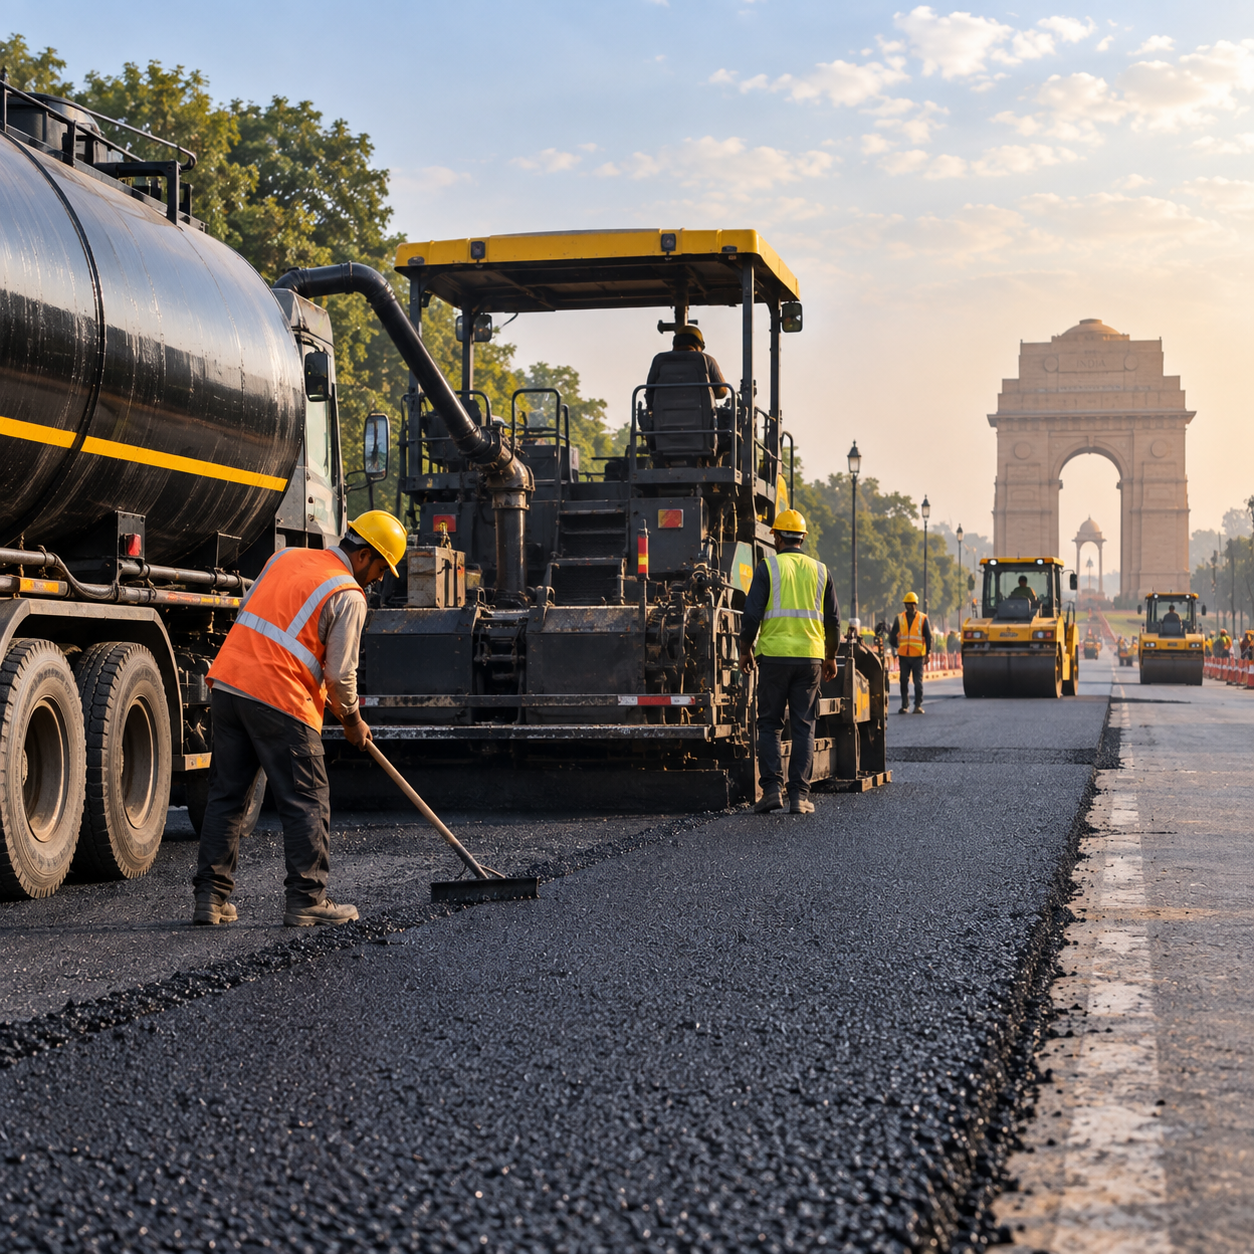
به گزارش نشریه دنیای نفت و قیر، بخش راهسازی هند در آستانه دورهای حساس پس از پایان بارندگیهای موسمی قرار گرفته است؛ زیرا افزایش قیمت و اختلال در دسترسی به قیر از همین حالا بر سرعت ساخت جادهها اثر گذاشته است و همزمان، حجم پروژههای جدیدی که قرار است برای اجرا واگذار شوند دوباره افزایش مییابد.
ارزیابی جدید ICRA تغییر مهمی را در وضعیت بازار نشان میدهد. فشار موجود بر قیر دیگر فقط در افزایش قیمت یا کاهش واردات دیده نمیشود و این مؤسسه تأیید کرده است که افزایش شدید قیمت قیر و اختلال در دسترسی به آن بر اثر بحران غرب آسیا، بر اجرای پروژههای جادهای در سهماهه نخست FY2027 اثر منفی گذاشته است. این موضوع نشان میدهد مشکلات تأمین قیر به مرحلهای رسیدهاند که بر عملیات واقعی ساخت جاده نیز اثر میگذارند.
در همین حال، مسیر تقاضای آینده در جهت دیگری حرکت میکند. ICRA انتظار دارد وزارت حملونقل جادهای و بزرگراههای هند یا MoRTH در FY2027 حدود ۸,۰۰۰ تا ۸,۵۰۰ کیلومتر پروژه جدید واگذار کند، در حالی که این رقم در FY2026 حدود ۷,۰۰۰ کیلومتر بوده است. اجرای پروژههای جادهای نیز در سال مالی جاری در محدوده ۹,۰۰۰ تا ۹,۵۰۰ کیلومتر پیشبینی میشود و در مقایسه با ۹,۳۸۰ کیلومتر دوره قبل تغییر بزرگی نخواهد داشت.
این شرایط تعادل خاصی در بازار ایجاد کرده است. سرعت فعلی ساخت جاده همچنان تا حدی تحت تأثیر کاهش واگذاری پروژه در سه سال گذشته قرار دارد، اما افزایش مورد انتظار در واگذاریهای جدید نشان میدهد زمینه تقاضای دوره بعدی دوباره در حال تقویتشدن است.
برای تأمینکنندگان قیر، این تفاوت اهمیت دارد. یک پروژه جادهای بلافاصله پس از واگذاری وارد مرحله آسفالتریزی نمیشود و ابتدا باید مراحل مختلفی مانند آمادهسازی زمین، دریافت مجوزها، تجهیز کارگاه و اجرای لایههای زیرین را پشت سر بگذارد، اما افزایش حجم پروژههای واگذارشده در نهایت تقاضای بیشتری برای سنگدانه، آسفالت و قیر ایجاد میکند.
در نتیجه، محدودیت عرضه در شرایطی ظاهر شده است که موج بعدی تقاضا هنوز بهطور کامل وارد بازار نشده است. قیر از همین حالا گرانتر شده و تهیه آن نیز دشوارتر است، در حالی که حجم پروژههایی که در مراحل بعد به آسفالت نیاز خواهند داشت رو به افزایش است.
اهمیت گزارش ICRA دقیقاً در تأیید همین موضوع است که مشکل دسترسی به قیر بر اجرای واقعی جادهها اثر گذاشته است. پیمانکار تا حدی میتواند افزایش قیمت را با تغییر زمان خرید یا استفاده از بندهای تعدیل قرارداد مدیریت کند، اما زمانی که خود محصول در زمان مورد نیاز در دسترس نباشد، مشکل متفاوتی ایجاد میشود و عملیات آسفالتریزی ممکن است متوقف شود.
به همین دلیل، قابلیت اطمینان عرضه در حال تبدیلشدن به عاملی تقریباً به اندازه قیمت است. پیشنهاد ارزان برای خرید قیر زمانی ارزش خود را از دست میدهد که محموله امکان بارگیری نداشته باشد، وسیله حمل در دسترس نباشد یا کالا بعد از زمان مورد نیاز پروژه به مقصد برسد.
هند در حالی وارد این شرایط شده است که عرضه خارجی قیر از قبل کاهش قابلتوجهی پیدا کرده بود. واردات این کشور در نیمه نخست سال از حدود ۱.۸۱ میلیون تن به ۹۰۵ هزار تن کاهش یافت و تقریباً نصف شد، زیرا اختلال در خلیج فارس حرکت عادی کشتیها و دسترسی خریداران هندی به برخی منابع سنتی تأمین را محدود کرد.
این کاهش واردات اکنون فقط بهعنوان زمینه بازار اهمیت دارد و تحول مهمتر این است که ICRA پیامد آن را در بخش ساختوساز مشاهده کرده است. مسئله دیگر صرفاً ورود حجم کمتری قیر به هند نیست، بلکه قیمت بالا و محدودیت دسترسی اکنون بر سرعت اجرای پروژهها نیز اثر میگذارند.
فشار هزینه نیز فقط به قیر محدود نشده است. CRISIL Ratings اعلام کرده است که شرکتهای بزرگ و متنوع EPC هند با افزایش قیمت سیمان، فولاد و قیر روبهرو شدهاند و اختلالات ژئوپلیتیکی نیز هزینه حمل و بیمه را افزایش دادهاند. مواد اولیه حدود ۵۵ تا ۶۰ درصد کل هزینه شرکتهای مورد بررسی را تشکیل میدهند و به همین دلیل افزایش همزمان چند ماده اصلی میتواند اثر قابلتوجهی بر سودآوری آنها داشته باشد.
CRISIL پیشبینی میکند حاشیه سود عملیاتی این شرکتهای بزرگ حدود ۵۰ تا ۷۰ واحد پایه کاهش پیدا کند و به ۸.۲ تا ۸.۴ درصد برسد، زیرا بندهای تعدیل قیمت در بخش قابلتوجهی از قراردادها تمام افزایش هزینهها را جبران نمیکنند.
ارزیابی CRISIL فقط شرکتهای فعال در راهسازی را شامل نمیشود و شرکتهای بزرگ EPC در چند حوزه مختلف زیرساختی را بررسی میکند، اما وضعیت کلی هزینههای ساخت در هند را بهخوبی نشان میدهد. پیمانکاران جادهای نیز در بازاری فعالیت میکنند که قیر همزمان با فولاد، سیمان، هزینه حمل و بیمه گرانتر شده است.
این ترکیب برای اجرای پروژههای آسفالتی اهمیت ویژهای دارد، زیرا برنامه تولید آسفالت به هماهنگی دقیق میان تحویل قیر، سنگدانه، کارخانه، فینیشر، غلتکها و نیروی اجرایی وابسته است. اختلال در تأمین یک ماده اصلی میتواند بهرهوری کل این زنجیره را کاهش دهد.
پایان فصل بارندگیهای موسمی میتواند این مشکل را آشکارتر کند. بارندگی بهطور طبیعی اجرای بسیاری از پروژههای آسفالتی را کاهش میدهد و مصرف قیر نیز در این دوره کمتر میشود، اما با مناسبترشدن شرایط آبوهوایی، پروژههای عقبافتاده میتوانند در فاصله زمانی نسبتاً کوتاهی دوباره فعال شوند.
اگر محدودیت عرضه تا آن زمان ادامه پیدا کند، خریداران ممکن است برای دریافت سهم بیشتری از تولید پالایشگاههای داخلی و محمولههای وارداتی موجود با یکدیگر رقابت کنند. پیمانکارانی که موجودی کافی از قبل تأمین نکردهاند نیز بیشتر در معرض تأخیر پروژه قرار خواهند گرفت.
پالایشگاههای داخلی هند در چنین شرایطی نقش مهمتری در ایجاد تعادل بازار خواهند داشت. هند ظرفیت پالایشی قابلتوجهی دارد و برای تأمین قیر کاملاً به واردات وابسته نیست، اما ظرفیت پالایش به معنای عرضه نامحدود قیر نیست.
میزان تولید قیر به ساختار پالایشگاه، نوع نفت خام مصرفی، شرایط عملیاتی و سودآوری تولید محصولات مختلف وابسته است. یک پالایشگاه میتواند بخشی از جریانهای سنگین را برای تولید قیر اختصاص دهد یا آنها را در واحدهای تبدیلی برای تولید فرآوردههای دیگر مصرف کند و به همین دلیل افزایش تقاضای راهسازی الزاماً با همان سرعت به افزایش عرضه قیر منجر نمیشود.
توزیع منطقهای نیز اهمیت دارد. حتی اگر عرضه در سطح کل کشور کافی به نظر برسد، پروژهای که فاصله زیادی با پالایشگاه تولیدکننده دارد یا به حمل طولانی زمینی وابسته است ممکن است با قیمت بسیار بالاتر یا محدودیت دسترسی روبهرو شود.
در نتیجه، هزینه نهایی تحویل اهمیت بیشتری پیدا کرده است. خریدار باید علاوه بر قیمت قیر در پالایشگاه یا مبدأ، هزینه حمل، بیمه، ذخیرهسازی، زمان انتظار و قابلیت اطمینان تحویل را نیز محاسبه کند و ممکن است یک محموله ظاهراً ارزان پس از اضافهشدن هزینههای لجستیکی دیگر مزیت اقتصادی نداشته باشد.
برای واردکنندگان، دسترسی به کشتی نیز همچنان یکی از متغیرهای اصلی است. هند بخش قابلتوجهی از قیر وارداتی خود را از خلیج فارس تأمین کرده است و اختلال در مسیرهای دریایی میتواند تعداد تأمینکنندگان قابل استفاده را کاهش دهد و هزینه تهیه محموله از منابع جایگزین را افزایش دهد.
خرید از مبدأهای دورتر میتواند بخشی از کمبود را جبران کند، اما جایگزینکردن جریانهای تثبیتشده خلیج فارس کار سادهای نیست. طول مسیر بیشتر، هزینه حمل متفاوت و محدودیت عرضه در سایر بازارها میتوانند قیمت نهایی قیر را تا زمان رسیدن به هند به میزان قابلتوجهی افزایش دهند.
در همین شرایط، افزایش مورد انتظار در واگذاری پروژههای MoRTH اهمیت بیشتری پیدا میکند. اجرای جاده در سال مالی جاری احتمالاً جهش بزرگی نخواهد داشت، اما افزایش واگذاری از حدود ۷,۰۰۰ کیلومتر به ۸,۰۰۰ تا ۸,۵۰۰ کیلومتر به معنای بزرگترشدن حجم پروژههایی است که در مراحل بعدی وارد عملیات آسفالت خواهند شد.
زمان ورود این پروژهها به مرحله اجرا تعیین خواهد کرد که محدودیت فعلی قیر فقط یک مشکل موقت در خرید باقی بماند یا به فشار طولانیتری در بازار تبدیل شود.
اگر شرایط کشتیرانی بهتر شود، واردات افزایش پیدا کند و پالایشگاههای داخلی نیز تولید کافی داشته باشند، بازار میتواند تقاضای جدید را بدون ایجاد کمبود طولانیمدت جذب کند و بخشی از فشار فعلی کاهش پیدا کند.
اما اگر دسترسی به منابع خارجی همچنان محدود بماند، هند ممکن است با ترکیب دشوارتری روبهرو شود؛ تعداد بیشتری پروژه به سمت اجرا حرکت خواهند کرد، در حالی که پیمانکاران از قبل با هزینه بالای قیر و انعطاف کمتر در تأمین آن مواجه هستند.
در چنین بازاری، تأمینکنندگانی که بتوانند حجم و زمان تحویل را تضمین کنند مزیت بیشتری خواهند داشت. خریداران نیز ممکن است کمتر از گذشته فقط بر پایینترین قیمت تمرکز کنند، زیرا تأخیر در تحویل میتواند هزینه بسیار بیشتری از اختلاف محدود قیمت میان دو پیشنهاد ایجاد کند.
سیاست نگهداری موجودی نیز ممکن است تغییر کند. پیمانکاران و توزیعکنندگان میتوانند پیش از آغاز دوره پرحجم آسفالتریزی، قیر بیشتری خریداری کنند تا وابستگی خود را به خریدهای کوتاهمدت کاهش دهند؛ اقدامی که خود میتواند تقاضای خرید را پیش از افزایش واقعی مصرف بالا ببرد.
برای تأمینکنندگان قیر، فرصت بازار در نتیجه فقط به افزایش قیمت محدود نمیشود. بازاری که پروژههای آینده آن دوباره در حال افزایش هستند، میتواند تقاضای بیشتری برای شرکتهایی ایجاد کند که مشخصات فنی ثابت، حجم کافی و زنجیره حمل قابل اعتماد ارائه میکنند.
برای پیمانکاران، افزایش پروژهها از یک طرف چشمانداز درآمدی را بهبود میدهد، اما از طرف دیگر افزایش هزینه مواد اولیه و اختلال در تأمین میتواند بخشی از سود پروژهها را کاهش دهد، بهویژه اگر امکان انتقال کامل افزایش هزینه به کارفرما وجود نداشته باشد.
برای سازمانهای راهسازی نیز افزایش واگذاری پروژه بهتنهایی تضمین نمیکند که سرعت ساخت بیشتر شود. اجرای واقعی برنامه زیرساختی به این بستگی دارد که مواد اصلی از جمله قیر با قیمت قابلقبول و در زمان مورد نیاز در اختیار پیمانکاران قرار بگیرند.
در نتیجه تحول اصلی در بازار قیر هند دیگر فقط افزایش قیمت یا کاهش واردات نیست. نکته تازه این است که فشار بر عرضه قیر اکنون مستقیماً در سرعت اجرای پروژههای جادهای دیده میشود و همزمان حجم پروژههای آینده نیز دوباره افزایش پیدا میکند.
این ترکیب میتواند بازار پس از فصل بارندگی را به یک آزمون جدی تبدیل کند. اجرای فعلی پروژهها تغییر بزرگی نکرده است، اما شبکه تأمین باید هم پاسخگوی پیمانکارانی باشد که از همین حالا با هزینه بالاتر مواجه هستند و هم خود را برای پروژههای بیشتری آماده کند که در مراحل بعد وارد عملیات ساخت خواهند شد.
چالش بعدی قیر هند در نتیجه کمتر به یک قیمت مشخص وابسته خواهد بود و بیشتر به این بستگی دارد که پالایشگاههای داخلی، واردکنندگان و شرکتهای حمل بتوانند حجم کافی قیر را دقیقاً در زمانی به پروژهها برسانند که به آن نیاز دارند.
اگر این زنجیره بتواند بهموقع پاسخ دهد، رشد واگذاری پروژهها میتواند به افزایش تقاضایی قوی اما قابل مدیریت تبدیل شود. در غیر این صورت، محدودیت دسترسی به قیر میتواند در کنار قیمت بالا به یکی از عواملی تبدیل شود که سرعت توسعه شبکه جادهای هند را تعیین میکند.








