








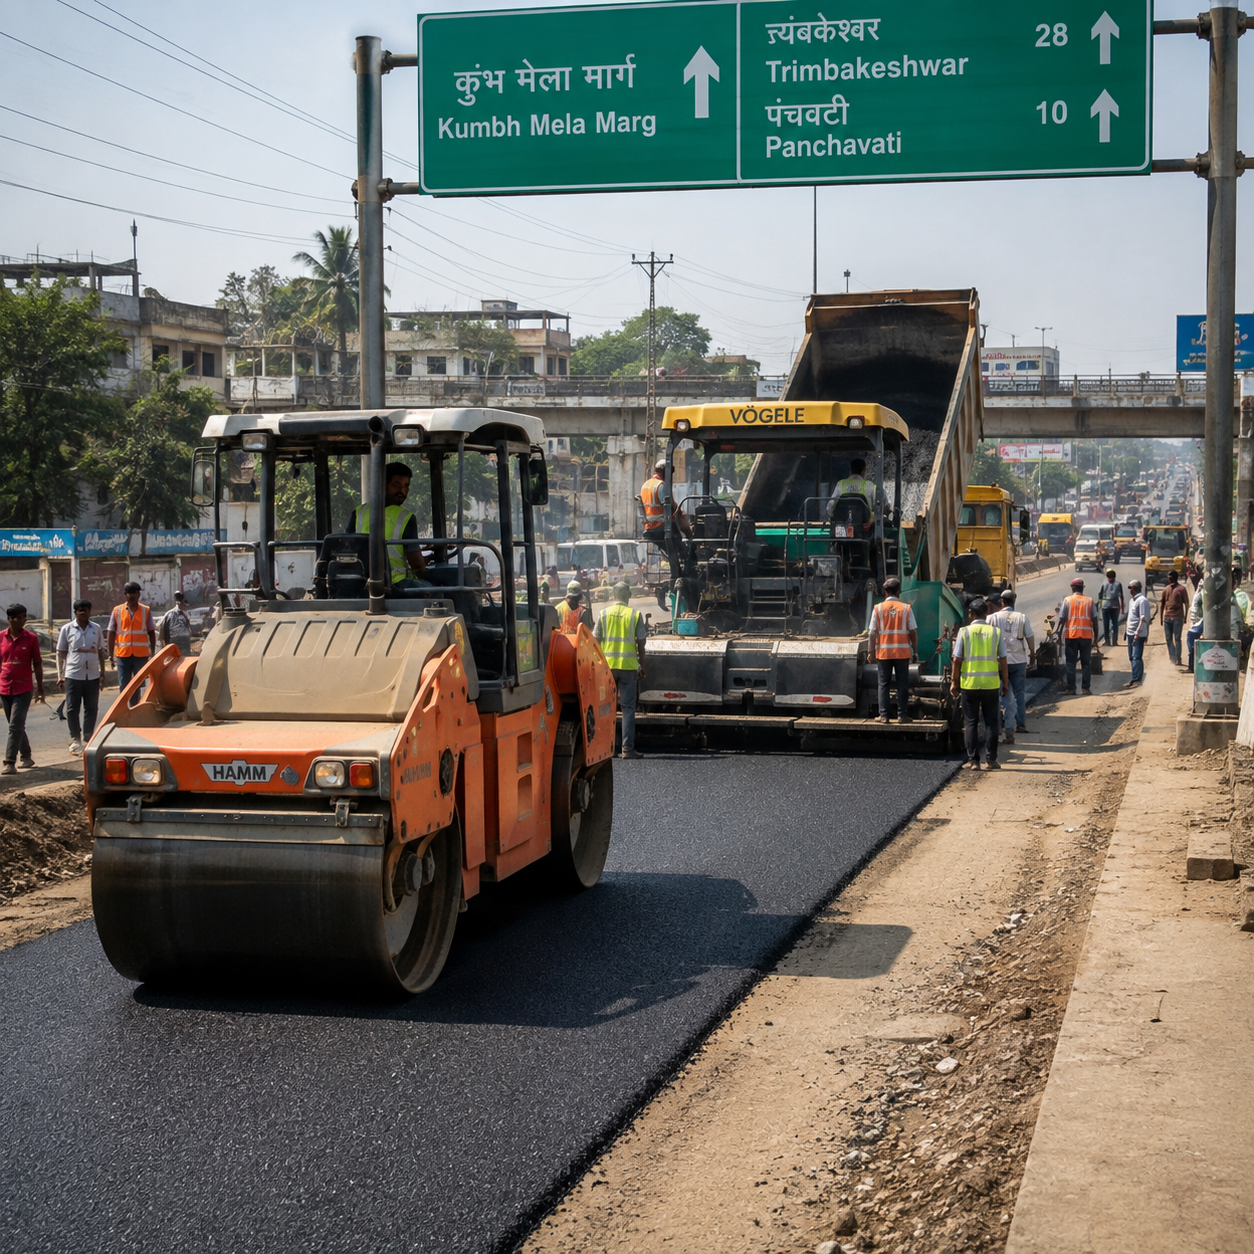
به گزارش نشریه دنیای نفت و قیر، شهرداری ناشیک بهطور گزارششده درخواست کرده است که حدود ۱۲۰ هزار تن قیر به پروژههای بزرگ آسفالتریزی مرتبط با مراسم Simhastha Kumbh Mela 2027 در ناشیک و تریمباکشوار اختصاص یابد. این درخواست از نظر تجاری اهمیت دارد، زیرا حجم قابلتوجهی از تقاضای فیزیکی را درست پیش از آغاز فصل راهسازی پس از بارندگیهای موسمی هند وارد بازار میکند.
در گزارش منتشرشده اختلاف جزئی در رقم اعلامشده دیده میشود. در ابتدای گزارش از ۱.۲۲ لک تن، معادل ۱۲۲ هزار تن، نام برده شده است؛ اما مانیشا خاتری، کمیسر شهرداری ناشیک، میزان نیاز را ۱.۲ لک تن، معادل ۱۲۰ هزار تن، اعلام کرده است. بنابراین برای تحلیل بازار بهتر است از عبارت «حدود ۱۲۰ هزار تن» استفاده شود و این مقدار بهعنوان خرید قطعی دقیقاً ۱۲۰ هزار تن معرفی نشود.
شهرداری ناشیک بهطور گزارششده از دولت ایالت مهاراشترا خواسته است که برای اختصاص این محصول با شرکت نفت هند، شرکت نفت بهارات و شرکت نفت هندوستان هماهنگی کند. قرار است حدود نیمی از این مقدار در پروژههای شهرداری ناشیک مصرف شود و نیم دیگر به پروژههای جادهای مرتبط با کومب اختصاص یابد که اداره راه و ساختمان مهاراشترا آنها را مدیریت میکند.
این تفاوت اهمیت زیادی دارد. اطلاعیه منتشرشده از درخواست برای اختصاص عرضه خبر میدهد و به معنی تکمیل خرید، واگذاری قرارداد تأمین یا تأیید برنامه تحویل نیست. WPB سند خرید جداگانهای در وبسایت شهرداری ناشیک پیدا نکرده است که حجم کل، ترکیب گریدها، مبنای قیمتگذاری یا برنامه زمانی تحویل را تأیید کند. تا زمان انتشار چنین سندی، باید این رقم را نیازی گزارششده دانست که اظهارات منتسب به کمیسر شهرداری از آن پشتیبانی میکند.
بااینحال، گستردگی برنامه عمرانی از احتمال شکلگیری تقاضای فیزیکی قابلتوجه حمایت میکند. شهرداری ناشیک نزدیک به ۳۰ جاده به طول تقریبی ۱۵۰ کیلومتر را با هزینه برآوردی ۱۳۰۰ کرور روپیه توسعه میدهد. انتظار میرود حدود ۴۰ درصد این شبکه با بتن ساخته شود و برای بخش باقیمانده از روسازی قیری استفاده شود. فرایند مناقصه ۲۸ پروژه جادهای بهطور گزارششده تکمیل شده است و دو پروژه دیگر نیز مجوز اداری دریافت کردهاند.
چند پروژه منفرد نیز از هماکنون عملیات آسفالتریزی را شامل میشوند. پیشتر برای ۹ پروژه جادهای به ارزش تقریبی ۲۹۵.۵ کرور روپیه دستور کار صادر شده بود. مسیر آگار تاکلی–نیلگیری باغ–بزرگراه بمبئی–آگرا، مسیر پل چاندشی–پل رودخانه ناندینی و جاده پیمپالگائون خامب–وادنر گیت در میان این پروژهها قرار دارند. این عملیات بخشی از برنامه گسترده توسعه جادهای مربوط به کومب محسوب میشوند و تنها به یک قرارداد مستقل روکش آسفالت محدود نمیشوند.
برنامه گستردهتر زیرساختی نیز ابعاد بزرگی دارد. دولت مهاراشترا برنامهای به ارزش ۲۲ هزار و ۴۲۵.۳۹ کرور روپیه برای مراسم سال ۲۰۲۷ تصویب کرده است که جادهها، تأسیسات حملونقل، آبرسانی، خدمات بهداشتی و دیگر زیرساختهای شهری را پوشش میدهد. مراسم افتتاحیه برای ۳۱ اکتبر ۲۰۲۶ برنامهریزی شده است و آیینهای اصلی آبتنی در آگوست و سپتامبر ۲۰۲۷ برگزار میشوند. این برنامه زمانی فرصت محدودی را پس از پایان بارندگیهای موسمی سال ۲۰۲۶ برای ساختوساز باقی میگذارد و پیمانکاران را برای تکمیل عملیات اصلی آسفالتریزی پیش از شلوغترین مرحله مراسم تحت فشار قرار میدهد.
زمانبندی این درخواست برای بازار قیر هند اهمیت ویژهای دارد. کمیسر شهرداری اعلام کرده است که کمبود قیر در ماههای مه و ژوئن، برنامه آسفالتریزی برخی مسیرهای ناشیک را مختل کرده بود. انتظار میرود عملیات اصلی آسفالتریزی در اکتبر و پس از پایان بارندگیهای موسمی آغاز شود؛ زمانی که شرایط جوی برای اجرای روسازی مناسبتر میشود. در نتیجه، این نیاز گزارششده ممکن است همزمان با بازگشت تقاضای فصلی در دیگر ایالتهای هند وارد زنجیره تأمین شود.
مصرف قیر هند در ژوئیه ۲۰۲۶ نسبت به سال قبل ۸.۵ درصد افزایش یافت، هرچند بهدلیل ادامه محدودیتهای ناشی از فصل بارندگی، حدود ۱۶.۹ درصد کمتر از ژوئن باقی ماند. بنابراین درخواست ناشیک در بازاری با ضعف بنیادی مطرح نشده است. این درخواست در شرایطی شکل گرفته است که پیمانکاران خود را برای بازگشت معمول تقاضا پس از فصل بارندگی آماده میکنند و احتمال دارد پروژههای بهتعویقافتاده نیز همزمان دوباره وارد مرحله اجرا شوند.
بر اساس دادههای وزارت نفت هند که در گزارشهای صنعتی این کشور منتشر شدهاند، هند سالانه به حدود ۹ میلیون تن قیر نیاز دارد. پالایشگاههای داخلی حدود ۵.۴ میلیون تن از این نیاز را تأمین میکنند و واردات بخش زیادی از کسری باقیمانده را پوشش میدهد. با این مبنا، تقاضای گزارششده ۱۲۰ هزار تنی ناشیک تقریباً با ۱.۳ درصد نیاز سالانه هند برابری میکند. شاید این سهم در مقیاس ملی قابلکنترل به نظر برسد، اما تمرکز آن در یک منطقه و در دوره زمانی فشرده میتواند اثر بسیار بزرگتری در بازار محلی ایجاد کند.
نخستین نقطه فشار تجاری احتمالاً در برنامه تخصیص پالایشگاهها شکل میگیرد. اگر شرکت نفت هند، BPCL و HPCL حجم بیشتری را برای پروژههای ناشیک و اداره راه و ساختمان مهاراشترا کنار بگذارند، عرضه نقدی برای سایر پیمانکاران، بهویژه در غرب هند، ممکن است محدود شود. شدت این اثر به برنامه تولید پالایشگاهها، تعهدات قراردادی موجود، موجودی انبارها و توزیع تحویلها در چند ماه بستگی خواهد داشت.
ترکیب دقیق گریدهای موردنیاز اعلام نشده است. پروژههای جادهای هند معمولاً قیرهای گرید ویسکوزیته مصرف میکنند، اما اطلاعات عمومی بررسیشده از سوی WPB مشخص نمیکند که چه مقدار VG10، VG30، VG40، قیر اصلاحشده یا امولسیون قیری موردنیاز خواهد بود. بنابراین هنوز نمیتوان کل نیاز ۱۲۰ هزار تنی را به یک گرید خاص نسبت داد.
ظرفیت ذخیرهسازی و لجستیک داخلی ممکن است به اندازه حجم اسمی محصول اهمیت پیدا کند. شرکتهای نفتی بهطور گزارششده ایجاد انبارهای موقت در ناشیک و تأسیسات ذخیرهسازی اختصاصی در بمبئی را برای پروژههای کومب بررسی میکنند. این تأسیسات میتوانند قابلیت اطمینان تحویل را افزایش دهند و احتمال توقف پروژهها را کاهش دهند، اما به هماهنگی در برداشت محصول از پالایشگاه، دسترسی به کامیونهای حمل قیر، گردش مناسب موجودی و کنترل کیفیت در دوره شلوغ ساختوساز نیاز دارند.
واردات نیز میتواند یکی دیگر از راههای متعادلکردن بازار باشد، اما هنوز هیچ مناقصه وارداتی تازهای که مستقیماً به نیاز ناشیک مرتبط باشد، تأیید نشده است. هند در آوریل ۲۰۲۶ حدود ۲۳۶ هزار تن قیر وارد کرد، درحالیکه واردات آوریل ۲۰۲۵ حدود ۲۹۷ هزار تن بود. در سالهای گذشته بیش از ۹۹ درصد واردات قیر هند از عراق، امارات، ایران، عمان و بحرین تأمین شده است؛ در نتیجه بازار هند در برابر تغییرات کرایه حمل، بیمه و اختلالات کشتیرانی خلیج فارس آسیبپذیر باقی میماند.
اگر پالایشگاههای داخلی نتوانند حجم درخواستی را در برنامه زمانی تعیینشده تأمین کنند، عرضهکنندگان ممکن است گزینههای وارداتی از طریق بنادر غربی هند را بررسی کنند. بااینحال، قیر وارداتی باید بر اساس هزینه تحویلشده ارزیابی شود و نباید آن را فقط با قیمت پالایشگاهی داخلی یا قیمت اسمی فوب مقایسه کرد. کرایه دریایی، بیمه، تخلیه در بندر، ذخیرهسازی، حمل داخلی، هزینه تأمین مالی و زمان تحویل تعیین میکنند که یک محموله وارداتی از نظر تجاری صرفه دارد یا نه.
صرف اعلام این درخواست ثابت نمیکند که قیمت قیر هند افزایش خواهد یافت. اگر تخصیص محصول تأیید شود، تحویل در دورهای کوتاه متمرکز باشد، تولید پالایشگاهها افزایش نیابد یا برنامههای راهسازی دیگر ایالتها برای دریافت همان عرضه رقابت کنند، احتمال فشار قیمتی افزایش مییابد. در مقابل، برنامه برداشت مرحلهای، موجودی کافی پالایشگاهها و ایجاد ظرفیت موقت ذخیرهسازی میتوانند اثر بازار را کاهش دهند.
تولیدکنندگان، تریدرها و پیمانکاران راهسازی باید تصمیمهای رسمی شرکت نفت هند، BPCLو HPCL درباره تخصیص محصول، مشخصات گریدها، برنامه ماهانه تحویل، وضعیت مناقصههای انبارهای موقت و هرگونه خرید وارداتی جدید را دنبال کنند. این جزئیات مشخص خواهند کرد که نیاز ناشیک به یک تخصیص قابلکنترل برای یک پروژه تبدیل میشود یا محدودیت معناداری را در بازار قیر هند پس از فصل بارندگی ایجاد میکند.








