








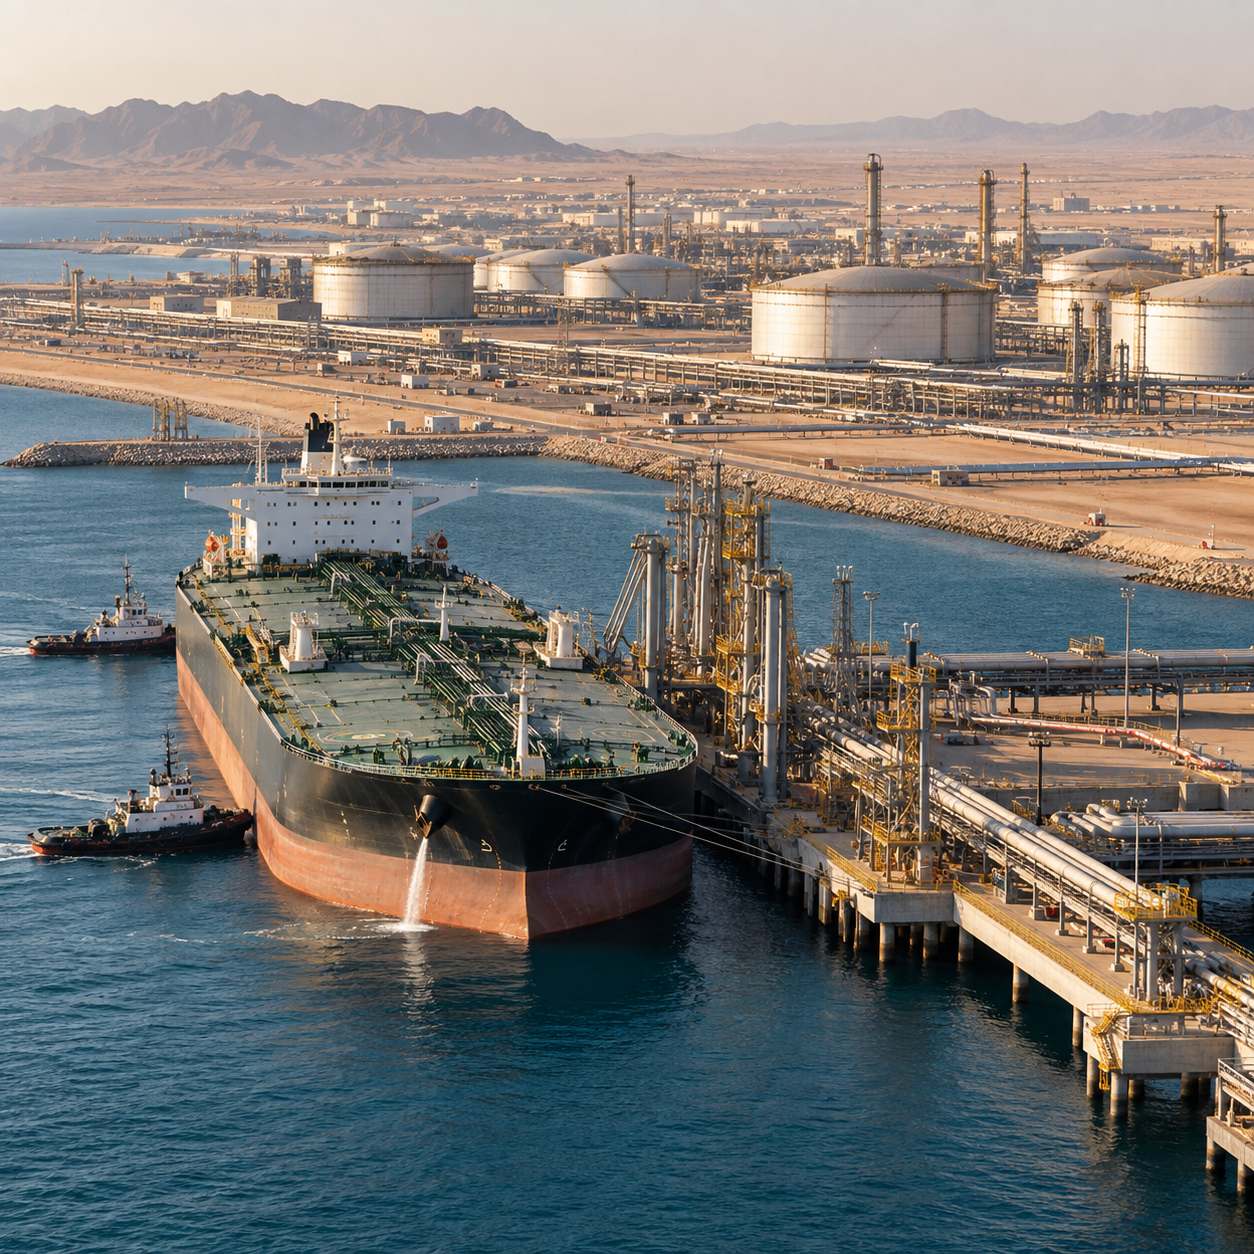
به گزارش نشریه دنیای نفت و قیر، عربستان سعودی پس از انجام بخشی از تعمیرات خط لوله آسیبدیده شرق–غرب، بارگیری نفت خام از بندر ینبع در ساحل دریای سرخ را از سر گرفته است؛ تحولی که یک مرحله فراتر از صرفاً راهاندازی مجدد خط لوله محسوب میشود. جریان فعلی این خط حدود ۳.۵ میلیون بشکه در روز گزارش شده و در نتیجه یکی از مهمترین مسیرهای صادراتی عربستان که امکان انتقال نفت به دریای سرخ بدون عبور از تنگه هرمز را فراهم میکند، دوباره وارد چرخه عملیاتی شده است.
تفاوت میان راهاندازی مجدد خط لوله و ازسرگیری واقعی صادرات اهمیت زیادی دارد. انتقال نفت در خط شرق–غرب چند روز قبل و پس از انجام تعمیرات اولیه و آزمایش فشار آغاز شده بود، اما در مرحله نخست نفت برای ایجاد موجودی کافی در ینبع و همچنین تأمین پالایشگاههای ساحل دریای سرخ استفاده میشد. تا ۲۴ سپتامبر، با وجود حضور و برنامهریزی چند نفتکش در پایانه، بارگیری واقعی نفت خام هنوز آغاز نشده بود و شروع عملیات بارگیری طی روزهای بعد بنابراین یک تحول عملیاتی تازه محسوب میشود.
در مرحله نخست فقط تعداد محدودی نفتکش در ینبع وارد فرآیند بارگیری شدهاند و این موضوع نشان میدهد شبکه هنوز در مرحله بازیابی تدریجی قرار دارد. همچنین رقم حدود ۳.۵ میلیون بشکه در روز نباید مستقیماً بهعنوان صادرات روزانه ینبع تفسیر شود، زیرا بخشی از نفت عبوری از خط لوله به پالایشگاههای داخلی در ساحل غربی عربستان منتقل میشود. مقدار واقعی صادرات به سهم مصرف داخلی، موجودی پایانهها و سرعت افزایش بارگیری نفتکشها بستگی خواهد داشت.
با این حال، نرخ فعلی نسبت به روزهای نخست راهاندازی مجدد خط لوله یک بازیابی قابل توجه محسوب میشود. پیش از اختلال اخیر، عربستان تقریباً ۴ میلیون بشکه در روز نفت را از طریق این مسیر به سمت ینبع منتقل میکرد تا وابستگی صادرات خود به هرمز را کاهش دهد، در حالی که ظرفیت حداکثری خط لوله حدود ۷ میلیون بشکه در روز است. جریان ۳.۵ میلیون بشکهای فعلی بنابراین بخش بزرگی از نقش عملیاتی اخیر این مسیر را بازگردانده، هرچند هنوز به معنای بازیابی کامل ظرفیت نیست.
خط لوله شرق–غرب پس از حملات پهپادی در میانه سپتامبر و آسیب به سه ایستگاه پمپاژ از مدار خارج شد و بارگیری نفت خام در ینبع نیز متوقف شد. این اتفاق مهمترین مسیر فیزیکی عربستان برای دور زدن هرمز را در شرایطی از دسترس خارج کرد که کشتیرانی در تنگه از قبل تحت فشار بود و عربستان ناچار شد حجم بسیار بیشتری از صادرات خود را به پایانههای خلیج فارس منتقل کند و استفاده از نفتکشها در هرمز و عملیات انتقال کشتیبهکشتی در آبهای عمان را افزایش دهد.
این جابهجایی ظرف مدت کوتاهی ساختار بازار نفتکش منطقه را تغییر داد. جریان نفت عربستان از هرمز در سپتامبر بهشدت افزایش یافت و بیش از ۶۰ میلیون بشکه نفت خام برای انتقال کشتیبهکشتی در نزدیکی صحار طی سپتامبر و اکتبر وارد برنامه فروش شد. این حجم به شبکهای اضافه شد که از قبل نفت عراق، امارات و سایر تولیدکنندگان را جابهجا میکرد و در نهایت فعالیت STS در خلیج عمان را به محدودیت عملیاتی خود نزدیک کرد.
اثر این فشار هم در دسترسی به کشتی و هم در هزینه حمل دیده شد. چرخههای STS که پیشتر حدود پنج تا هفت روز زمان میبردند در اوج ازدحام به نزدیک ۱۰ روز رسیدند و برای نوبت انتقال، یدککش، نیروی انسانی و تجهیزات صف ایجاد شد. همزمان نرخ روزانه معادل اجاره VLCC برای حمل نفت خاورمیانه به چین در اوج فشار به حدود ۱.۲۷ میلیون دلار رسید و نشان داد یک اختلال در زیرساخت زمینی عربستان چگونه میتواند به سرعت به هزینه حمل دریایی منتقل شود.
ازسرگیری صادرات ینبع بنابراین فقط به معنی بازگشت یک مسیر برای فروش نفت عربستان نیست، بلکه میتواند بخشی از فشار فوقالعادهای را که طی هفتههای اخیر در بخش دیگری از شبکه لجستیکی ایجاد شده بود کاهش دهد. هر بشکهای که از طریق خط شرق–غرب به دریای سرخ منتقل شود، بهطور بالقوه حجم نفت عربستانی را که باید به پایانههای خلیج فارس منتقل شده، از هرمز عبور کند و در آبهای عمان وارد عملیات STS شود کاهش میدهد.
اگر خط لوله واقعاً بتواند جریان حدود ۳.۵ میلیون بشکه در روز را حفظ کند، ظرفیت بالقوه این کاهش فشار قابل توجه خواهد بود؛ هرچند اثر واقعی آن به مقدار نفتی بستگی دارد که به جای پالایش داخلی واقعاً از ینبع صادر میشود. افزایش پیوسته تعداد نفتکشهای بارگیریشده در این بندر میتواند بهتدریج نیاز عربستان به عملیات شاتل در خلیج فارس و ظرفیت انتقال کشتیبهکشتی در عمان را از سطوح بسیار بالای نیمه دوم سپتامبر پایین بیاورد.
این موضوع از آن جهت اهمیت بیشتری دارد که ازدحام عمان خریداران و فروشندگان را به بررسی نقاط انتقال دورتر وادار کرده بود. ساحل غربی هند و مالزی بهعنوان گزینههای جایگزین مطرح شدهاند، اما انتقال عملیات STS به نقاط دورتر زمان استفاده از کشتی را افزایش میدهد و برای جابهجایی یک حجم ثابت نفت به تعداد بیشتری VLCC نیاز دارد. بازگشت پایدار ینبع میتواند نیاز به گسترش چنین زنجیرههای طولانیتر و کمبازدهتری را کاهش دهد.
با این حال، ازسرگیری صادرات از ینبع به معنای رفع فوری ازدحام خلیج عمان نیست. حجم بزرگی از نفت عربستان از قبل برای مسیرهای خلیج فارس و عملیات STS برنامهریزی شده و تغییر برنامه محمولهها در کوتاهمدت امکانپذیر نیست. علاوه بر این، عراق، امارات و دیگر تولیدکنندگان همچنان از شبکه انتقال منطقه استفاده میکنند و بنابراین حتی با کاهش تدریجی حضور عربستان، عملیات STS همچنان در سطح بالایی باقی خواهد ماند.
شرایط هزینه حمل نیز احتمالاً فوراً به حالت عادی برنمیگردد. نفتکشهایی که به سمت خاورمیانه تغییر موقعیت دادهاند، کشتیهایی که در عملیات شاتل درگیر هستند و نفتکشهایی که در صف انتقال قرار گرفتهاند برای بازگشت به الگوی عادی بازار به زمان نیاز دارند. جهش نرخ حمل طی چند هفته شکل گرفته و بازیابی بخشی از ظرفیت خط لوله نمیتواند همه فشار ایجادشده در بازار کشتی را یکباره از بین ببرد.
بازار در نتیجه وارد یک مرحله انتقالی شده است، نه اینکه مستقیماً به وضعیت پیش از اختلال بازگشته باشد. عربستان اکنون دوباره دو جهت صادراتی عملیاتی در اختیار دارد؛ نفت میتواند از سمت شرق به پایانههای خلیج فارس و هرمز منتقل شود یا از طریق خط لوله شرق–غرب به ینبع در دریای سرخ برسد. بازگشت همین انعطاف از خود رقم ۳.۵ میلیون بشکه در روز مهمتر است، زیرا عربستان دوباره میتواند بر اساس شرایط امنیتی، هزینه حمل و نیاز مشتریان میان دو شبکه صادراتی تعادل ایجاد کند.
خط لوله شرق–غرب دقیقاً برای ایجاد چنین انعطافی ساخته شده است. این شبکه مناطق تولیدی شرق عربستان را به ساحل دریای سرخ متصل میکند و پیشتر در سال ۲۰۲۶ توانسته بود در دوره محدودیت شدید هرمز تا ظرفیت ۷ میلیون بشکه در روز افزایش یابد. همین توانایی، ینبع را به یکی از مهمترین مسیرهای جایگزین در شبکه جهانی نفت در زمان اختلال تنگه هرمز تبدیل کرده بود.
حملات سپتامبر در عین حال ضعف این ساختار را نیز نشان داد. با آسیب دیدن خط لوله، عربستان به همان نسبت ظرفیت تولید نفت خود را از دست نداد، اما توان انتقال بخش بزرگی از این نفت به دریای سرخ مختل شد. در نتیجه نفت موجود باید برای کشتی و ظرفیت STS محدود در خلیج فارس رقابت میکرد و این اتفاق نشان داد برای ارزیابی عرضه واقعی نفت، مسیر صادرات میتواند به اندازه ظرفیت تولید اهمیت داشته باشد.
بازگشت ینبع همچنین انتظارات بازار را تغییر داده، زیرا احتمال اینکه تمام افزایش صادرات عربستان همچنان به هرمز و عمان وابسته بماند کاهش یافته است. خبرهای مربوط به بازگشت خط لوله و بارگیری ینبع در ابتدا مقداری فشار نزولی بر قیمت نفت ایجاد کرد، اما ریسکهای گستردهتر خاورمیانه همچنان قیمتها را در سطوح بالا و نوسانی نگه داشتهاند.
محدودیتهای بازیابی نیز همچنان قابل توجه هستند. جریان حدود ۳.۵ میلیون بشکه در روز معادل تقریباً نیمی از ظرفیت حداکثری ۷ میلیون بشکهای خط است و تعمیر کامل ایستگاههای پمپاژ آسیبدیده همچنان به زمان بیشتری نیاز دارد. علاوه بر این، در ابتدای بازگشت صادرات تنها تعداد محدودی نفتکش بارگیری میکردند و هنوز مشخص نشده شبکه میتواند نرخ بالای بارگیری پیش از حملات را به شکل پایدار حفظ کند یا خیر.
ریسک امنیتی نیز با راهاندازی خط از بین نرفته است. ینبع نفت عربستان را از عبور از هرمز بینیاز میکند، اما محمولههایی که از دریای سرخ به سمت مشتریان آسیایی حرکت میکنند همچنان میتوانند با ریسک مسیر بابالمندب مواجه شوند و خود خط لوله و ایستگاههای پمپاژ نیز در برابر حملات احتمالی بعدی آسیبپذیر باقی میمانند. بازگشت مسیر بنابراین انعطاف صادراتی عربستان را افزایش داده، اما هزینه امنیتی منطقه را حذف نکرده است.
برای خریداران اروپایی، ازسرگیری صادرات ینبع اهمیت ویژهای دارد، زیرا مسیر دریای سرخ یک مسیر تأمین متفاوت از نفتی است که از هرمز و اقیانوس هند عبور میکند. پس از توقف خط لوله، برخی پالایشگاههای اروپایی با اختلال در تخصیص محمولههای اکتبر عربستان مواجه شدند و اگر بازیابی ینبع ادامه پیدا کند، توان عربستان برای بازسازی تحویلهای قراردادی افزایش یافته و نیاز خریداران به یافتن نفت جایگزین از سایر مناطق کاهش خواهد یافت.
برای خریداران آسیایی تصویر متفاوتتر است. بخشی از نفت ینبع همچنان میتواند از طریق بابالمندب به سمت آسیا حرکت کند و در همان حال بخشی دیگر از صادرات عربستان از پایانههای خلیج فارس ادامه پیدا خواهد کرد. مهمترین مزیت برای عربستان اکنون انتخاب میان دو مسیر است و این انعطاف اجازه میدهد حجم صادرات بر اساس هزینه، امنیت و مقصد میان دو سمت کشور تقسیم شود.
این انعطاف میتواند به مرور فشار بر ناوگان خلیج فارس را کاهش دهد. در اوج تغییر مسیر، افزایش صادرات عربستان از هرمز به دهها VLCC اضافی نیاز داشت و طولانیتر شدن چرخههای STS نیز ظرفیت واقعی نفتکشهای حاضر در منطقه را کاهش داده بود. انتقال چند میلیون بشکه در روز به سمت ینبع میتواند بخشی از این فشار را آزاد کند، هرچند این اثر فوری و دقیقاً معادل حجم خط لوله نخواهد بود.
برای بازار قیر، همچنان باید اثر این تحول را غیرمستقیم در نظر گرفت و از آن افزایش تولید قیر یا کاهش قیمت قیر نتیجه نگرفت. خط لوله شرق–غرب در درجه نخست مسیر انتقال نفت خام عربستان را تغییر میدهد و در حال حاضر هیچ داده قابلاندازهگیری وجود ندارد که نشان دهد بازگشت صادرات ینبع باعث افزایش تولید قیر خاورمیانه یا رشد مستقیم تعداد محمولههای قیر شده است.
با این حال، اثر لجستیکی برای بازار قیر قابل توجه است. کاهش وابستگی عربستان به هرمز و STS خلیج عمان میتواند بخشی از فشار بر لنگرگاهها، خدمات دریایی و ظرفیت عمومی کشتیرانی منطقه را کاهش دهد. این روند ممکن است بهتدریج شرایط برنامهریزی محمولههای سایر فرآوردههای نفتی از جمله قیر و نفت کوره را بهبود دهد، هرچند قیر فله معمولاً با کشتیهای تخصصی گرمشونده حمل میشود و بازار آن مستقیماً با VLCC یکسان نیست.
در مورد هزینه حمل نیز همین احتیاط لازم است. کاهش فشار در بازار نفتکشهای نفت خام الزاماً به همان نسبت نرخ حمل قیر را پایین نمیآورد، زیرا نوع کشتی، مسیر و شرایط قرارداد متفاوت است. با این حال، کاهش ازدحام در شبکه دریایی خلیج فارس میتواند بخشی از هزینههای غیرمستقیم ناشی از انتظار، برنامهریزی بندر و رقابت برای خدمات پشتیبانی را کاهش دهد و در نهایت بر قیمت نهایی تحویلی فرآوردههای نفتی اثر بگذارد.
برای خریداران قیر در هند، شرق آفریقا و جنوب شرق آسیا، شاخصهای مهمتر در مرحله بعدی زمان انتظار کشتی، قابلیت اطمینان برنامههای بارگیری و نرخهای واقعی حمل منطقهای خواهند بود، نه صرفاً عدد ۳.۵ میلیون بشکه در روز خط لوله. اگر جریان ینبع افزایش یابد و ازدحام عمان نیز کاهش پیدا کند، بخشی از هزینه اضافی لجستیکی ایجادشده در تجارت نفتی خلیج فارس میتواند تعدیل شود؛ اما این ابتدا یک تحول کشتیرانی است و نه تغییر مستقیم در عرضه فیزیکی قیر.
چند روز آینده مشخص خواهد کرد که بازگشت ینبع تا چه حد پایدار است. افزایش تعداد نفتکشهای خروجی نشان خواهد داد آیا عملیات از مرحله بارگیری محدود چند کشتی عبور کرده و به یک جریان صادراتی منظم بازگشته است یا خیر. نرخ خط لوله نیز مشخص خواهد کرد که عربستان میتواند از حدود ۳.۵ میلیون بشکه در روز به محدوده تقریباً ۴ میلیون بشکه در روز که پیش از تعطیلی از این مسیر عبور میکرد نزدیک شود یا خیر.
افزایش بیشتر جریان، نشانه قویتری خواهد بود که ینبع دوباره به یک پایانه اصلی صادراتی تبدیل شده و دیگر صرفاً در مرحله آزمایش و تثبیت فعالیت نمیکند. در مقابل، باقی ماندن جریان در سطح فعلی یا بروز مشکل فنی تازه میتواند عربستان را مجبور کند حجم بالای صادرات از هرمز و عملیات STS عمان را برای مدت بیشتری ادامه دهد.
تحول جدید بنابراین یک مرحله از بحران سپتامبر را به پایان رسانده، اما کل روند هنوز عادی نشده است. عربستان از مرحله آسیب خط لوله به راهاندازی محدود، سپس ایجاد موجودی در ینبع و اکنون شروع دوباره بارگیری نفتکشها رسیده است. هر یک از این مراحل بخشی از انعطاف صادراتی کشور را بازگردانده، اما عادی شدن کامل نیازمند جریان پایدار خط لوله، افزایش تعداد بارگیریهای موفق در ینبع و کاهش قابلاندازهگیری ازدحام ایجادشده در خلیج عمان خواهد بود.
برای بازار قیر، ارزیابی WPB این است که تحول جدید از نظر لجستیکی مثبت است، اما هنوز تغییر مستقیمی در عرضه قیر محسوب نمیشود. اگر خط لوله در سطح فعلی یا بالاتر تثبیت شود و انتقال نفت عربستان از هرمز کاهش پیدا کند، انتظار میرود نخست فشار بر نفتکشها، شبکه STS و هزینههای حمل کاهش یابد، نه اینکه تولید قیر پالایشگاهها بلافاصله افزایش یابد.








