








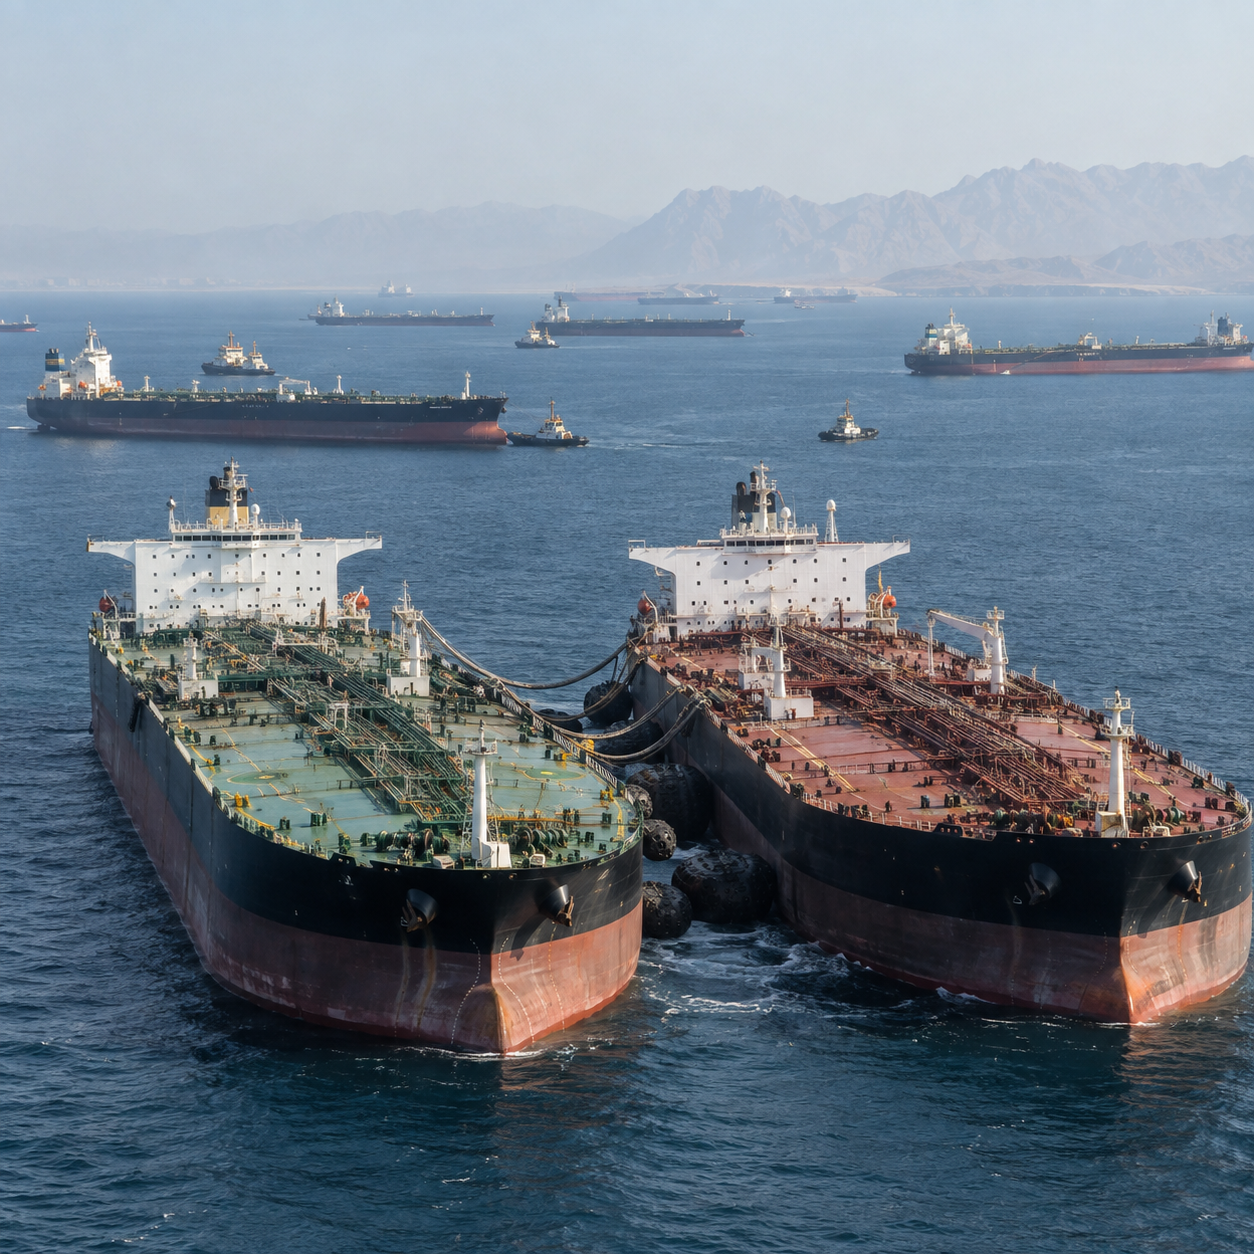
به گزارش نشریه دنیای نفت و قیر، عملیات انتقال کشتیبهکشتی نفت در خلیج عمان پس از جهش صادرات نفت خام عربستان و اضافه شدن این حجم به جریان بالای نفت عراق، امارات و دیگر تولیدکنندگان خاورمیانه که از آبهای خارج از تنگه هرمز برای انتقال محموله استفاده میکنند، به محدودیت عملیاتی خود رسیده است. این اتفاق مرحله تازهای در اختلالات کشتیرانی منطقه محسوب میشود؛ تولیدکنندگان تاکنون توانستهاند بخش قابل توجهی از صادرات را حفظ کنند، اما راهکاری که برای کاهش وابستگی به مسیرهای اصلی ایجاد شده بود اکنون خود به یک گلوگاه لجستیکی تبدیل شده است.
فشار اصلی پس از آسیب به خط لوله شرق–غرب عربستان و اختلال صادرات نفت خام از بندر ینبع در دریای سرخ افزایش یافت. آرامکوی عربستان برای جبران این وضعیت سهم بسیار بیشتری از صادرات را به پایانههای شرقی منتقل کرد و نفت خام پس از عبور از تنگه هرمز با استفاده از عملیات انتقال کشتیبهکشتی در آبهای عمان به کشتیهای ادامهدهنده مسیر منتقل شد. صادرات نفت خام عربستان از مسیر هرمز در سپتامبر در مسیر رسیدن به حدود ۳.۶ میلیون بشکه در روز قرار گرفته، در حالی که این رقم در ماه اوت حدود ۹۰۰ هزار بشکه در روز بود.
مقیاس این تغییر به اندازهای بزرگ است که نیاز بازار به نفتکشهای غولپیکر را تغییر داده است. آرامکو بیش از ۶۰ میلیون بشکه نفت خام را برای انتقال کشتیبهکشتی در نزدیکی صحار طی سپتامبر و اکتبر فروخته و افزایش نزدیک به ۳ میلیون بشکه در روزی جریان نفت عربستان از هرمز میتواند به ۳۶ تا ۴۰ فروند VLCC اضافی نیاز داشته باشد. هر VLCC معمولاً حدود ۲ میلیون بشکه نفت خام حمل میکند و به همین دلیل حتی چند روز افزایش در زمان گردش کشتیها میتواند بخش بزرگی از ظرفیت آزاد ناوگان را جذب کند.
مشکل اکنون فقط پیدا کردن تعداد کافی نفتکش نیست. برای خدمات پشتیبان عملیات STS، از جمله یدککشها، نیروی انسانی و تجهیزات انتقال محموله نیز صف ایجاد شده است. حجم انتقال کشتیبهکشتی نفت خام بارگیریشده روی VLCCها از پایانههای غرب هرمز از اواخر اوت در محدوده حدود ۶ میلیون بشکه در روز باقی مانده که تقریباً معادل آغاز عملیات انتقال برای سه جفت VLCC در هر روز است.
مدت زمان لازم برای انجام هر عملیات نیز به شکل محسوسی افزایش یافته است. یک چرخه STS در نزدیکی تنگه اکنون ممکن است نزدیک به ۱۰ روز زمان ببرد، در حالی که پیش از افزایش ازدحام این فرآیند معمولاً حدود پنج تا هفت روز طول میکشید. ظرفیت واقعی ناوگان فقط به تعداد کشتیها وابسته نیست و سرعت تکمیل هر چرخه حمل و بازگشت کشتی برای بارگیری بعدی نیز نقش مهمی دارد.
وقتی یک نفتکش چند روز بیشتر در انتظار نوبت انتقال باقی میماند، در عمل برای همان مدت از ظرفیت قابل استفاده بازار خارج میشود. اگر این وضعیت برای دهها VLCC تکرار شود، نیاز به کشتی بسیار سریعتر از افزایش واقعی حجم صادرات بالا میرود. افزایش ۲ میلیون بشکه در روزی جریان عربستان بهتنهایی میتواند حدود ۱۵ VLCC دیگر را برای عملیات شاتل درگیر کند، در حالی که حدود ۲۰ VLCC دیگر نیز در مدیترانه و در انتظار بازگشت کامل عملیات ینبع عملاً از چرخه آزاد بازار دور ماندهاند.
فشار بر ناوگان در هزینه حمل نیز بهوضوح دیده میشود. نرخ روزانه معادل اجاره یک VLCC برای حمل نفت خاورمیانه به چین در اواخر سپتامبر به رکورد حدود ۱.۲۷ میلیون دلار رسیده است. در اوایل همان ماه نیز نرخ مسیر عمان–چین به حدود ۸۷۱ هزار دلار در روز رسیده بود و نرخ اصلی خلیج فارس–چین به محدوده ۱.۲ میلیون دلار در روز نزدیک شده بود.
در نتیجه ازدحام خلیج عمان دیگر فقط یک مشکل محلی در محل انتقال محموله نیست. افزایش زمان انتظار بهرهوری کشتی را کاهش میدهد، افت بهرهوری دسترسی واقعی به نفتکش را محدود میکند و کاهش ظرفیت آزاد نیز هزینه جابهجایی هر بشکه اضافی را بالا میبرد. شبکه همچنان کار میکند، اما افزایش بیشتر حجم صادرات اکنون به کشتی بیشتر و هزینه بالاتری نیاز دارد.
شبکه STS عمان در ابتدا برای کاهش مدت حضور نفتکشهای اصلی در مسیر پرریسک هرمز گسترش یافت. به جای آنکه هر نفتکش بزرگ برای یک چرخه کامل بارگیری وارد خلیج شود، کشتیهای شاتل نفت را از پایانههای داخل خلیج عبور میدهند و پس از هرمز محموله به کشتی دیگری منتقل میشود که مسیر خود را به سمت آسیا ادامه میدهد. این روش توانست بخشی از صادرات را حفظ کند و استفاده مؤثرتری از ناوگان محدود ایجاد کند، اما افزایش شدید حجم اکنون نقطه انتقال را به بخش محدودکننده زنجیره تبدیل کرده است.
فعالیت انتقال کشتیبهکشتی در خلیج عمان پیش از اختلالات جاری در این مقیاس نبود. حجم انتقال مایعات در این منطقه در سال ۲۰۲۵ تنها حدود ۱۶۰ هزار بشکه در روز بود، اما از زمان آغاز اختلالات جدید میانگین فعالیت به حدود ۳.۷ میلیون بشکه در روز رسیده و در سپتامبر رکوردهای تازهای ثبت شده است. البته این ارقام نباید مستقیماً با صادرات خالص مقایسه شوند، زیرا ممکن است یک محموله در چند مرحله جابهجا شود و در آمار عملیات STS بیش از یک بار ظاهر شود.
نکته اصلی شدت عملیات دریایی است. محمولههای بیشتری میان کشتیها منتقل میشوند، تعداد بیشتری نفتکش بخشی از زمان خود را در انتظار یا مانور اطراف محل انتقال میگذرانند و برای هر چرخه صادرات به ظرفیت بیشتری از کشتی و خدمات پشتیبان نیاز است. در نتیجه انتقال همان میزان فیزیکی نفت از پایانه خلیج فارس تا یک پالایشگاه آسیایی اکنون زمان و زیرساخت بیشتری میطلبد.
افزایش ناگهانی صادرات عربستان نیز وارد شبکهای شده که پیشتر توسط سایر تولیدکنندگان بهشدت مورد استفاده قرار گرفته بود. عراق و امارات استفاده از عملیات انتقال کشتیبهکشتی در خارج هرمز را افزایش دادهاند و رقابت برای نوبت انتقال و کشتی بیشتر شده است. شرکت بازاریابی نفت عراق، SOMO، نیز فروش نفت در خارج از تنگه را گسترش داده و علاوه بر نفت قیاره در نزدیکی صحار، یک محموله ۲ میلیون بشکهای Basrah Heavy را برای بارگیری STS در نزدیکی عمان عرضه کرده است.
همین مسئله خبر فعلی را از گزارش قبلی درباره محموله ۲ میلیون بشکهای عراق جدا میکند. آن خبر نشان میداد یک تولیدکننده چگونه میتواند یک محموله مشخص را خارج از هرمز جابهجا کند، اما تحول جدید نشان میدهد زمانی که عربستان، عراق، امارات و سایر صادرکنندگان بهطور همزمان و در حجم بالا از همین راهکار استفاده کنند چه محدودیتهایی ظاهر میشود. مسئله دیگر این نیست که STS قابل استفاده است یا خیر؛ سؤال اصلی ظرفیت واقعی زیرساخت انتقال دریایی منطقه است.
خریداران اکنون گزینههای دیگری خارج از عمان را بررسی میکنند. نقاط انتقال در ساحل غربی هند و مالزی مطرح شدهاند و بخشی از محمولهها نیز ممکن است بدون انجام STS مستقیماً از پایانههای داخل خلیج به پالایشگاههای آسیایی منتقل شوند. دو VLCC مرتبط با پالایشگاه S-Oil کره جنوبی برای عملیات انتقال در نزدیکی وادینار در غرب هند در نظر گرفته شدهاند و فعالیت انتقال در نزدیکی Linggi مالزی نیز افزایش یافته است.
انتقال محل STS به سمت شرق یک محدودیت را کاهش میدهد، اما محدودیت دیگری ایجاد میکند. هرچه فاصله نقطه انتقال از خلیج عمان بیشتر شود، زمان رفتوبرگشت کشتی شاتل افزایش پیدا میکند و هر VLCC مدت بیشتری درگیر یک چرخه حمل باقی میماند. برای جابهجایی حدود ۳ میلیون بشکه در روز نفت اضافی عربستان، یک سناریوی پایه به ۳۶ تا ۴۰ VLCC بیشتر نیاز دارد، اما اگر سهم بیشتری از انتقالها به مالزی منتقل شود نیاز میتواند تا حدود ۵۸ کشتی بالا برود؛ در مقایسه با حدود ۲۵ کشتی در ساختاری که بخش عمده عملیات نزدیک خلیج انجام شود. این ارقام برآورد سناریویی هستند و نباید بهعنوان تعداد قطعی کشتی مورد نیاز تلقی شوند.
ساحل غربی هند به دلیل فاصله کمتر میتواند از نظر اقتصادی گزینه مناسبتری از مالزی باشد، اما ظرفیت عملیاتی و شرایط فصلی محدودیتهایی ایجاد میکند. مالزی مناطق شناختهشدهای برای انتقال دریایی و دسترسی خوبی به مسیرهای تجاری آسیا دارد، ولی طولانیتر شدن مسیر شاتل بهرهوری کشتی را کاهش میدهد. ارسال مستقیم نفت به پالایشگاه مقصد نیز یک مرحله انتقال را حذف میکند، اما محدودیتهای امنیتی و برنامهریزی خاص خود را دارد.
بازگشت تدریجی خط لوله شرق–غرب عربستان میتواند بخشی از فشار خلیج عمان را کاهش دهد. جریان نفت در این مسیر با نرخ محدود از سر گرفته شده و عربستان در حال بازیابی ظرفیت انتقال نفت به سمت ینبع است، اما ترمیم کامل زیرساخت آسیبدیده همچنان زمان میبرد و در این فاصله شبکه STS عمان احتمالاً در سطح بسیار بالایی از فعالیت باقی خواهد ماند.
برای بازار نفتکش، مهمترین شاخص تعداد کل کشتیهای جهان نیست، بلکه تعداد نفتکشهایی است که واقعاً برای بارگیری جدید در دسترس هستند. عربستان به یکی از بزرگترین ناوگانهای VLCC جهان دسترسی دارد و هر یک از این کشتیها میتوانند بیش از ۲ میلیون بشکه نفت حمل کنند، اما حتی چنین ظرفیتی هم زمانی که دهها نفتکش درگیر عملیات شاتل، انتظار و انتقال هستند نمیتواند تمام فشار بازار را خنثی کند.
اثر این وضعیت به نفت خام عربستان محدود نمیشود. درآمد بسیار بالای VLCCها موقعیت ناوگان جهانی را تغییر میدهد و کشتیها را به سمت مسیرهایی جذب میکند که بازده بیشتری دارند. در نتیجه ممکن است در غرب آفریقا، حوضه آتلانتیک و سایر بازارهایی که مستقیماً در عملیات عمان دخیل نیستند نیز دسترسی به کشتی محدودتر شود.
برای بازار قیر باید با احتیاط بیشتری نتیجهگیری کرد. در حال حاضر هیچ دادهای وجود ندارد که نشان دهد رسیدن ظرفیت STS خلیج عمان به سقف باعث کاهش قابلاندازهگیری تولید یا صادرات قیر خاورمیانه شده است و بازار VLCC را نیز نمیتوان مستقیماً با کشتیهای تخصصی و گرمشونده حمل قیر یکسان دانست. گلوگاه فعلی در درجه نخست یک مشکل لجستیکی برای نفت خام است و هنوز مدرکی از کاهش مستقیم عرضه قیر وجود ندارد.
با این حال، اثر غیرمستقیم آن قابل توجه است. ازدحام STS رقابت برای فضای لنگرگاه، یدککش، نیروی دریایی، خدمات بندری و زمانبندی انتقال را در کریدوری که از قبل نیز تحت فشار بوده افزایش میدهد. افزایش شدید هزینه حمل نفت خام نیز هزینه استفاده از ظرفیت دریایی را در کل منطقه بالا میبرد و در صورت اولویت یافتن نفت خام در نقاط اصلی انتقال، سایر فرآوردههای نفتی ممکن است ناچار شوند از مسیرها یا برنامههای متفاوت استفاده کنند.
بخشی از ظرفیت بیشتر نفت خام در خلیج عمان میتواند از طریق اولویت دادن به انتقال نفت خام و انتقال بخشی از فعالیت فرآوردههای نفتی به سمت ساحل غربی هند ایجاد شود. این مسئله ثابت نمیکند محمولههای قیر از برنامه خارج خواهند شد، اما مسیر مشخصی را نشان میدهد که از طریق آن فشار ایجادشده توسط نفت خام میتواند هزینه و زمانبندی سایر محمولههای نفتی را نیز تحت تأثیر قرار دهد.
برای صادرکنندگان قیر خلیج فارس، شاخصهایی که باید در مرحله فعلی دنبال شوند دسترسی به کشتی، ازدحام لنگرگاهها، زمان انتظار و تغییرات هزینه حمل هستند، نه فرض کاهش تولید قیر. ممکن است محصول در پالایشگاه یا پایانه موجود باشد، اما اگر کشتی دیرتر در موقعیت بارگیری قرار گیرد، برنامه حرکت کمتر قابل پیشبینی شود یا هزینه حمل افزایش یابد، قیمت نهایی تحویلی برای مشتری نیز بالا خواهد رفت.
این موضوع برای خریداران آسیایی اهمیت ویژهای دارد، زیرا هزینه حمل سهم قابل توجهی از قیمت نهایی قیر خلیج فارس در مقصد را تشکیل میدهد. حتی اگر قیمت FOB ثابت بماند، افزایش هزینه کشتی و طولانیتر شدن مسیر میتواند فاصله میان قیمت پایانه صادراتی و قیمت نهایی تحویلشده به هند، جنوب شرق آسیا یا چین را بیشتر کند. بنابراین فشار کشتیرانی میتواند اقتصاد تجارت قیر را تغییر دهد بدون اینکه لزوماً تولید پالایشگاه کاهش یافته باشد.
تحولات اخیر همچنین محدودیت مسیرهای جایگزین هرمز و دریای سرخ را نشان میدهد. خط لوله شرق–غرب عربستان، بندر ینبع و عملیات STS خلیج عمان در مراحل مختلف توانستهاند بخشی از جریان نفت را حفظ کنند، اما هر مسیر ظرفیت فیزیکی، هزینه و ریسک خاص خود را دارد. وقتی یک مسیر آسیب میبیند حجم به مسیر دیگر منتقل میشود و زمانی که آن مسیر نیز بیش از حد شلوغ شود، کمبود ظرفیت و افزایش هزینه حمل به محدودیت بعدی تبدیل میشود.
در حال حاضر شبکه خلیج عمان همچنان حجم بزرگی از نفت را جابهجا میکند و متوقف نشده است. مشکل اصلی کاهش بهرهوری، طولانی شدن چرخه انتقال و افزایش شدید تعداد کشتی لازم برای جابهجایی همان میزان نفت است. بنابراین بازار با یک گلوگاه لجستیکی مواجه است، نه توقف کامل صادرات.
مرحله بعدی به سرعت بازگشت جریان عربستان از مسیر ینبع بستگی دارد. اگر خط لوله شرق–غرب به نرخهای بالاتر بازگردد، نیاز عربستان به نفتکشهای شاتل در خلیج عمان میتواند کاهش پیدا کند و بخشی از ظرفیت VLCC آزاد شود. اگر تعمیرات طولانی شود یا مسیر صادراتی دیگری در منطقه با مشکل مواجه شود، ازدحام فعلی ممکن است از یک مشکل موقت به محدودیتی طولانیتر برای لجستیک نفت خاورمیانه تبدیل شود.
برای بازار قیر، ارزیابی WPB در شرایط فعلی همچنان از اثر غیرمستقیم حکایت دارد و هنوز نمیتوان از شوک قطعی عرضه صحبت کرد. رسیدن شبکه STS خلیج عمان به سقف ظرفیت ثابت نمیکند که قیر کمتری تولید یا صادر شده است، اما احتمال افزایش هزینه حمل، دشوارتر شدن برنامهریزی کشتیها و طولانیتر شدن زنجیره تحویل را افزایش میدهد. مشاهده تأخیر واقعی در بارگیری محمولههای قیر فله، افزایش مشخص نرخ حمل کشتیهای قیر یا کاهش تعداد محمولههای قابل عرضه، مرحلهای خواهد بود که این ریسک لجستیکی را به یک اثر مستقیم و قابلاندازهگیری در بازار قیر تبدیل میکند.








